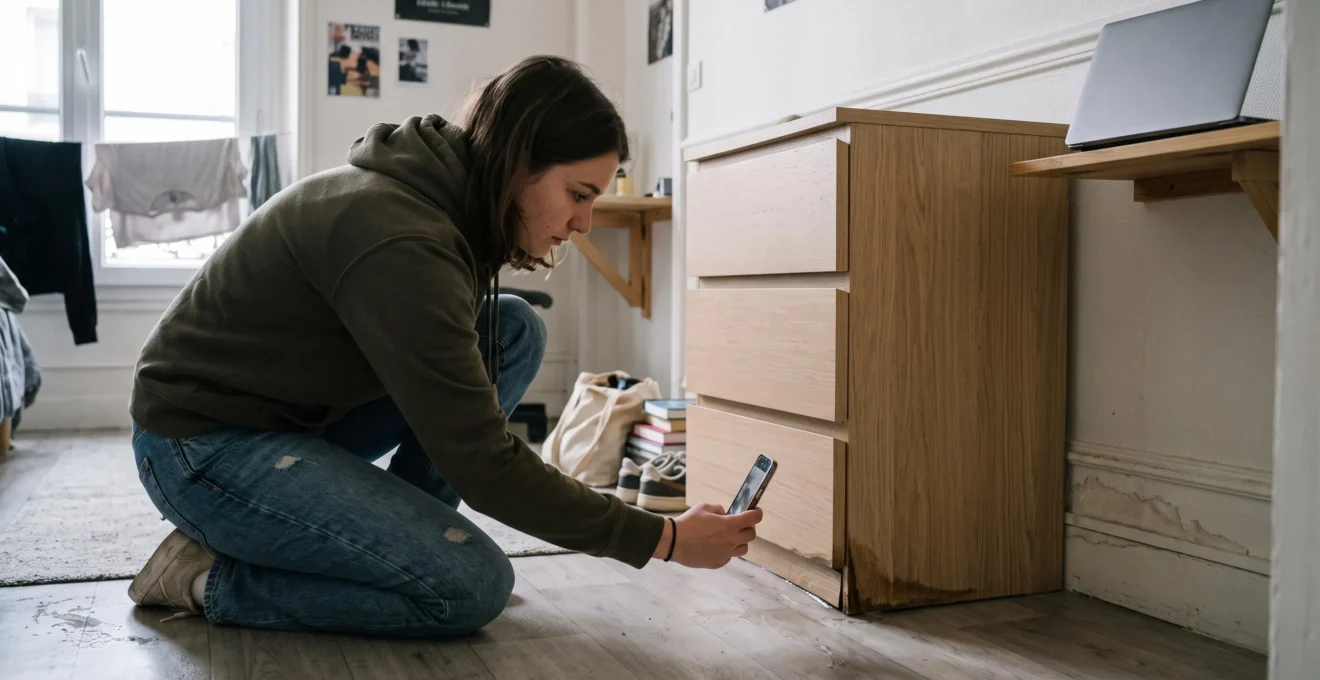
Votre ordinateur a été volé, une fuite a endommagé votre studio ou un accident a provoqué des dégâts dans votre colocation ? Pour obtenir l’indemnisation prévue par votre assurance, le plus important est de déclarer rapidement le sinistre, conserver des preuves et respecter les conditions de votre contrat. Une erreur dans ces premières démarches peut compliquer l’évaluation des dommages et retarder le remboursement.
La difficulté, lorsqu’il s’agit de votre premier sinistre, consiste à savoir quoi faire immédiatement, quels documents transmettre et comment réagir si l’assureur propose une somme inférieure à vos pertes. Attendre de posséder toutes les factures avant de déclarer, jeter un objet endommagé ou payer une intervention sans vérifier la garantie assistance peut fragiliser votre dossier.
La méthode consiste à distinguer l’urgence, la déclaration initiale, la constitution des preuves et le suivi de l’indemnisation. Les références juridiques présentées concernent principalement la France ; dans les autres pays francophones, les délais, formalités et recours doivent être vérifiés selon la réglementation locale et le contrat souscrit.
Déclaration de sinistre : les trois réflexes essentiels
- Agissez immédiatement : sécurisez les lieux, limitez les dommages et déclarez sans attendre d’avoir réuni tous les justificatifs, selon les modalités autorisées.
- Constituez des preuves complémentaires : photographies, description des circonstances, inventaire des biens, factures ou autres éléments établissant leur possession et leur valeur.
- Contrôlez le remboursement : vérifiez les garanties, franchises, plafonds et éventuelles déductions pour vétusté avant d’accepter le montant proposé.
- Pourquoi déclarer votre sinistre dans le bon ordre évite un refus de prise en charge ?
- Quels documents joindre à votre déclaration de sinistre pour éviter les demandes de complément ?
- Déclarer votre sinistre en ligne ou par téléphone : quelle méthode accélère l’indemnisation ?
- L’erreur qui peut compromettre votre indemnisation : déclarer votre vol 6 jours après au lieu de 2
- Quels cas de sinistres peuvent être rejetés par les assureurs même avec des preuves ?
- Comment documenter un dégât des eaux en 5 minutes pour faciliter l’indemnisation ?
- Pourquoi votre demande d’indemnisation peut être refusée ou réduite sans factures ou photos ?
- Comment utiliser votre garantie assistance pour obtenir de l’aide gratuite en cas de pépin ?
Pourquoi déclarer votre sinistre dans le bon ordre évite un refus de prise en charge ?
Déclarer votre sinistre dans le bon ordre permet de protéger les personnes, d’éviter l’aggravation des dommages et de conserver les éléments nécessaires à l’assureur. La priorité consiste à sécuriser les lieux, préserver les preuves, prévenir les interlocuteurs concernés et transmettre rapidement la déclaration. Une réparation définitive trop précoce peut compliquer l’expertise, sans que les mesures urgentes de protection doivent être retardées.
Imaginez qu’une canalisation provoque une infiltration dans votre studio. Vous faites immédiatement repeindre le mur et remplacer le meuble touché, sans photographier leur état initial. L’assureur risque alors de rencontrer des difficultés pour vérifier l’étendue des dommages. À l’inverse, laisser l’eau s’écouler pour attendre un expert pourrait aggraver inutilement les pertes.
Une chronologie adaptée à un logement étudiant repose sur cinq priorités :
- Sécuriser les personnes : éloigner les occupants du danger et contacter les services d’urgence si nécessaire.
- Limiter les dommages : fermer l’arrivée d’eau lorsqu’elle est accessible sans risque, protéger les biens et solliciter un dépannage urgent si nécessaire.
- Conserver les preuves : photographier les dégâts, noter les circonstances et garder les justificatifs des interventions.
- Informer les personnes concernées : propriétaire, gestionnaire de résidence, syndic ou colocataires selon la situation.
- Déclarer le sinistre : transmettre les faits connus à l’assureur dans les délais et selon les modalités prévus.
Cette chronologie doit rester adaptée à l’urgence. Vous pouvez notamment effectuer le premier signalement à l’assureur pendant que vous rassemblez les preuves, sans attendre la fin des autres démarches.
Le bon interlocuteur dépend également du dommage. Votre assureur habitation peut être concerné par vos biens personnels, tandis qu’un dommage causé au logement ou à un voisin peut mobiliser une garantie de responsabilité. En colocation, vérifiez si vous figurez parmi les personnes assurées et si vos effets personnels sont couverts. La fiche France Assureurs sur l’assurance habitation d’un logement étudiant explique notamment ces distinctions.
Une méthode efficace consiste à procéder en deux temps : déclarer immédiatement les informations disponibles, puis transmettre les pièces complémentaires. Indiquez la date de découverte, le lieu, le type d’événement et les dommages déjà constatés. Signalez clairement les informations encore incertaines.
Enfin, ne confondez pas trois décisions : l’ouverture administrative du dossier, la confirmation que la garantie s’applique et l’évaluation de l’indemnité. Un numéro de sinistre prouve seulement qu’un dossier a été enregistré.
Après l’enregistrement, demandez à votre assureur quelle garantie sera examinée, quelles pièces restent nécessaires et si une expertise est prévue. Cette clarification prépare la constitution du dossier sans multiplier les démarches inutiles.
Quels documents joindre à votre déclaration de sinistre pour éviter les demandes de complément ?
Pour éviter les demandes répétées de justificatifs, votre déclaration doit permettre à l’assureur de vérifier trois éléments : les circonstances du sinistre, l’existence des dommages et la valeur des biens concernés. Une description précise, des photographies, un inventaire et des justificatifs de propriété constituent une base utile. Les documents effectivement exigés varient selon le sinistre et le contrat.
Il ne suffit pas d’envoyer une grande quantité de fichiers. Chaque pièce doit répondre à une question précise du gestionnaire : que s’est-il passé, quel dommage a été subi, à qui appartient le bien et quelle somme peut être justifiée ?
| Élément à établir | Documents utiles | Ce qu’ils permettent de vérifier |
|---|---|---|
| Circonstances du sinistre | Déclaration circonstanciée, constat amiable, récépissé de plainte selon le cas | Date, lieu, déroulement et nature de l’événement |
| Réalité des dommages | Photographies, vidéos, inventaire, témoignages éventuels | Existence et étendue des pertes déclarées |
| Possession et valeur des biens | Factures, confirmations de commande, garanties, preuves d’achat et devis | Identification du propriétaire, caractéristiques et estimation des pertes |
| Situation du logement | Bail, attestation d’assurance, coordonnées des parties concernées | Adresse assurée, occupants et éventuelles responsabilités |
Dans un studio, le rapprochement des biens et des factures est généralement simple. En colocation, il faut être plus attentif : un ordinateur posé dans votre chambre peut appartenir à votre colocataire, tandis qu’un appareil utilisé pendant vos études peut avoir été prêté par votre établissement.
La présence d’un objet dans le logement ne prouve pas que vous en êtes propriétaire. Identifiez donc son propriétaire avant de réclamer une indemnisation et vérifiez si le contrat couvre les biens prêtés ou appartenant à un tiers.
Pour faciliter l’expertise, construisez un inventaire ligne par ligne :
| Bien concerné | Informations et preuves | Évaluation à fournir |
|---|---|---|
| Ordinateur portable | Modèle, propriétaire, année d’achat estimée, facture ou confirmation de commande, photo antérieure et photo du dommage | Devis de réparation ou estimation de remplacement comparable |
| Bureau en bois | Propriétaire, dimensions, ancienneté estimée, photographie de l’état avant sinistre si disponible | Devis de remise en état ou prix d’un meuble équivalent |
| Manuels universitaires | Titres, éditions, justificatifs d’achat ou autres preuves de possession | Prix de remplacement justifié pour les éditions concernées |
Le tableau permet de distinguer immédiatement les informations confirmées de celles restant à vérifier. N’indiquez pas une date d’achat ou un montant précis comme certain si vous ne possédez qu’une estimation.
Pour la déclaration initiale, transmettez les informations et documents déjà disponibles conformément aux exigences de l’assureur. Un devis, une facture manquante ou une expertise à venir ne doit pas devenir un prétexte pour retarder le premier signalement. Demandez quelles pièces sont indispensables immédiatement et lesquelles peuvent être communiquées ensuite.
Conservez les originaux lorsque cela est possible et regroupez chaque complément sous la même référence de dossier. Un classement cohérent rend les échanges plus faciles à suivre, notamment lorsque plusieurs biens sont concernés.
Votre checklist avant l’envoi du dossier
- Rédiger la chronologie : produire un document indiquant la date de découverte, le lieu, les faits constatés et les premières mesures prises.
- Photographier les dommages : constituer un dossier de photographies identifiables montrant les lieux et chaque bien touché.
- Créer l’inventaire : préparer un tableau indiquant la description, le propriétaire, l’état et les dommages de chaque objet.
- Associer les justificatifs : relier chaque bien à une facture, une preuve d’achat ou un autre document disponible, en signalant les pièces manquantes.
- Contrôler la transmission : conserver la liste des pièces envoyées, la date d’envoi et l’accusé de réception ou la référence communiquée par l’assureur.
Une fois le dossier organisé, le choix du canal de déclaration devient plus simple : vous savez quelles informations communiquer immédiatement et quels documents transmettre par écrit.
Déclarer votre sinistre en ligne ou par téléphone : quelle méthode accélère l’indemnisation ?
La déclaration en ligne facilite généralement l’envoi des photos et des justificatifs, tandis que le téléphone permet d’obtenir rapidement des consignes en situation d’urgence. Aucun de ces canaux ne garantit à lui seul une indemnisation plus rapide. La méthode la plus efficace est celle que votre assureur accepte, qui permet d’enregistrer correctement le sinistre et de conserver une preuve des échanges.
Lorsqu’une fuite menace votre logement, le téléphone peut être particulièrement utile pour vérifier les démarches urgentes et les conditions de mobilisation de l’assistance. Pour un vol déjà découvert et un logement sécurisé, un espace client peut faciliter l’enregistrement structuré des informations.
| Critère | En ligne | Par téléphone |
|---|---|---|
| Situation urgente | Adapté au signalement si le service est disponible, mais pas toujours aux consignes immédiates | Utile pour obtenir des instructions et joindre l’assistance |
| Transmission des preuves | Souvent adaptée aux fichiers et photographies | Un envoi complémentaire peut être nécessaire |
| Traçabilité | Historique ou confirmation possible selon le service | Nécessite de noter les échanges et de demander une confirmation |
| Suivi du dossier | Consultation possible lorsque l’assureur propose cette fonction | Possibilité de demander des explications directement au gestionnaire |
| Limite principale | Un formulaire envoyé n’est pas toujours immédiatement enregistré | Les informations orales peuvent être difficiles à prouver sans trace écrite |
Pour un sinistre complexe, une approche combinée est souvent pratique : appelez pour obtenir les instructions urgentes, puis confirmez les informations par un canal écrit reconnu par votre contrat. Vérifiez que l’assureur a bien enregistré la déclaration et qu’il dispose des pièces annoncées.
À chaque échange, consignez les éléments utiles dans un tableau de suivi :
- La date et le canal de déclaration.
- Le numéro de dossier et le nom du gestionnaire, s’il est communiqué.
- Les documents transmis et leur date d’envoi.
- Les demandes de justificatifs en attente.
- La prochaine étape annoncée : expertise, analyse de garantie, proposition ou règlement.
Ce suivi devient particulièrement important lorsque l’assureur demande plusieurs compléments. Il permet de retrouver les preuves déjà fournies et de savoir précisément ce qui bloque la suite du dossier.
Si l’indemnisation proposée paraît insuffisante, demandez d’abord le détail du calcul : valeur retenue pour chaque bien, franchise, vétusté, plafonds et éléments d’expertise disponibles. Une contestation fondée sur des différences identifiées est généralement plus utile qu’une demande globale d’augmentation sans justificatifs.
Le canal choisi ne dispense cependant pas de respecter les délais contractuels. Cette question devient particulièrement sensible lorsqu’un vol est découvert plusieurs jours avant sa déclaration.
L’erreur qui peut compromettre votre indemnisation : déclarer votre vol 6 jours après au lieu de 2
En France, le délai contractuel de déclaration d’un vol ne peut en principe être inférieur à deux jours ouvrés à compter du moment où l’assuré en a connaissance. Une déclaration effectuée six jours après la découverte peut donc être tardive. Elle n’entraîne toutefois pas automatiquement la perte de l’indemnisation : une déchéance suppose notamment une clause applicable et un préjudice démontré par l’assureur.
La règle figure à l’article L113-2 du Code des assurances sur Légifrance. Pour les sinistres ordinaires relevant de cette disposition, le délai contractuel minimal est en principe de cinq jours ouvrés ; pour le vol, il est ramené à deux jours ouvrés.
2 jours ouvrés
Délai minimal que peut prévoir le contrat pour la déclaration d’un vol en France, à compter de sa connaissance par l’assuré. Le contrat peut accorder un délai plus long.
Référence : article L113-2 du Code des assurances, droit français.
Deux jours ouvrés ne signifient pas deux jours calendaires. Pour vérifier un éventuel retard, quatre informations sont nécessaires : la date de connaissance du vol, les jours ouvrés applicables, le délai prévu au contrat et la date effective de transmission de la déclaration.
Prenons un exemple purement hypothétique : vous découvrez un cambriolage un vendredi et déclarez les faits le jeudi suivant. Six jours calendaires peuvent s’être écoulés, mais cela ne signifie pas que six jours ouvrés ont été décomptés. Les week-ends, les jours fériés éventuels et les modalités de calcul doivent être examinés avant de conclure à un retard.
Ne confondez pas non plus les démarches nécessaires après un vol. Il faut sécuriser les lieux, déposer plainte selon les formalités applicables et prévenir l’assureur. N’attendez pas d’avoir terminé l’inventaire des objets volés pour effectuer la déclaration initiale, lorsque les modalités contractuelles permettent de communiquer les compléments ultérieurement.
Si le délai vous semble déjà dépassé, déclarez les faits sans attendre davantage. Indiquez la date réelle de découverte, expliquez précisément les circonstances du retard et conservez les éléments permettant de justifier votre chronologie. Ne modifiez jamais une date pour tenter de rendre le dossier recevable.
En France, la déchéance pour déclaration tardive doit notamment être prévue contractuellement, et l’assureur doit établir que le retard lui a causé un préjudice. Elle ne peut pas être opposée lorsque le retard résulte d’un cas fortuit ou de force majeure, dans les conditions prévues par le texte.
Si un refus est motivé par ce retard, demandez par écrit la clause invoquée et la nature du préjudice allégué. Ce contrôle permet de distinguer une déclaration objectivement tardive d’une perte effective du droit à indemnisation.
Ces dispositions concernent la France. En Belgique, en Suisse, au Luxembourg, au Québec et dans les autres territoires francophones, il faut consulter les règles locales et les stipulations du contrat. Même une déclaration effectuée à temps ne garantit pas la prise en charge d’un événement exclu.
Quels cas de sinistres peuvent être rejetés par les assureurs même avec des preuves ?
Un assureur peut refuser une indemnisation malgré des photographies, des factures ou un dépôt de plainte lorsque l’événement n’est pas couvert, qu’une exclusion applicable existe ou qu’une condition de garantie n’est pas respectée. Les preuves établissent les faits et les dommages, mais elles ne suffisent pas à créer une garantie absente du contrat.
Pour comprendre une décision, distinguez quatre situations : l’événement n’entre pas dans la garantie souscrite ; une exclusion contractuelle s’applique ; une condition de couverture n’est pas remplie ; ou les éléments transmis ne permettent pas d’établir suffisamment la nature ou l’étendue du dommage.
Cette distinction évite de multiplier des justificatifs sans répondre au véritable motif du refus. Si votre contrat ne couvre pas certains vols à l’extérieur du domicile, une facture supplémentaire ne suffira pas nécessairement à obtenir un remboursement.
| Situation | Point à vérifier | Risque d’indemnisation |
|---|---|---|
| Ordinateur volé à l’université | Couverture hors domicile et éventuelle extension des biens nomades | Vol potentiellement non couvert par la seule garantie habitation |
| Vélo volé dans un local collectif | Lieu assuré, conditions de sécurité et éventuelle garantie spécifique | Exclusion ou condition de garantie non remplie |
| Console appartenant au colocataire | Identité du propriétaire et personnes ou biens assurés | Bien pouvant relever d’un autre contrat ou ne pas être couvert |
| Dommage dans un logement de stage | Adresse assurée, garanties temporaires et limites territoriales | Logement pouvant être extérieur au périmètre de couverture |
| Cambriolage pendant les vacances | Durée d’inoccupation et conditions contractuelles de sécurité | Restrictions possibles selon le contrat |
Ces exemples ne correspondent pas à des refus systématiques. Certains contrats incluent des extensions, des garanties spécifiques ou des conditions plus favorables. Il faut consulter leurs dispositions exactes avant de conclure.
La fiche France Assureurs sur la garantie vol en assurance habitation détaille notamment le rôle des circonstances du vol, des protections du logement, des justificatifs et des modalités d’évaluation des biens.
Attention à une confusion fréquente : une indemnisation très faible n’est pas nécessairement un refus de garantie. Un sinistre peut être accepté, mais la somme versée réduite par une franchise, un plafond propre à certains équipements ou une déduction pour vétusté.
Pour examiner une proposition de règlement, rapprochez le montant accordé des conditions particulières et générales du contrat. Vérifiez que la bonne formule a été appliquée et que chaque réduction correspond à une disposition identifiable.
Si vous contestez une décision, demandez un refus motivé et la clause invoquée. Réunissez ensuite les documents répondant précisément au motif retenu : preuve d’une extension de garantie, justificatif de propriété, conditions de sécurité satisfaites ou élément corrigeant une erreur d’évaluation.
En France, une réclamation écrite auprès de l’assureur constitue une étape de contestation. Si le différend persiste, les voies de médiation ou de recours applicables peuvent être examinées. Une démarche de réclamation ne rend toutefois pas automatiquement inopposable une exclusion valable.
Avant d’en arriver à une contestation, des preuves recueillies correctement dès la découverte du dommage peuvent éviter une partie des désaccords sur les circonstances ou l’étendue des pertes.
Comment documenter un dégât des eaux en 5 minutes pour faciliter l’indemnisation ?
Pour documenter rapidement un dégât des eaux, photographiez la pièce entière, les zones humides, les objets touchés et l’écoulement visible, puis notez la date de découverte. Cette première collecte peut être réalisée en cinq minutes si les lieux sont sécurisés. Elle facilite l’évaluation, mais ne remplace ni les mesures urgentes ni la déclaration complète du sinistre.
La priorité reste toujours la sécurité. N’approchez pas d’une installation électrique présentant un risque et ne cherchez pas à photographier une zone dangereuse. Si cela peut être fait sans risque, arrêtez l’arrivée d’eau pour limiter les dommages. Demandez une intervention professionnelle lorsque la situation l’exige.
Une fois les lieux sécurisés, utilisez les cinq minutes comme objectif pratique :
- Première minute : prenez une photographie générale de la pièce pour montrer l’étendue apparente des dégâts.
- Deuxième minute : photographiez les traces d’humidité, les plinthes, le plafond ou les revêtements endommagés.
- Troisième minute : identifiez visuellement les meubles, équipements et effets personnels touchés.
- Quatrième minute : documentez l’écoulement visible ou les indices de fuite accessibles sans danger.
- Cinquième minute : notez la date et l’heure de découverte ainsi que les premières mesures prises.
Cette méthode constitue un outil de documentation initiale, pas une procédure officielle garantissant l’exhaustivité du dossier. D’autres observations et justificatifs pourront être nécessaires.
La précision du vocabulaire compte. Une trace d’humidité au plafond ne démontre pas, à elle seule, que le voisin du dessus est responsable. Décrivez les faits directement observés et distinguez-les des hypothèses sur l’origine de l’eau.
Vous pouvez par exemple écrire : « Une auréole humide est apparue au plafond de la salle de bains ; l’origine de l’infiltration n’est pas encore identifiée. » Une telle description évite d’attribuer prématurément la fuite à une personne ou à une installation particulière.
Il est également utile de documenter l’avant et l’après des mesures conservatoires. Si vous fermez l’arrivée d’eau, déplacez vos affaires vers une zone sèche ou faites intervenir un plombier, conservez les photographies, les horaires et les justificatifs correspondants. Les images ultérieures permettront de suivre l’évolution des dommages.
Selon la fiche France Assureurs sur le règlement d’un dégât des eaux, il faut notamment limiter rapidement la fuite et conserver les preuves des dommages. Les réparations définitives des peintures et revêtements doivent être distinguées des interventions urgentes destinées à arrêter l’écoulement.
Dans un logement étudiant, prévenez les interlocuteurs adaptés : bailleur ou gestionnaire pour un studio, occupants concernés pour une colocation, gestionnaire de résidence ou syndic lorsque les parties communes ou plusieurs logements sont touchés.
En France, le constat amiable dégâts des eaux peut faciliter l’identification des parties et la transmission des informations aux assureurs. Il n’est toutefois pas systématiquement obligatoire. Renseignez les observations connues et évitez de présenter comme certaine une origine qui reste à confirmer.
Cette collecte initiale facilite le travail de l’assureur, mais ne remplace pas les justificatifs établissant la possession et la valeur des biens. Ces documents deviennent essentiels lorsque le remboursement d’équipements personnels est en jeu.
Pourquoi votre demande d’indemnisation peut être refusée ou réduite sans factures ou photos ?
Une demande d’indemnisation peut être réduite ou plus difficile à évaluer lorsque les factures, les photographies et les autres preuves sont absentes. L’assureur doit pouvoir apprécier l’existence des biens, la réalité des dommages et leur valeur. L’absence d’une facture n’entraîne cependant pas automatiquement un refus : d’autres justificatifs peuvent être examinés selon le contexte et le contrat.
Trois types de preuves doivent être distingués. Une photographie ancienne peut établir qu’un ordinateur se trouvait dans votre logement avant le sinistre, sans prouver son prix d’achat. Une facture peut identifier son modèle et son coût initial, sans démontrer qu’il a été endommagé lors de l’événement déclaré. Une photographie du dommage aide à établir son état après le sinistre.
Les preuves de possession, de dommage et de valeur sont donc complémentaires. Plus leur correspondance est précise, plus il devient facile de comprendre l’évaluation effectuée par l’assureur.
Si vous avez perdu votre facture, plusieurs solutions sont envisageables :
- Retrouver une confirmation de commande dans vos courriels.
- Consulter votre historique d’achat sur le site du vendeur.
- Demander un duplicata de facture lorsqu’il est disponible.
- Rechercher un certificat de garantie ou un document identifiant le produit.
- Joindre une photographie antérieure montrant clairement le bien.
- Fournir une confirmation de paiement, accompagnée d’autres éléments permettant d’identifier l’achat.
Un relevé bancaire ne suffit pas toujours à déterminer quel objet a été acheté. De même, une photographie ne prouve pas nécessairement la propriété exclusive du bien. L’assureur appréciera les documents transmis selon leur cohérence et leur portée.
La valeur à retenir constitue une autre difficulté. Pour un ordinateur ancien, un téléphone reconditionné ou un meuble d’occasion, distinguez le prix payé à l’époque, la valeur du bien au jour du sinistre et le coût actuel d’un remplacement comparable.
Par exemple, dans un scénario hypothétique, un étudiant ayant acheté un ordinateur neuf plusieurs années auparavant ne peut pas supposer que son prix d’acquisition sera intégralement remboursé. Le contrat peut prévoir une indemnisation tenant compte de la vétusté, ou au contraire des modalités particulières de remplacement à neuf si l’option correspondante a été souscrite.
Pour préparer une estimation crédible, conservez les caractéristiques techniques, l’ancienneté connue ou estimée, l’état avant l’événement et les propositions de réparation ou de remplacement disponibles. Évitez de choisir un modèle nettement supérieur sans expliquer sa différence avec le bien perdu.
Lorsque le montant proposé est inférieur à votre inventaire, examinez chaque ligne :
| Écart constaté | Vérification à effectuer | Réponse utile |
|---|---|---|
| Bien absent de l’évaluation | Vérifier sa présence dans l’inventaire et la garantie applicable | Demander son examen avec les preuves disponibles |
| Valeur retenue trop faible | Comparer modèle, caractéristiques, état et ancienneté | Produire des éléments d’évaluation ciblés |
| Vétusté importante | Vérifier la méthode et les conditions contractuelles | Demander le détail de la déduction appliquée |
| Somme finale très réduite | Contrôler franchise et plafonds | Faire préciser chaque montant déduit |
Une contestation efficace repose sur les éléments précisément discutés, et non uniquement sur le total des pertes initialement déclarées. Demandez les bases d’évaluation retenues puis transmettez les preuves permettant de corriger d’éventuelles erreurs.
Après avoir reconstitué vos pertes matérielles, n’oubliez pas les besoins immédiats liés au sinistre. Une garantie assistance peut parfois organiser une intervention ou un hébergement, indépendamment de l’évaluation définitive des dommages.
À retenir avant de solliciter votre assistance
- Différenciez intervention et remboursement : l’organisation d’un dépannage ne signifie pas nécessairement que tous les frais seront indemnisés.
- Vérifiez l’accord préalable : certains contrats imposent de contacter une plateforme avant de missionner un professionnel.
- Conservez les références financières : notez les dépenses prises en charge directement, les sommes avancées et les éventuels plafonds.
Comment utiliser votre garantie assistance pour obtenir de l’aide gratuite en cas de pépin ?
Pour utiliser votre garantie assistance, contactez le service indiqué dans votre contrat avant d’engager une dépense non urgente et décrivez précisément le problème rencontré. L’assistance peut organiser un dépannage, une mise en sécurité ou un hébergement temporaire selon les garanties souscrites. Une prestation incluse dans le contrat n’est toutefois pas nécessairement gratuite dans toutes ses composantes : des plafonds et frais restant à charge peuvent s’appliquer.
L’assistance et l’indemnisation remplissent deux fonctions différentes. La première vise à répondre à une difficulté immédiate : porte bloquée, fuite, vitre brisée ou logement momentanément inhabitable. La seconde consiste à compenser les dommages reconnus par le contrat, après leur évaluation.
Si la situation présente un danger immédiat pour les personnes, la priorité reste l’appel aux services d’urgence compétents et la mise en sécurité. L’assistance contractuelle intervient ensuite selon les possibilités prévues.
Pour savoir quelle démarche effectuer, partez du problème concret :
| Situation | Action immédiate | Demande à l’assistance |
|---|---|---|
| Perte de clés et porte bloquée | Vérifier la situation et éviter toute ouverture forcée risquée | Demander si une intervention de serrurerie est prévue et sous quelles conditions |
| Fuite de plomberie | Fermer l’arrivée d’eau si cela peut être fait sans danger | Vérifier l’organisation d’un dépannage et les dépenses autorisées |
| Vitre brisée | Éloigner les personnes du verre et sécuriser les lieux sans risque | Demander les modalités de fermeture provisoire ou de remplacement |
| Studio inhabitable | Quitter les lieux dangereux et contacter les services nécessaires | Vérifier les conditions d’un hébergement temporaire ou d’autres prestations prévues |
Lorsque vous contactez l’assistance, communiquez votre référence de contrat, l’adresse du logement, la nature de l’urgence, les risques constatés et les mesures déjà prises. Demandez quelles interventions sont couvertes et si un prestataire particulier doit être utilisé.
Le point décisif est l’autorisation préalable lorsque le contrat l’exige. Si vous sollicitez directement un professionnel sans contacter la plateforme prévue, certains frais peuvent rester à votre charge. Cette précaution ne doit cependant pas retarder une mesure indispensable à la sécurité des personnes.
Avant toute intervention non urgente, posez quatre questions : la prestation est-elle prévue au contrat ? Qui règle le professionnel ? Quel plafond ou reste à charge s’applique ? Quelle référence d’accord faut-il conserver ?
Cette vérification est aussi importante pour un hébergement provisoire, un transport ou un achat de première nécessité. Ne supposez pas qu’une prestation nécessaire à votre confort sera automatiquement prise en charge si elle n’est pas prévue au contrat.
Intégrez enfin l’assistance dans votre suivi financier du sinistre. Distinguez les prestations payées directement par l’organisme d’assistance, celles que vous avez avancées et celles faisant éventuellement l’objet d’un remboursement ultérieur. Conservez les factures et les accords afin d’éviter les demandes en double et de comprendre les montants restant à votre charge.
Si vous venez de subir un sinistre, commencez dès maintenant par sécuriser les lieux, retrouver votre contrat et signaler les faits à l’assureur selon les modalités prévues. Demandez ensuite la liste des justificatifs attendus et les conditions de mobilisation de l’assistance. Vous disposerez ainsi d’une base documentée pour faire valoir l’indemnisation à laquelle votre garantie vous donne droit, sans engager de dépenses évitables.
Peut-on déclarer un sinistre lorsque son montant exact n’est pas encore connu ?
Oui, la déclaration initiale peut généralement présenter les faits et les dommages déjà connus, selon les exigences du contrat. Précisez que l’inventaire et l’évaluation restent provisoires, puis demandez comment transmettre les justificatifs complémentaires. Il est préférable de signaler rapidement l’événement plutôt que d’attendre tous les devis, sous réserve des modalités de déclaration applicables.
Faut-il conserver les objets endommagés jusqu’au passage de l’expert ?
Lorsque cela est possible sans risque, conservez les objets endommagés jusqu’à obtenir les instructions de l’assureur ou permettre leur constatation. Photographiez leur état avant toute élimination nécessaire pour des raisons de sécurité ou d’hygiène. En cas d’incertitude, demandez à l’assureur quelles preuves conserver avant de vous débarrasser d’un bien.
Peut-on recevoir une indemnisation avant la fin de toutes les réparations ?
Les modalités de règlement dépendent du contrat, du dommage et de son évaluation. Certains dossiers peuvent faire l’objet d’un règlement sans attendre toutes les réparations, tandis que d’autres garanties exigent des justificatifs particuliers pour verser certaines sommes. Demandez à votre gestionnaire les conditions de paiement et les documents nécessaires.
Que faire si l’assureur ne répond pas après l’envoi des justificatifs ?
Vérifiez d’abord que les documents ont été reçus et rattachés au bon numéro de dossier. Relancez ensuite l’assureur par un canal permettant de conserver une trace, en rappelant la date de transmission et les pièces concernées. Si le blocage persiste, utilisez la procédure de réclamation applicable à votre contrat et à votre pays.
Une assurance habitation étudiante rembourse-t-elle automatiquement un objet prêté par un proche ?
Non. La couverture d’un objet prêté dépend des biens assurés, des garanties souscrites et des dispositions contractuelles relatives aux biens appartenant à des tiers. Identifiez clairement le propriétaire, réunissez les preuves disponibles et demandez à l’assureur si le bien relève de votre garantie ou d’une autre couverture.