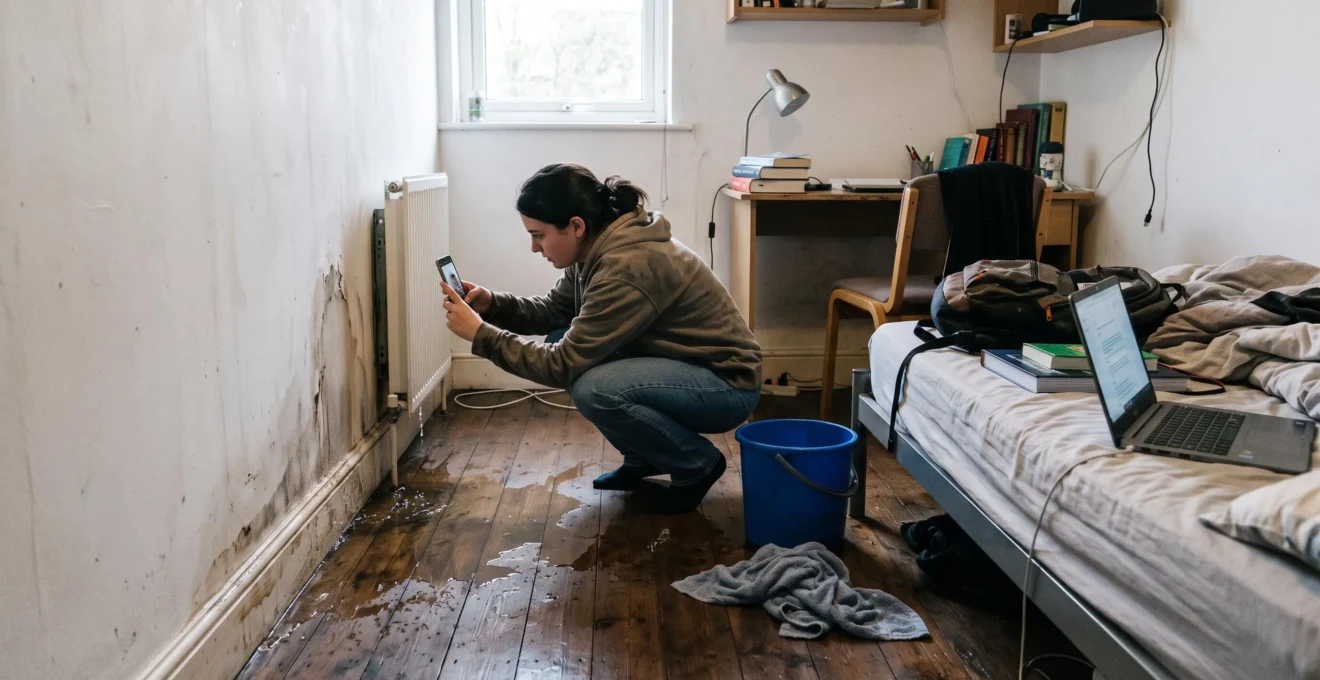
Une fuite d’eau qui traverse le plafond du voisin, un parquet qui gonfle ou une chaudière endommagée peuvent entraîner des frais considérables. Pour un étudiant locataire, la question est immédiate : faut-il rembourser le propriétaire, et l’assurance habitation prendra-t-elle en charge les réparations ?
En France, le locataire peut être responsable des dégradations et des sinistres survenus pendant la location, mais cette responsabilité n’est pas automatique. La vétusté, certains défauts du bâtiment ou une cause étrangère peuvent modifier la répartition des frais. Il faut également distinguer les réparations locatives, les dommages causés aux voisins et ceux qui concernent les biens personnels.
Une assurance habitation ne rembourse pas nécessairement tous ces préjudices : les garanties, exclusions et franchises dépendent du contrat. Pour éviter qu’un accident domestique ne se transforme en litige coûteux, les bons réflexes consistent à limiter les dommages, conserver les preuves et faire déterminer leur origine avant de reconnaître une responsabilité.
Les règles juridiques détaillées ci-dessous concernent principalement la France. Dans les autres pays francophones, les obligations du locataire, les délais et les mécanismes d’assurance doivent être vérifiés selon le droit local.
Responsabilité locative : les trois réflexes essentiels
- Identifier la cause : un équipement usé, un défaut de construction et une négligence du locataire n’entraînent pas les mêmes conséquences.
- Préserver les preuves : photos, état des lieux, factures et échanges écrits permettent de déterminer les responsabilités.
- Vérifier les garanties : responsabilité civile locative, recours des voisins, protection juridique et dommages aux biens ne couvrent pas les mêmes situations.
- Que faire dans les 10 premières minutes après un dégât des eaux dans votre logement étudiant ?
- Pourquoi vous ne payez pas si la chaudière tombe en panne mais oui si elle explose ?
- Comment limiter les dégâts après avoir renversé 10 litres d’eau sur le parquet ?
- Recours amiable, dépôt de garantie ou tribunal : comment votre bailleur peut agir ?
- L’erreur qui annule votre couverture : réparer un dégât des eaux sans prévenir l’assureur
- Quand utiliser votre RC vie privée plutôt que votre assurance habitation ?
- Pourquoi votre RC habitation ne couvre pas les dommages causés pendant un stage en entreprise ?
- Pourquoi payer un avocat alors que votre assurance habitation offre une assistance juridique ?
Que faire dans les 10 premières minutes après un dégât des eaux dans votre logement étudiant ?
Dans les premières minutes d’un dégât des eaux, commencez par supprimer le danger et arrêter l’écoulement lorsque cela peut se faire sans risque. Protégez ensuite vos affaires, photographiez les dommages, informez rapidement le bailleur et contactez votre assureur. L’objectif est double : empêcher l’aggravation du sinistre et conserver les éléments permettant d’établir son origine.
Si l’eau atteint des installations électriques, n’approchez pas les équipements touchés et ne manipulez pas un tableau électrique humide. Coupez l’alimentation uniquement si vous pouvez le faire en sécurité. En présence d’un danger immédiat, éloignez-vous et faites intervenir les secours ou un professionnel compétent.
Lorsque la situation est sécurisée, fermez l’arrivée d’eau accessible si cela permet d’arrêter la fuite. Déplacez les ordinateurs, documents, vêtements et objets de valeur hors de la zone humide. Si l’eau traverse le plancher, avertissez également les occupants concernés afin qu’ils puissent protéger leurs biens.
Avant de nettoyer, prenez des photos générales des pièces puis des clichés rapprochés de la fuite, des traces d’humidité et des objets détériorés. Une courte vidéo permet de montrer l’écoulement ou l’étendue de la zone touchée. Cette documentation doit toutefois rester compatible avec l’urgence : il ne faut jamais laisser l’eau se répandre pour obtenir de meilleures images.
Prévenez ensuite le propriétaire ou l’agence par écrit. Décrivez les faits observés plutôt que de conclure prématurément à votre responsabilité. Par exemple : « Une fuite est apparue sous l’évier ce matin. L’arrivée d’eau a été fermée et des traces d’humidité sont visibles sur le sol. » Cette formulation reste factuelle sans attribuer une cause qui n’a pas encore été vérifiée.
Préparez pour l’assureur le numéro de votre contrat, la date de découverte, la cause apparente, les photographies, la liste provisoire des biens touchés et les coordonnées du bailleur ou des voisins concernés. Signalez toute incertitude au lieu de présenter une hypothèse comme un fait établi.
Checklist : sécuriser un dégât des eaux dès sa découverte
- Arrêter l’écoulement sans danger : identifier et fermer l’arrivée d’eau accessible ; noter l’heure et la mesure prise.
- Mettre les biens à l’abri : déplacer les objets menacés ; établir une première liste des affaires exposées à l’humidité.
- Documenter le sinistre : enregistrer des photos générales, des détails et, si utile, une vidéo datée.
- Avertir les personnes concernées : envoyer un message factuel au bailleur et prévenir les voisins exposés ; conserver les échanges.
- Contacter l’assurance : déclarer le sinistre dans les conditions du contrat ; conserver le numéro de dossier et l’accusé de réception.
Ces premières mesures protègent vos intérêts sans établir à elles seules qui devra payer. La cause technique du sinistre, notamment lorsqu’un équipement fixe est impliqué, reste déterminante.
Pourquoi vous ne payez pas si la chaudière tombe en panne mais oui si elle explose ?
Une chaudière défaillante n’engage pas automatiquement la responsabilité du locataire, même lorsque l’appareil provoque des dommages importants. Une panne liée à la vétusté ou à un défaut relevant du bailleur se distingue d’un accident causé par une manipulation dangereuse ou un défaut d’entretien imputable au locataire. L’origine technique du problème détermine les responsabilités, pas sa gravité.
En France, la répartition de l’entretien et des réparations repose notamment sur la législation des baux d’habitation et le décret n° 87-712 du 26 août 1987 relatif aux réparations locatives. La notice officielle sur les obligations du bailleur et du locataire rappelle la distinction entre entretien courant, réparations locatives et dégradations, avec les exceptions prévues notamment pour la vétusté et certains défauts du bâtiment.
Pour les chaudières concernées par la réglementation française, un entretien doit généralement être réalisé chaque année civile. Lorsque cette obligation incombe au locataire, il doit faire intervenir un professionnel qualifié et conserver l’attestation. La fiche Service-Public sur l’entretien annuel de la chaudière précise notamment que l’attestation est remise dans les 15 jours suivant la visite et doit être conservée au moins deux ans.
Pour analyser la situation, posez quatre questions : qui devait organiser l’entretien, à quelle date a-t-il été effectué, existe-t-il une attestation et quelle cause technique explique la panne ? Le document d’entretien constitue une preuve importante, sans suffire à démontrer systématiquement l’absence de faute.
Plusieurs scénarios hypothétiques montrent les différences :
- Corrosion liée à l’ancienneté : si l’expertise établit une détérioration relevant de la vétusté, les réparations de l’appareil peuvent incomber au bailleur.
- Manipulation non autorisée : si le locataire a modifié un élément de sécurité et causé un sinistre, sa responsabilité peut être engagée.
- Entretien obligatoire omis : si un défaut d’entretien imputable au locataire a effectivement contribué au dommage, cette négligence peut avoir des conséquences financières.
- Défaut connu mais non traité : si le propriétaire a été alerté d’un dysfonctionnement relevant de ses obligations et n’a pas agi, sa responsabilité peut être recherchée.
Après une explosion ou un incendie, l’expertise d’assurance peut rechercher une corrosion, un défaut de maintenance, une installation défectueuse ou une intervention inadaptée. L’attestation d’entretien, les signalements précédents et les constatations techniques doivent être examinés ensemble. L’éventuelle prise en charge dépend aussi des garanties et exclusions applicables.
Le même raisonnement s’applique à d’autres installations du logement : ce n’est pas la seule présence du locataire au moment du dommage qui suffit à déterminer qui en supportera le coût.
Comment limiter les dégâts après avoir renversé 10 litres d’eau sur le parquet ?
Après avoir renversé 10 litres d’eau sur un parquet, absorbez immédiatement le liquide, protégez les meubles et favorisez un séchage adapté. Photographiez les zones touchées et surveillez les déformations, les odeurs et les traces d’infiltration. Ne démontez pas le revêtement sans avis professionnel : l’eau peut avoir pénétré sous les lames ou atteint le logement inférieur.
Une petite quantité d’eau peut suffire à endommager un revêtement sensible. À l’inverse, un écoulement important récupéré immédiatement sur une surface étanche n’entraîne pas nécessairement des réparations lourdes. Le volume déversé n’est donc pas un indicateur suffisant du coût du sinistre.
Commencez par éponger avec des serviettes ou un matériel absorbant adapté. Écartez les tapis et les objets humides, aérez si les conditions le permettent et évitez les sources de chaleur excessive. Un séchage brutal ou mal maîtrisé peut accentuer certaines déformations.
Certains signes justifient une vérification approfondie : lames qui se soulèvent, joints qui s’ouvrent, odeur persistante d’humidité, taches qui progressent sur les plinthes ou le plafond inférieur. Un bruit creux inhabituel peut également conduire à faire contrôler le support, sans constituer à lui seul une preuve d’infiltration.
Si le logement comporte un chauffage intégré au plancher ou des installations électriques sous le revêtement, évitez toute intervention improvisée. Le démontage d’un parquet collé, d’un stratifié ou d’un plancher technique peut aggraver les dégâts et compromettre l’expertise. Les mesures conservatoires urgentes restent possibles, mais les travaux définitifs doivent être coordonnés avec le propriétaire et, si un sinistre est déclaré, avec l’assureur.
Cas pratique hypothétique : l’eau atteint le voisin du dessous
Un étudiant renverse un seau d’eau sur son parquet. Il éponge rapidement et ne constate aucune déformation. Le lendemain, son voisin signale une auréole au plafond.
La priorité consiste à documenter les deux logements et à déclarer les dommages aux assureurs concernés. L’origine de l’humidité doit être confirmée. Selon les circonstances, la responsabilité du locataire et les garanties couvrant les dommages aux tiers peuvent être examinées.
Lorsque l’incident résulte clairement d’une maladresse, il ne faut pas dissimuler les faits. Toutefois, le coût réclamé doit correspondre aux dommages réellement imputables à l’accident. Une rénovation complète ne peut pas être présumée nécessaire uniquement parce qu’une partie du revêtement a été mouillée.
Un séchage rapide peut limiter les conséquences matérielles, tandis qu’une déclaration correctement documentée facilite l’examen des responsabilités et des demandes d’indemnisation.
Recours amiable, dépôt de garantie ou tribunal : comment votre bailleur peut agir ?
Si votre propriétaire estime que vous avez dégradé le logement, il peut demander une réparation amiable, retenir une somme justifiée sur le dépôt de garantie lors de votre départ ou engager une procédure judiciaire. Il doit toutefois pouvoir établir le fondement de sa demande et justifier les montants réclamés. Une dégradation constatée ne signifie pas que n’importe quelle facture peut vous être imposée.
Le premier élément à examiner est généralement l’état des lieux. La comparaison entre les documents d’entrée et de sortie permet d’identifier les différences constatées pendant la location. Les photos datées, les signalements de panne et les échanges avec le bailleur peuvent compléter cette analyse.
Un propriétaire ne peut pas traiter de la même manière une usure normale et un dommage imputable au locataire. Une peinture vieillissante, par exemple, ne se confond pas nécessairement avec une dégradation anormale. De même, l’état initial du logement compte dans l’évaluation d’une réparation.
En France, les délais de restitution sont encadrés. La fiche Service-Public sur le dépôt de garantie dans un bail d’habitation distingue deux situations principales.
| Situation à la sortie | Délai maximal de principe | Point à vérifier |
|---|---|---|
| État des lieux de sortie conforme à celui d’entrée | 1 mois après la remise des clés | Existence éventuelle d’autres sommes légalement dues |
| État des lieux de sortie non conforme à celui d’entrée | 2 mois après la remise des clés | Justification des retenues et prise en compte de l’usure normale |
Des règles particulières peuvent concerner certaines provisions pour charges. Une retenue doit être documentée : le simple désaccord du propriétaire avec l’état du logement ne permet pas de conserver arbitrairement le dépôt.
Lorsqu’un sinistre est assuré, il faut également vérifier le circuit d’indemnisation. Si le bailleur a déjà été intégralement indemnisé pour un préjudice déterminé, il ne peut pas obtenir deux fois réparation de ce même préjudice. Des franchises, dommages non couverts ou recours entre assureurs peuvent cependant compliquer le calcul.
Si vous contestez une retenue, demandez d’abord les justificatifs et formulez votre désaccord par écrit. Une mise en demeure peut ensuite formaliser la demande de restitution. Selon la nature du litige et son montant, une tentative préalable de résolution amiable peut être nécessaire avant la saisine du tribunal judiciaire. La commission départementale de conciliation peut également intervenir dans certains litiges locatifs.
La procédure dépend du fondement de la demande. Il convient donc de vérifier la juridiction compétente et les formalités applicables, plutôt que de supposer qu’un litige portant sur une petite somme relève automatiquement d’un juge distinct.
Conservez tous les documents jusqu’à la résolution du différend. L’intervention d’un assureur peut simplifier une réclamation, mais elle ne dispense ni le locataire ni le bailleur de vérifier les faits et les justificatifs.
L’erreur qui annule votre couverture : réparer un dégât des eaux sans prévenir l’assureur
Réparer entièrement un dégât des eaux avant d’avertir son assureur peut compliquer l’indemnisation, notamment si les travaux empêchent d’identifier l’origine du sinistre ou d’évaluer les dommages. Cela n’annule pourtant pas automatiquement la couverture. Les conséquences dépendent des obligations contractuelles, des circonstances, du retard éventuel et des conditions légales permettant d’opposer une déchéance de garantie.
La plupart des contrats d’assurance habitation prévoient une procédure de déclaration. En France, le délai contractuel pour un dégât des eaux ne peut généralement pas être inférieur à cinq jours ouvrés à partir du moment où l’assuré a connaissance du sinistre. Le contrat peut prévoir un délai plus favorable.
Une déclaration tardive ne suffit pas, à elle seule, à justifier toute suppression de garantie. Pour opposer une déchéance liée au retard, l’assureur doit notamment respecter les conditions prévues par le Code des assurances, dont l’existence d’un préjudice causé par ce retard.
Il faut distinguer trois décisions : arrêter une fuite urgente, retirer des matériaux dangereux et procéder à la réparation définitive. Les premières mesures peuvent être indispensables pour limiter les dommages. En revanche, remplacer intégralement un revêtement ou faire disparaître une canalisation défectueuse avant toute constatation peut rendre l’expertise beaucoup plus difficile.
Avant d’engager des travaux définitifs, contactez l’assureur et demandez quelles opérations sont autorisées ou nécessitent une expertise préalable. Conservez les devis, factures, photos et, lorsque cela est possible sans danger, les éléments remplacés.
Un sinistre peut aussi être découvert tardivement. Si des moisissures apparaissent derrière une armoire plusieurs semaines après une infiltration, le moment de la découverte doit être documenté. Il faut distinguer la date de survenance supposée, souvent inconnue, de celle à laquelle le locataire a effectivement eu connaissance du dommage.
Enfin, déclarer un sinistre ne signifie pas reconnaître sa responsabilité. Indiquer « une infiltration est visible sous la fenêtre » est différent d’affirmer « j’ai provoqué cette infiltration » sans diagnostic. Une description fidèle des observations laisse ouverte l’analyse d’un éventuel défaut du bâtiment ou de l’intervention d’un tiers.
La bonne approche consiste à agir vite contre l’aggravation, tout en préservant la possibilité d’une expertise. Une fois les dommages établis, reste à savoir quelle garantie d’assurance peut intervenir.
Quand utiliser votre RC vie privée plutôt que votre assurance habitation ?
La responsabilité civile vie privée intervient généralement lorsque vous causez involontairement un dommage à un tiers dans votre vie personnelle. La responsabilité civile locative concerne, elle, certains dommages dont vous répondez envers le bailleur au titre du logement loué. Ces garanties peuvent figurer dans un même contrat d’assurance habitation, mais leurs conditions et exclusions ne sont pas identiques.
En France, l’obligation d’assurance du locataire porte notamment sur les risques locatifs dans les situations où cette assurance est légalement requise. Cette couverture ne doit pas être confondue avec une protection universelle contre tous les dommages causés à autrui.
Pour déterminer la garantie à mobiliser, examinez trois éléments : l’identité de la personne lésée, le contexte de l’accident et la nature du bien endommagé.
| Situation | Garantie à vérifier | Limite importante |
|---|---|---|
| Incendie accidentel endommageant le logement loué | Responsabilité civile locative ou garantie risques locatifs | Responsabilité établie et conditions du contrat |
| Eau provenant du logement et endommageant un voisin | Garantie recours des voisins et des tiers, ou responsabilité civile applicable | Détermination de la cause et articulation des contrats |
| Objet d’un ami cassé pendant une soirée privée | Responsabilité civile vie privée | Exclusions relatives aux biens confiés, empruntés ou gardés |
| Dommage survenu pendant une activité professionnelle | Assurance professionnelle ou dispositif spécifique | Exclusion fréquente de la RC vie privée |
| Bien personnel du locataire détérioré par l’eau | Garantie dommages aux biens, si souscrite | La seule responsabilité civile ne couvre pas automatiquement ses propres biens |
En colocation, la lecture du contrat devient particulièrement importante. Une assurance souscrite par un seul occupant ne couvre pas nécessairement toutes les responsabilités personnelles des autres. Il faut vérifier les noms des assurés, les garanties applicables à chacun et les éventuelles clauses particulières.
Un étudiant encore couvert par l’assurance familiale peut également bénéficier de certaines garanties de responsabilité civile vie privée, sous réserve de son âge, de son statut, de sa résidence et des dispositions du contrat parental. Ce rattachement ne dispense pas automatiquement d’assurer le logement loué.
Les dommages intentionnels, certains biens empruntés, les véhicules motorisés et les activités professionnelles font partie des situations qui nécessitent une attention particulière. Leur traitement dépend des règles légales et contractuelles pertinentes.
Avant de compter sur une garantie, demandez une confirmation écrite de son champ d’application. Cette précaution est particulièrement utile lorsque votre quotidien comprend aussi une activité en entreprise.
Pourquoi votre RC habitation ne couvre pas les dommages causés pendant un stage en entreprise ?
Votre responsabilité civile habitation ou vie privée n’est généralement pas conçue pour couvrir les dommages causés dans l’exercice d’une activité professionnelle. Un stage peut entrer dans cette catégorie, même lorsqu’il n’est pas rémunéré. La prise en charge dépend alors des responsabilités respectives de l’entreprise, du stagiaire et, selon les situations, de l’établissement de formation ou d’une assurance spécifique.
Une convention de stage ne signifie pas que le stagiaire doit personnellement rembourser tout matériel qu’il endommage. En droit français, la responsabilité de l’organisme d’accueil peut notamment être examinée au regard des règles relatives aux dommages causés dans l’exécution des missions confiées.
Il faut distinguer un geste accompli dans le cadre normal du stage d’une initiative personnelle étrangère aux missions autorisées. Le contrat d’assurance de l’entreprise, les circonstances de l’accident et les règles de responsabilité applicables sont déterminants.
Prenons un exemple hypothétique : pendant son stage, un étudiant fait tomber un appareil professionnel en exécutant une tâche demandée par son tuteur. La responsabilité et l’assurance mobilisable doivent être examinées dans le contexte de cette mission. Il serait incorrect de conclure automatiquement que l’étudiant doit payer l’intégralité du remplacement.
Le matériel confié présente une difficulté supplémentaire. Une RC vie privée peut exclure les biens utilisés ou gardés dans un cadre professionnel. Les clauses relatives aux objets confiés, aux équipements informatiques et aux activités exercées hors des locaux méritent donc d’être vérifiées.
Avant le début du stage, demandez à l’organisme d’accueil et à votre établissement de formation quelles assurances interviennent en cas de dommage matériel ou corporel. Les questions pertinentes concernent notamment :
- La couverture des tâches réalisées dans les locaux de l’entreprise.
- Les missions à l’extérieur ou chez un client.
- Le matériel informatique ou technique confié au stagiaire.
- Les activités effectuées en télétravail depuis le logement étudiant.
- Les déplacements et les stages organisés à l’étranger.
Le trajet entre le domicile et l’entreprise ne doit pas être assimilé sans examen à une activité couverte par la RC professionnelle. Un accident de trajet, un accident de circulation et un dommage causé pendant une mission répondent à des régimes distincts. Les assurances éventuellement nécessaires doivent être vérifiées avant le départ.
Un document d’assurance ne protège que dans le périmètre de ses garanties. En cas de désaccord sur la responsabilité ou sur un refus de prise en charge, une assistance juridique peut permettre de comprendre les démarches possibles.
À retenir avant de contester une facture ou une décision d’assurance
- Demandez les motifs écrits de toute réclamation, retenue ou décision de refus afin de vérifier les faits et les garanties invoquées.
- Vérifiez les assurances susceptibles d’inclure une protection juridique et leurs conditions d’intervention avant d’engager des frais.
- Conservez l’état des lieux, les échanges, les photographies et les décisions de l’assureur dans un dossier unique pour faciliter un éventuel recours.
Pourquoi payer un avocat alors que votre assurance habitation offre une assistance juridique ?
Si votre assurance habitation comprend une garantie de protection juridique, vous pouvez parfois obtenir des conseils, un accompagnement amiable ou une participation aux frais d’avocat sans tout financer personnellement. Cette garantie n’est toutefois pas systématiquement incluse. Son efficacité dépend du type de litige, des exclusions, des plafonds de remboursement et des conditions d’activation prévues au contrat.
Il faut d’abord distinguer l’assistance juridique, qui peut fournir une information ou une orientation, de la véritable garantie de protection juridique, susceptible de financer certaines démarches pour défendre vos intérêts. Une simple ligne d’assistance téléphonique ne signifie pas que les honoraires d’avocat seront remboursés.
Dans un litige locatif, plusieurs services peuvent être prévus : analyse des documents, conseils sur une retenue de dépôt de garantie, tentative de règlement amiable, accompagnement dans une procédure et participation aux frais d’expertise ou de représentation.
Ces prestations sont encadrées par le contrat. Vérifiez notamment le domaine couvert, le seuil d’intervention, les plafonds, les éventuelles franchises et les exclusions. Une garantie peut également écarter les litiges déjà connus au moment de la souscription ou prévoir des conditions d’ancienneté.
En cas de procédure nécessitant un avocat, l’assuré bénéficie en principe du libre choix de celui-ci dans les conditions prévues par le droit de la protection juridique. La participation financière de l’assureur peut rester plafonnée : choisir un avocat dont les honoraires dépassent ce plafond peut entraîner un reste à charge.
Si votre assureur intervient déjà dans le sinistre qui vous oppose au propriétaire, signalez toute difficulté concernant l’indépendance des conseils. Des règles spécifiques existent pour gérer les conflits d’intérêts en matière de protection juridique.
Avant de consulter un avocat à vos frais, examinez aussi les autres dispositifs disponibles. Certaines cartes bancaires ou assurances complémentaires comportent une assistance, mais leur périmètre doit être vérifié. L’aide juridictionnelle peut être accessible sous conditions, tandis que les structures d’information sur le logement, les permanences d’accès au droit et les conciliateurs de justice peuvent proposer un accompagnement gratuit adapté à certaines démarches.
Si plusieurs contrats prévoient une protection juridique, signalez leur existence aux assureurs concernés afin de clarifier les modalités d’intervention. Avant d’engager une procédure ou une dépense importante, demandez une confirmation écrite de la prise en charge possible, tout en tenant compte des mesures urgentes nécessaires pour préserver vos droits.
La prochaine action utile consiste à retrouver vos conditions générales d’assurance habitation, rechercher les rubriques « protection juridique », « défense-recours » et « exclusions », puis réunir vos justificatifs avant de solliciter un avis. Vous pourrez ainsi déterminer si une solution amiable suffit ou si une assistance juridique plus approfondie est nécessaire.
Un propriétaire peut-il réclamer plus que le dépôt de garantie ?
Oui. En France, le dépôt de garantie ne constitue pas un plafond de responsabilité. Si le préjudice imputable au locataire dépasse son montant, le bailleur peut demander une indemnisation complémentaire. Il doit toutefois justifier sa demande et tenir compte des responsabilités réellement établies, de la vétusté et des éventuelles indemnisations déjà perçues.
Un incendie accidentel est-il toujours remboursé par l’assurance habitation ?
Non. L’indemnisation dépend des garanties souscrites, de la cause de l’incendie, des personnes responsables et des exclusions légalement applicables. La couverture des risques locatifs ne signifie pas nécessairement que les biens personnels du locataire ou tous les dommages causés aux voisins seront indemnisés dans les mêmes conditions.
Faut-il payer pour remplacer un équipement déjà ancien lors de l’entrée dans le logement ?
Pas automatiquement. La vétusté et les défauts qui ne sont pas imputables au locataire doivent être distingués des dégradations dont il répond effectivement. L’état des lieux d’entrée, l’ancienneté du matériel, les justificatifs d’entretien et les circonstances de la panne permettent d’examiner la répartition des frais.
Que faire si une infiltration n’est découverte que plusieurs semaines après son apparition ?
Documentez immédiatement les traces visibles, prévenez le bailleur et déclarez le sinistre à votre assureur en indiquant la date réelle de découverte. Ne présentez pas une date de survenance incertaine comme certaine. Conservez les indices permettant d’expliquer pourquoi les dommages n’étaient pas visibles auparavant et faites vérifier leur origine.
Une attestation d’assurance habitation suffit-elle à prouver que tous les dommages sont couverts ?
Non. Une attestation confirme généralement l’existence de certaines garanties sur une période donnée, mais elle ne détaille pas toutes les exclusions, franchises et limites d’indemnisation. Pour connaître précisément votre couverture, consultez les conditions particulières et générales du contrat et demandez une confirmation écrite lorsque votre situation présente un doute.