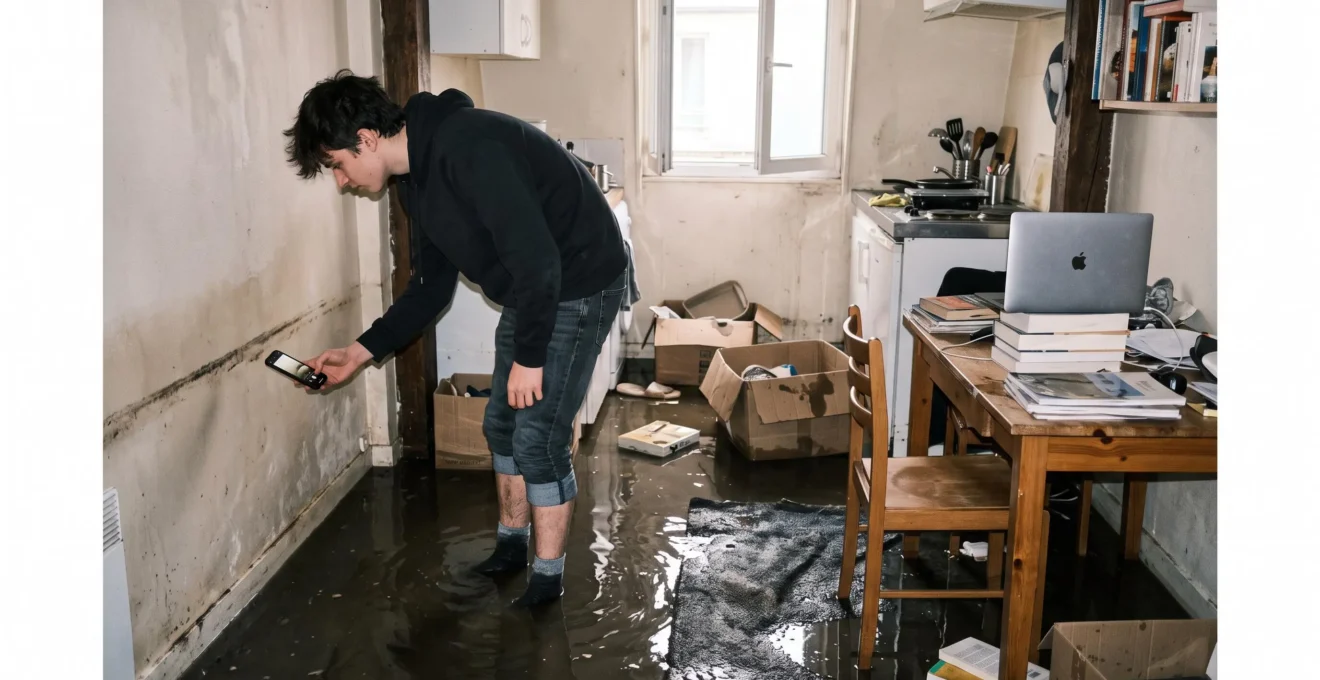
Votre studio vient d’être inondé après de fortes pluies. Votre ordinateur ne fonctionne plus, votre matelas est trempé et vous ignorez si votre assurance habitation étudiante prendra en charge les dégâts. La réponse dépend de votre contrat, de l’origine des dommages et, dans certains cas, d’une décision officielle des autorités françaises.
En France, la garantie catastrophes naturelles, appelée CatNat, est automatiquement attachée aux contrats assurant les dommages aux biens concernés. Elle peut notamment intervenir après une inondation exceptionnelle, un séisme ou un mouvement de terrain reconnu comme catastrophe naturelle. En revanche, une tempête ordinaire relève généralement d’une autre garantie.
Le point essentiel : être assuré ne signifie pas que tous les dégâts seront intégralement remboursés. La reconnaissance de l’événement, les biens déclarés, la franchise et les justificatifs présentés déterminent l’indemnisation. Les règles détaillées ci-dessous concernent le droit français ; elles ne s’appliquent pas automatiquement aux logements situés en Belgique, en Suisse ou dans d’autres pays francophones.
Catastrophes naturelles et logement étudiant : l’essentiel
- Une garantie légale : la protection CatNat accompagne les assurances couvrant les dommages aux biens, notamment les contrats multirisques habitation.
- Une reconnaissance officielle : pour bénéficier du régime CatNat, la commune et le phénomène doivent être visés par un arrêté interministériel, et les dommages doivent remplir les conditions de garantie.
- Des démarches indispensables : déclarez immédiatement les dégâts, rassemblez vos preuves et vérifiez les franchises ainsi que l’éventuelle prise en charge d’un relogement d’urgence.
- Pourquoi la garantie catastrophes naturelles est incluse d’office dans votre assurance étudiante ?
- Comment savoir si l’inondation que vous avez subie sera indemnisée au titre des CatNat ?
- Franchise CatNat vs franchise dégât des eaux : pourquoi la différence change tout pour un locataire étudiant ?
- L’idée reçue qui laisse de nombreux sinistrés sans solution : le relogement ne se déclenche pas tout seul
- Quelles villes françaises concentrent le plus d’arrêtés catastrophes naturelles ? Et pourquoi cela devrait guider votre choix de logement
- Déclaration sous 5 jours ou sous 10 jours : quel délai respecter pour quel type de sinistre ?
- Quel numéro appeler en cas de dégât des eaux, de sinistre climatique ou de problème de santé à l’étranger ?
- Comment déclarer un sinistre sans erreur pour obtenir le remboursement maximal ?
Pourquoi la garantie catastrophes naturelles est incluse d’office dans votre assurance étudiante ?
La garantie catastrophes naturelles est imposée par la réglementation française lorsque votre assurance couvre les dommages aux biens concernés. Vous ne pouvez donc pas la supprimer individuellement d’un contrat multirisque habitation pour réduire votre cotisation. Cette obligation repose sur un principe de solidarité nationale : répartir le financement des catastrophes entre de nombreux assurés, plutôt que le concentrer sur les seuls habitants des zones exposées.
Ce dispositif existe depuis la loi du 13 juillet 1982. L’article L125-1 du Code des assurances sur la garantie catastrophes naturelles prévoit son application aux contrats couvrant les dommages d’incendie ou d’autres dommages aux biens situés en France.
Pour un étudiant, cela signifie qu’une assurance multirisque habitation couvrant son mobilier comprend normalement la garantie CatNat. À l’inverse, une simple couverture de responsabilité civile ne doit pas être assimilée à une assurance protégeant l’ensemble de ses effets personnels.
La cotisation comprend une surprime réglementaire CatNat calculée selon des règles communes. Cette mutualisation permet de financer des sinistres dont le coût pourrait être particulièrement élevé pour les seuls assurés des secteurs inondables. Le système bénéficie également d’un mécanisme de réassurance faisant intervenir la Caisse centrale de réassurance, avec la garantie de l’État dans le cadre prévu par la réglementation. Cela ne supprime toutefois ni les plafonds contractuels ni les conditions d’indemnisation.
Attention à une distinction importante : une tempête ne relève pas nécessairement du régime CatNat. Les dommages dus aux vents violents ordinaires sont généralement traités par la garantie tempête, tandis que les vents cycloniques répondant aux critères légaux peuvent entrer dans le régime CatNat. La grêle et le poids de la neige relèvent également de garanties distinctes dont il faut vérifier les conditions.
La garantie suit les biens assurés : si votre ordinateur ou vos meubles ne sont pas correctement couverts par le contrat, l’existence d’une catastrophe naturelle ne suffit pas à obtenir leur remboursement.
Cette protection légale constitue donc un socle important, mais elle ne dispense pas de vérifier les garanties mobilières. En cas d’inondation, une seconde question devient déterminante : l’événement a-t-il été officiellement reconnu ?
Comment savoir si l’inondation que vous avez subie sera indemnisée au titre des CatNat ?
Pour savoir si une inondation peut être indemnisée au titre des catastrophes naturelles, vérifiez trois éléments : l’existence d’un arrêté interministériel concernant votre commune, la correspondance entre le phénomène reconnu et les dégâts subis, puis la couverture des biens endommagés par votre contrat. Sans arrêté applicable, la garantie CatNat ne peut pas être mobilisée, même si votre logement a subi de lourds dommages.
La reconnaissance de catastrophe naturelle n’est pas automatique après des pluies exceptionnelles. L’administration examine notamment l’intensité anormale du phénomène, puis publie sa décision au Journal officiel.
Un arrêté précise les communes concernées, les dates de l’événement et la nature du phénomène reconnu. Il faut donc vérifier ces trois informations : un arrêté concernant votre commune pour une sécheresse ancienne, par exemple, ne permet pas d’indemniser une inondation récente.
La fiche Service-Public sur l’assurance et les catastrophes naturelles rappelle que la couverture des biens et la reconnaissance administrative constituent deux conditions fondamentales de l’indemnisation.
Pour retrouver cette information, consultez les arrêtés répertoriés sur les services publics de prévention des risques et renseignez-vous auprès de votre mairie. Celle-ci peut vous indiquer si une demande de reconnaissance a été déposée. Le dépôt d’une demande ne garantit cependant pas qu’elle aboutira favorablement.
Il faut également déterminer l’origine exacte de l’eau. Une fuite de canalisation, un débordement d’appareil sanitaire et une crue exceptionnelle ne relèvent pas nécessairement des mêmes garanties. Le ruissellement, les remontées de nappe ou les débordements de cours d’eau peuvent relever des catastrophes naturelles lorsque les conditions légales sont réunies.
En pratique, l’absence d’arrêté CatNat ne signifie pas automatiquement une absence totale d’assurance. Certains dommages peuvent relever d’une garantie dégât des eaux ou d’une autre garantie contractuelle. L’assureur doit examiner la cause du sinistre et les dispositions du contrat.
Pour un étudiant locataire, la distinction entre les biens personnels et le bâtiment est tout aussi importante. Le contrat du propriétaire peut intervenir pour les éléments immobiliers qui lui appartiennent, tandis que votre assurance couvre les biens et responsabilités prévus à votre contrat.
Cette vérification administrative détermine le régime d’indemnisation susceptible de s’appliquer. Elle influence aussi le montant qui restera à votre charge après déduction de la franchise.
Franchise CatNat vs franchise dégât des eaux : pourquoi la différence change tout pour un locataire étudiant ?
La franchise est la somme qui reste à votre charge après un sinistre indemnisable. Pour les catastrophes naturelles, son montant est encadré par la réglementation ; pour un dégât des eaux ordinaire, il dépend généralement du contrat. Sur un petit budget étudiant, cette différence peut être décisive : une franchise élevée peut absorber une grande partie du remboursement d’un ordinateur ou de meubles endommagés.
Pour les particuliers, la franchise réglementaire CatNat est généralement de 380 € pour les dommages aux biens non professionnels. Elle atteint 1 520 € pour certains dommages provoqués par les mouvements de terrain liés au retrait-gonflement des argiles.
Une nuance importante s’applique toutefois depuis la réforme entrée en vigueur pour les nouveaux contrats à compter du 1er janvier 2024, ainsi que pour les contrats existants lors de leur renouvellement : pour les aléas autres que le retrait-gonflement des argiles, la franchise contractuelle tempête-grêle-neige peut s’appliquer lorsqu’elle est inférieure à 380 €. Le montant réellement retenu doit donc être vérifié auprès de l’assureur.
Pour comprendre les conséquences financières, voici un exemple purement hypothétique : un étudiant subit 1 000 € de dommages mobiliers reconnus et intégralement couverts, avant franchise. Son contrat prévoit, dans cet exemple, une franchise de 150 € pour un dégât des eaux ordinaire.
| Critère | CatNat avec franchise de 380 € | Dégât des eaux avec franchise de 150 € |
|---|---|---|
| Dommages retenus | 1 000 € | 1 000 € |
| Franchise déduite | 380 € | 150 € |
| Indemnité théorique | 620 € | 850 € |
| Reste à charge lié à la franchise | 380 € | 150 € |
Dans cette illustration, l’écart d’indemnisation atteint 230 €. Il ne constitue pas une moyenne observée : les montants sont choisis uniquement pour expliquer le calcul. La vétusté, les plafonds, les exclusions ou une franchise réglementaire plus favorable peuvent modifier le résultat.
Une même pièce inondée peut ainsi donner lieu à des traitements différents selon la cause du dommage et la garantie mobilisée. Ce n’est pas l’étudiant qui choisit librement le régime offrant la franchise la plus faible.
La qualification du sinistre doit correspondre aux faits et au contrat. Une facture d’ordinateur ou une photographie du mobilier endommagé permettra ensuite de déterminer la valeur des pertes, mais ne modifie pas le montant légal de franchise.
Avant d’accepter le calcul de l’assureur, demandez le détail du montant retenu et de la règle appliquée. Cette précaution devient encore plus importante lorsque le sinistre rend le logement inutilisable.
L’idée reçue qui laisse de nombreux sinistrés sans solution : le relogement ne se déclenche pas tout seul
Contrairement à une idée répandue, un logement devenu inhabitable après une catastrophe naturelle ne déclenche pas automatiquement l’attribution d’un autre appartement. Pourtant, la réglementation française prévoit bien une prise en charge des frais de relogement d’urgence dans certaines situations CatNat. Il faut signaler l’inhabitabilité à l’assureur, faire constater les conditions de garantie et organiser concrètement l’hébergement nécessaire.
Depuis l’entrée en vigueur des dispositions applicables en matière de relogement d’urgence, le régime CatNat ne se limite pas aux seuls dommages matériels. L’article L125-1 prévoit également la prise en charge de certains frais de relogement lorsque la résidence principale est rendue impropre à l’habitation pour des raisons de sécurité, de salubrité ou d’hygiène liées aux dommages garantis.
Il faut distinguer le droit à une prise en charge sous conditions de l’organisation automatique d’un hébergement. L’assureur doit être contacté pour examiner le besoin, les justificatifs et les modalités d’application.
Pour les contrats soumis aux dispositions correspondantes, les règles réglementaires prévoient notamment une première période de prise en charge de cinq jours consécutifs après la déclaration, avec une éventuelle prolongation pouvant aller jusqu’à six mois si le retour au domicile demeure impossible, sous les conditions et limites applicables. Les modalités précises dépendent notamment de la situation du locataire et du contrat.
Un étudiant ne doit donc pas supposer qu’un hôtel sera réservé spontanément. Il doit demander rapidement à son assureur comment faire constater l’inhabitabilité, si une réservation peut être organisée et quelles dépenses seront acceptées.
Le bailleur a également un rôle distinct. Il doit respecter ses obligations relatives à la décence et à l’entretien du logement. En cas de logement gravement endommagé, les conséquences sur le bail et le paiement du loyer nécessitent une analyse de la situation. L’article 1724 du Code civil prévoit notamment des règles pour les réparations urgentes, mais n’entraîne pas une suspension automatique de tout loyer dès qu’un sinistre survient.
Pour éviter une décision précipitée, posez-vous trois questions :
- Le logement est-il encore habitable sans risque pour ma sécurité ou ma santé ?
- Le propriétaire doit-il intervenir pour réparer un élément qui lui incombe, ou un manquement de sa part a-t-il contribué aux dommages ?
- Quels frais de relogement et quelles autres dépenses peuvent être pris en charge par mon assurance ou par un dispositif d’urgence ?
Si vous êtes sans solution immédiate, la mairie, le centre communal d’action sociale ou les dispositifs d’hébergement d’urgence peuvent vous orienter. Leur intervention ne se confond pas avec l’indemnisation contractuelle.
Le nombre de personnes réellement privées de solution ne peut pas être déduit d’un pourcentage non documenté. L’enjeu pratique reste de connaître ses droits avant le sinistre et de vérifier l’exposition du logement choisi.
Quelles villes françaises concentrent le plus d’arrêtés catastrophes naturelles ? Et pourquoi cela devrait guider votre choix de logement
Il n’existe pas, dans les sources utilisées ici, de classement national vérifié permettant de désigner les villes ayant enregistré le plus d’arrêtés CatNat sur une période précise. En revanche, chaque étudiant peut consulter l’historique des reconnaissances de sa future commune et les cartes des risques naturels. Ces informations sont utiles avant de louer, mais elles ne permettent pas, à elles seules, de prédire qu’un bâtiment sera inondé.
Le portail Géorisques consacré à la garantie CatNat présente le régime de reconnaissance et donne accès aux informations permettant de rechercher les arrêtés concernant une commune.
Il faut distinguer deux types de données : l’historique des catastrophes officiellement reconnues et la cartographie des phénomènes auxquels un terrain est exposé.
Un arrêté CatNat renseigne sur un événement passé reconnu administrativement. Il ne signifie pas que chaque immeuble de la commune a subi des dégâts. Inversement, un immeuble exposé à une crue future peut se trouver dans une commune ayant connu peu de reconnaissances récentes.
Avant de signer un bail, plusieurs informations méritent votre attention :
- L’historique communal : quels phénomènes ont fait l’objet d’arrêtés de catastrophe naturelle ?
- Le plan de prévention des risques naturels (PPRN) : le logement se situe-t-il dans un secteur exposé ou soumis à des prescriptions particulières ?
- L’atlas des zones inondables : que révèlent les documents de connaissance du risque sur les débordements possibles ?
- La situation du bâtiment : le logement est-il en rez-de-chaussée, en sous-sol ou à un étage élevé ?
Les communes situées à proximité de cours d’eau comme la Seine, la Loire, le Rhône ou la Garonne peuvent présenter des secteurs soumis au risque d’inondation. Certaines zones du Sud-Est et du Sud-Ouest connaissent également des phénomènes de crues rapides. Ces indications géographiques générales ne remplacent pas une vérification de l’adresse exacte.
Un appartement au troisième étage et un studio en rez-de-chaussée ne présentent pas les mêmes vulnérabilités face à une montée des eaux, même lorsqu’ils appartiennent à la même commune. Les caves, parkings, accès et installations électriques peuvent néanmoins rester exposés.
Autre distinction : la surprime CatNat est réglementée et mutualisée, mais le prix total de l’assurance habitation n’est pas nécessairement identique d’une ville à l’autre. L’adresse, les garanties, les caractéristiques du logement et les critères de tarification de l’assureur peuvent influencer la cotisation globale.
Cette recherche préventive aide à choisir un logement et à protéger ses biens. Si un événement survient malgré ces précautions, la rapidité de la déclaration devient essentielle.
Déclaration sous 5 jours ou sous 10 jours : quel délai respecter pour quel type de sinistre ?
Pour un dégât des eaux ordinaire, le délai contractuel de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Pour une catastrophe naturelle reconnue, le délai spécifique est de 30 jours après la publication de l’arrêté au Journal officiel en métropole. Les délais de dix jours associés aux anciennes règles CatNat ne doivent donc pas être utilisés comme référence générale actuelle.
L’article L113-2 du Code des assurances encadre les délais de déclaration. Pour les sinistres ordinaires, la règle des cinq jours ouvrés constitue un minimum légal habituel, tandis que le vol relève d’un délai spécifique pouvant être de deux jours ouvrés.
Les catastrophes naturelles suivent un calendrier différent parce que leur reconnaissance administrative peut intervenir après les dommages.
| Situation | Délai de référence | Point de départ |
|---|---|---|
| Dégât des eaux ordinaire | Au moins 5 jours ouvrés | Connaissance du sinistre |
| Incendie ou bris de glace | Au moins 5 jours ouvrés, selon les conditions applicables | Connaissance du sinistre |
| Vol | Au moins 2 jours ouvrés | Connaissance du vol |
| Catastrophe naturelle en métropole | 30 jours après publication de l’arrêté au plus tard | Publication au Journal officiel, sans attendre pour informer l’assureur |
Ces délais ne signifient pas qu’il faut attendre leur dernier jour. Déclarer le sinistre immédiatement facilite la conservation des preuves, l’organisation d’éventuelles mesures d’urgence et l’ouverture du dossier.
En cas de catastrophe naturelle, transmettez une première déclaration dès que vous connaissez les dommages, puis complétez-la lorsque l’arrêté et les estimations nécessaires sont disponibles.
Le dépassement du délai ne provoque pas systématiquement la perte du droit à indemnisation. Sous les conditions prévues par le Code des assurances et le contrat, l’assureur ne peut opposer une déchéance pour déclaration tardive que s’il établit notamment que ce retard lui a causé un préjudice.
Il reste préférable de conserver une preuve datée : accusé de réception, confirmation de déclaration dans l’espace client ou courrier recommandé.
Le délai de déclaration doit enfin être distingué du calendrier de versement. En matière CatNat, l’assureur est soumis à des obligations spécifiques, notamment concernant l’indemnisation et les éventuelles provisions, à partir des événements et documents déterminés par la réglementation.
Le respect de ces délais protège vos démarches, mais il ne suffit pas en situation d’urgence. Il faut aussi savoir qui contacter immédiatement pour obtenir de l’aide.
Quel numéro appeler en cas de dégât des eaux, de sinistre climatique ou de problème de santé à l’étranger ?
En cas de dégât des eaux ou de catastrophe naturelle, contactez le numéro de sinistre ou d’assistance indiqué dans votre contrat d’assurance habitation. En cas de danger immédiat pour les personnes en France, appelez les secours : 112 pour une urgence européenne, 18 pour les pompiers ou 15 pour une urgence médicale. À l’étranger, utilisez les services d’urgence locaux et le numéro international de votre assistance santé ou voyage.
Le bon interlocuteur dépend de l’urgence. Si de l’eau menace les installations électriques de votre logement, il faut d’abord vous mettre en sécurité et signaler le danger. Si le sinistre est maîtrisé, l’assureur pourra ensuite vous orienter vers les mesures de sauvegarde et la déclaration.
Ne confondez pas assurance et assistance. L’assurance sert notamment à indemniser les dommages couverts. L’assistance peut organiser une intervention, orienter vers un prestataire ou fournir certains services d’urgence lorsque le contrat le prévoit.
En cas de problème de santé pendant un séjour à l’étranger, les garanties peuvent provenir d’une complémentaire santé, d’une assurance voyage ou d’une carte bancaire. Leur périmètre doit être contrôlé avant le départ : avance des frais, rapatriement, plafonds, exclusions et conditions d’activation ne sont pas identiques.
Une assurance habitation souscrite pour un studio en France ne couvre pas automatiquement un logement loué dans un autre pays. Certaines extensions existent, mais elles doivent être expressément vérifiées. De même, une carte bancaire haut de gamme ne garantit pas nécessairement l’ensemble des dommages à un logement étranger.
Une simple fiche de contacts, accessible sans connexion Internet, peut vous faire gagner un temps précieux lors d’une évacuation.
Votre fiche réflexe à préparer avant un sinistre
- Relevez le numéro de votre assurance habitation et son contact d’assistance ; inscrivez-les sur une fiche datée.
- Notez le numéro de contrat, l’adresse du logement assuré et les coordonnées de votre propriétaire ; conservez une copie de cette fiche.
- Repérez les numéros des secours correspondant à votre lieu de résidence ; ajoutez-les dans vos contacts d’urgence.
- Vérifiez le numéro d’assistance médicale internationale et les garanties associées ; sauvegardez les conditions applicables à votre séjour.
- Conservez une copie numérique et une copie papier de vos contacts, documents d’identité et attestations utiles ; placez-les dans un endroit accessible en cas d’évacuation.
Une fois la situation sécurisée et les bons interlocuteurs contactés, votre priorité devient de constituer un dossier suffisamment précis pour permettre l’évaluation des dommages.
À retenir avant de déclarer vos dommages
- La qualification du sinistre détermine la garantie, la franchise et les délais applicables ; ne présumez pas qu’une inondation relève automatiquement du régime CatNat.
- Photographiez les dégâts et conservez les biens endommagés, les justificatifs d’achat et les preuves des dépenses nécessaires.
- Demandez à votre assureur un décompte détaillé de l’indemnisation et les modalités de contestation si l’évaluation vous paraît incorrecte.
Comment déclarer un sinistre sans erreur pour obtenir le remboursement maximal ?
Pour obtenir l’indemnisation la plus complète prévue par votre contrat, sécurisez d’abord le logement, documentez les dommages, établissez un inventaire chiffré, rassemblez les justificatifs et déclarez rapidement le sinistre à l’assureur. Ne surestimez pas les pertes, mais n’omettez aucun bien ni aucune dépense couverte. Une déclaration précise permet à l’expert d’évaluer votre préjudice et de vérifier les garanties mobilisables.
Les premières heures peuvent être déterminantes. Prenez des photographies générales du logement, puis des vues détaillées des objets endommagés. Pour une inondation, photographiez également les traces de niveau d’eau sur les murs et les éléments permettant de comprendre l’étendue des dégâts.
Les mesures urgentes destinées à éviter une aggravation du sinistre peuvent être nécessaires, mais évitez de réaliser des réparations définitives sans avoir obtenu les indications de votre assureur. Conservez les factures des dépenses engagées.
L’inventaire doit décrire chaque objet de manière individualisée : nature du bien, marque ou modèle si connu, date approximative d’achat, prix d’achat et dommage constaté. Les factures constituent des justificatifs utiles, mais d’autres preuves peuvent compléter le dossier, notamment les relevés bancaires et les photographies antérieures.
Après avoir rassemblé les pièces, transmettez une déclaration écrite complète selon les modalités acceptées par l’assureur. Elle doit notamment préciser l’identité de l’assuré, le numéro de contrat, l’adresse, la date du sinistre, les circonstances connues et une estimation des dommages.
Attention à la différence entre valeur d’achat et valeur indemnisée. Votre ordinateur peut avoir été acheté à un certain prix, puis avoir perdu une partie de sa valeur avec le temps. Selon les garanties souscrites, l’assureur peut appliquer une vétusté ou prévoir des conditions de remplacement en valeur à neuf. Cette dernière formule n’implique pas nécessairement un remboursement intégral sans limite.
Les plafonds de garantie méritent également votre attention. Un contrat étudiant peut limiter l’indemnisation de certaines catégories de biens, notamment les équipements informatiques ou les objets de valeur. Un inventaire complet ne permet pas de dépasser ces plafonds, mais il évite de laisser de côté des pertes pourtant couvertes.
Les frais annexes doivent être recensés séparément. Certains frais de nettoyage, de déplacement, de sauvegarde ou de remplacement peuvent être couverts selon le régime applicable et les conditions contractuelles. Leur prise en charge ne doit jamais être présumée sans vérification.
Si l’expertise vous semble insuffisante, demandez les explications et le détail des calculs retenus. Vous pouvez présenter des justificatifs complémentaires, solliciter une contre-expertise dans les conditions applicables, puis adresser une réclamation formelle à l’assureur. En cas de désaccord persistant, une saisine du Médiateur de l’assurance peut être possible après les démarches préalables requises. La médiation est gratuite pour le consommateur, tandis qu’une contre-expertise indépendante peut engendrer des frais.
La prochaine action utile consiste à réunir votre attestation d’assurance, vos conditions de garantie et les premières preuves des dommages dans un même dossier. Vous pourrez ainsi déclarer rapidement les faits et demander à votre assureur une réponse précise sur la couverture, la franchise, les délais et le relogement éventuel.
Une assurance habitation étudiante couvre-t-elle les tremblements de terre ?
Oui, un séisme peut relever de la garantie catastrophes naturelles d’une assurance couvrant les dommages aux biens. Son indemnisation suppose notamment un arrêté de reconnaissance applicable à la commune et à l’événement, ainsi que des dommages entrant dans les garanties du contrat. La seule survenue d’un tremblement de terre ne suffit donc pas à garantir un remboursement.
Une résidence étudiante ou une chambre en colocation est-elle protégée contre les catastrophes naturelles ?
La protection dépend du contrat couvrant le logement et les biens concernés. Dans une résidence étudiante ou une colocation, vérifiez si vos effets personnels sont assurés par un contrat individuel ou collectif, et dans quelles limites. L’assurance du gestionnaire ou du propriétaire ne remplace pas automatiquement la protection de votre mobilier personnel.
Un ordinateur endommagé par une inondation est-il remboursé intégralement ?
Pas nécessairement. L’ordinateur doit être couvert par le contrat et son dommage doit relever d’une garantie applicable. L’indemnisation dépend ensuite de la valeur retenue, des éventuelles règles de vétusté, des plafonds et de la franchise. Une garantie valeur à neuf peut améliorer le remboursement, dans les limites prévues au contrat.
Que faire si votre commune n’est pas reconnue en état de catastrophe naturelle ?
Informez votre assureur malgré tout et demandez l’examen des autres garanties susceptibles de couvrir vos dommages. Contactez également la mairie pour connaître l’état de la procédure de reconnaissance. L’absence d’arrêté empêche la mobilisation de la garantie CatNat pour le phénomène concerné, mais elle n’exclut pas systématiquement une indemnisation contractuelle distincte.
Les garanties françaises CatNat s’appliquent-elles à un étudiant en Belgique ou en Suisse ?
Non, le régime légal français CatNat ne s’applique pas automatiquement aux logements situés dans ces pays. Les règles locales et les garanties contractuelles peuvent être différentes. Un étudiant installé hors de France doit vérifier auprès de son assureur les risques naturels couverts, les exclusions, les franchises et les démarches prévues par le droit applicable à son logement.