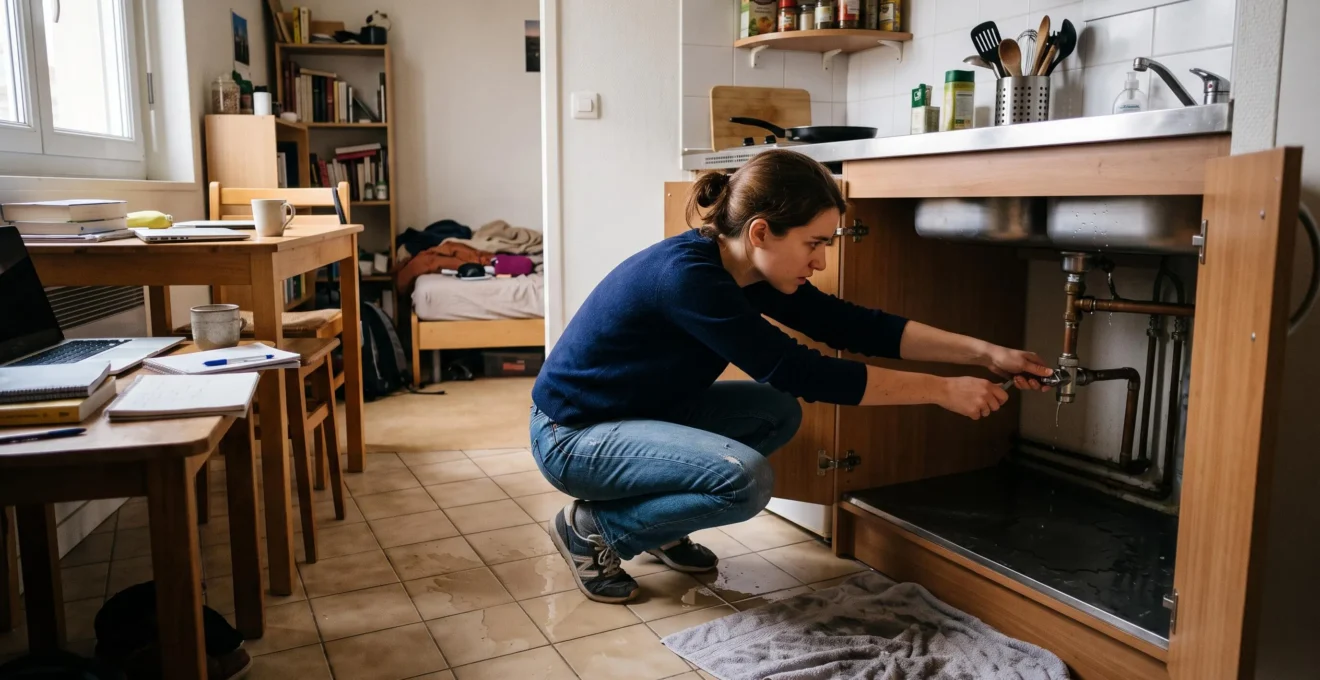
Vous rentrez dans votre studio et découvrez une flaque sous l’évier, un plafond qui goutte ou un parquet déjà humide. Votre premier réflexe pourrait être d’éponger immédiatement. Pourtant, les premières minutes doivent servir à sécuriser les lieux, interrompre l’écoulement et conserver des preuves de ce qui s’est passé.
Si l’eau approche d’une prise ou d’un appareil électrique, ne traversez pas une zone mouillée pour intervenir. Si le trajet est sûr, fermez l’arrivée d’eau accessible. Prévenez ensuite le voisin concerné ou le gestionnaire de résidence, prenez quelques photographies et signalez rapidement le sinistre à votre assureur.
Ces dix minutes constituent une méthode d’organisation, pas un délai réglementaire. Vous n’avez pas à résoudre toute la situation immédiatement. L’essentiel est d’éviter une aggravation des dommages et de préserver les informations nécessaires à votre déclaration. Les règles d’assurance présentées ci-dessous concernent principalement la France ; elles doivent être adaptées au pays de votre contrat.
Dégât des eaux : les trois priorités immédiates
- Sécuriser : évitez toute installation électrique humide et arrêtez la fuite uniquement si l’intervention ne présente aucun danger.
- Documenter : photographiez l’eau, son trajet et les biens touchés avant le nettoyage, lorsque cela reste possible.
- Déclarer : prévenez le bailleur et votre assurance sans attendre de connaître toutes les responsabilités.
- Pourquoi ne pas couper l’électricité en cas de fuite peut causer un incendie ?
- Comment limiter les dégâts après avoir renversé 10 litres d’eau sur le parquet ?
- Comment documenter un dégât des eaux en 5 minutes pour faciliter l’indemnisation ?
- Qui paie si la fuite vient de l’appartement du dessus : vous ou votre voisin ?
- Pourquoi payer un serrurier 150 € alors que votre assurance habitation peut couvrir un dépannage d’urgence ?
- L’erreur qui peut réduire votre indemnisation : jeter vos affaires avant l’expertise
- Déclaration sous 5 jours ou sous 10 jours : quel délai pour un dégât des eaux ?
- Comment déclarer un sinistre sans erreur pour obtenir l’indemnisation maximale prévue par votre assurance ?
Pourquoi ne pas couper l’électricité en cas de fuite peut causer un incendie ?
Lorsque l’eau atteint une prise, une multiprise ou un appareil électrique, elle peut provoquer un court-circuit, un échauffement ou une électrisation. Un incendie est également possible selon l’installation et ses protections. Coupez l’alimentation seulement si le tableau électrique est accessible depuis une zone parfaitement sèche et sans danger. Sinon, éloignez-vous et demandez une intervention qualifiée.
Dans un studio étudiant, les équipements électriques sont souvent proches les uns des autres : ordinateur posé au sol, multiprise derrière un bureau, réfrigérateur sous un plan de travail. Une fuite apparemment limitée peut donc atteindre rapidement un équipement sous tension.
Le risque immédiat pour l’occupant est notamment l’électrisation, voire l’électrocution. Le risque d’incendie dépend, lui, des conditions du défaut électrique et des dispositifs de protection présents. Un dégât des eaux ne provoque pas systématiquement un départ de feu.
Les consignes publiées dans l’article Enedis sur les risques électriques liés aux inondations rappellent qu’il ne faut pas manipuler une installation humide ou immergée.
Appliquez cette séquence dans votre logement :
- Repérez visuellement les prises, câbles et appareils situés dans la zone humide, sans vous en approcher dangereusement.
- Si le tableau électrique est accessible par un chemin sec, avec les mains sèches et sans danger apparent, coupez l’alimentation.
- Si le tableau est mouillé, entouré d’eau ou inaccessible en sécurité, n’y touchez pas. Éloignez-vous et sollicitez une personne qualifiée.
- Ne débranchez pas directement un ordinateur ou une multiprise mouillée.
- Ne remettez pas sous tension un appareil infiltré ou immergé sans vérification appropriée.
Une fois la sécurité assurée, vous pouvez fermer le robinet d’arrêt accessible ou l’arrivée générale d’eau si cela ne présente aucun risque. Si la fuite provient du plafond ou d’une installation inaccessible, prévenez le gestionnaire de résidence ou le propriétaire.
Photographiez ensuite les équipements exposés, même s’ils semblent encore fonctionner. Un dommage électrique peut ne pas être immédiatement visible. Signalez les appareils concernés à l’assureur sans les tester pour vérifier leur état.
Une intervention tardive peut parfois contribuer à l’aggravation des dommages, mais elle n’entraîne pas automatiquement une réduction d’indemnisation. Les circonstances et les garanties applicables doivent être examinées.
Lorsque le logement ne présente plus de danger immédiat, vous pouvez commencer à limiter l’humidité au sol sans compromettre votre sécurité.
Comment limiter les dégâts après avoir renversé 10 litres d’eau sur le parquet ?
Si vous renversez accidentellement 10 litres d’eau sur un parquet, arrêtez immédiatement l’apport d’eau, puis absorbez le liquide avec des serviettes ou une serpillière. Évitez de pousser l’eau vers les plinthes et les joints. La rapidité d’absorption compte davantage que le volume seul, car l’humidité peut pénétrer sous les lames.
Dix litres constituent ici un exemple pédagogique, pas un seuil technique de gravité. Un petit volume laissé longtemps sur un parquet sensible peut provoquer des dommages, tandis qu’une quantité plus importante rapidement retirée d’un revêtement adapté peut avoir des conséquences différentes.
La nature du parquet, l’étanchéité de ses joints et le temps de contact déterminent en grande partie les conséquences possibles.
Après avoir vérifié l’absence de danger électrique, procédez dans cet ordre :
- Arrêtez la source du débordement.
- Absorbez l’eau stagnante sans la repousser vers les bords du revêtement.
- Déplacez les cartons, chaussures, livres et meubles légers qui reposent dans la zone humide.
- Photographiez les éventuelles déformations et les traces d’humidité.
- Surveillez l’évolution du parquet et prévenez le bailleur si des dommages apparaissent.
Un parquet simplement humide en surface peut sécher sans déformation visible. En revanche, des joints gonflés, des lames qui se soulèvent, une humidité persistante près des plinthes ou de l’eau qui réapparaît entre les lames peuvent signaler une infiltration plus profonde.
Un sol sec au toucher n’est pas nécessairement sec en profondeur. Le support situé sous le parquet peut encore retenir de l’humidité.
Évitez les sources de chaleur intense et ne démontez pas les lames de votre propre initiative. Si l’eau s’est infiltrée, une évaluation appropriée peut être nécessaire avant d’engager des travaux.
Enfin, distinguez le nettoyage d’un simple renversement sans dommage durable d’un sinistre susceptible d’être couvert par votre assurance. La prise en charge dépend notamment des causes du dommage, des garanties et des exclusions du contrat.
Une fois l’eau absorbée, ne considérez pas l’incident comme terminé : les photographies et les observations des heures suivantes peuvent devenir essentielles si des déformations apparaissent.
Comment documenter un dégât des eaux en 5 minutes pour faciliter l’indemnisation ?
Pour documenter rapidement un dégât des eaux, prenez quatre types de photographies : une vue générale du logement, le trajet apparent de l’eau, l’origine supposée de la fuite et les biens endommagés. Notez ensuite l’heure de découverte et les premières actions effectuées. Ces preuves facilitent l’évaluation du sinistre, sans garantir à elles seules une indemnisation.
Vous n’avez pas besoin d’un appareil professionnel. Le téléphone utilisé quotidiennement suffit pour constituer une première trace visuelle, à condition de ne pas vous exposer à un danger pour obtenir un meilleur angle.
Commencez par une photographie large qui montre la disposition des lieux. Prenez ensuite des images plus rapprochées de l’eau au sol, des traces sur le plafond ou des meubles touchés.
Lorsque c’est possible, placez une règle ou un objet de taille connue près d’une zone endommagée. Ce repère aide à comprendre l’étendue visible des dégradations.
Créez également une chronologie simple dans une note sur votre téléphone. Indiquez l’heure à laquelle vous avez découvert les dégâts, l’état de l’écoulement, les mesures de protection prises et les personnes contactées.
Attention à une distinction importante : l’heure de découverte n’est pas nécessairement l’heure de début de la fuite. Si vous ignorez depuis quand l’eau s’écoule, écrivez-le explicitement plutôt que de donner une heure approximative comme un fait établi.
Votre dossier de preuves en cinq actions
- Photographiez l’ensemble de la pièce : conservez une vue générale situant les dégâts.
- Photographiez la source supposée et le trajet de l’eau : obtenez des images rapprochées des zones concernées.
- Photographiez les biens touchés et leurs références : constituez une première série d’images identifiables.
- Notez l’heure de découverte, les mesures prises et les personnes prévenues : créez une chronologie écrite.
- Regroupez les photographies et la note dans un dossier numérique : disposez d’un ensemble de pièces à transmettre à l’assureur.
Pour un ordinateur, une console ou un appareil électroménager, photographiez si possible la référence du modèle sans manipuler dangereusement l’équipement. Vous pourrez rechercher plus tard les factures numériques, confirmations de commande ou autres justificatifs de valeur.
Prenez des images avant le nettoyage lorsque l’urgence le permet, puis complétez-les après absorption de l’eau. Certaines dégradations deviennent plus visibles une fois la surface dégagée.
Les cinq minutes correspondent à une méthode de collecte initiale. Un dossier complet peut nécessiter des photographies supplémentaires, des devis et des justificatifs réunis ultérieurement.
Une fois les premières preuves réunies, l’étape suivante consiste à identifier les personnes à prévenir, même si la provenance exacte de l’eau reste incertaine.
Qui paie si la fuite vient de l’appartement du dessus : vous ou votre voisin ?
Si l’eau provient de l’appartement du dessus, votre voisin n’est pas automatiquement celui qui paiera les réparations. La responsabilité dépend de l’origine du sinistre, des équipements concernés et des circonstances. Votre assureur peut gérer votre indemnisation sans que cela détermine la responsabilité finale. Prévenez rapidement le voisin, votre bailleur et votre assurance.
Trois situations doivent être distinguées. Une fuite peut provenir d’un appareil utilisé par le voisin, d’une canalisation relevant du propriétaire ou d’une installation commune à l’immeuble.
La localisation de la fuite ne suffit donc pas à identifier celui qui supportera finalement les frais.
Si de l’eau traverse votre plafond, contactez d’abord l’occupant du dessus pour lui signaler la situation et lui demander de vérifier ses installations. Prévenez ensuite votre propriétaire ou le gestionnaire de résidence. Si une canalisation commune semble concernée, le syndic ou le responsable technique peut devoir intervenir.
Si le voisin est absent, n’essayez pas d’entrer de force dans son logement. Signalez l’urgence au gestionnaire et sollicitez les services compétents si la situation présente un danger.
En France, la convention IRSI organise, dans certaines situations, la gestion de dégâts des eaux entre assureurs. Son application dépend de plusieurs conditions, notamment du type d’immeuble, de la nature du sinistre et des dommages concernés. Elle ne constitue pas une règle générale désignant automatiquement le responsable.
La fiche pratique de l’INC sur l’assurance dégâts des eaux explique les mécanismes d’assurance et de responsabilité dans le contexte français.
Un constat amiable dégât des eaux peut faciliter les échanges entre occupants et assureurs. En France, il n’est pas obligatoire. Vous pouvez donc déclarer le sinistre même si le voisin refuse de signer, reste injoignable ou si l’origine exacte de l’écoulement n’est pas encore établie.
Pour les autres pays francophones, les règles de responsabilité et les conventions entre assureurs doivent être vérifiées localement. Le fonctionnement français ne peut pas être transposé automatiquement.
La priorité reste d’interrompre l’écoulement et de signaler les dommages. Les questions de responsabilité peuvent être examinées ensuite, à partir des constatations et des documents disponibles.
Pourquoi payer un serrurier 150 € alors que votre assurance habitation peut couvrir un dépannage d’urgence ?
Votre assurance habitation peut prévoir une assistance serrurerie lorsque vous ne pouvez pas accéder à votre logement pour arrêter une fuite, mais cette prise en charge n’est pas automatique. Avant de commander un dépannage, vérifiez les garanties, les plafonds et les conditions d’intervention. Un appel préalable à l’assistance peut éviter des frais non couverts, lorsque la situation permet d’attendre.
Imaginez une situation hypothétique : une fuite active est signalée dans votre studio, mais votre porte est bloquée. Un serrurier propose une intervention facturée 150 €. Cette somme sert uniquement d’exemple et ne représente pas un tarif moyen garanti.
Votre contrat peut prévoir une prise en charge partielle, une intervention organisée par une plateforme d’assistance ou aucune garantie applicable à cette situation.
Avant d’accepter le dépannage, vérifiez les points suivants :
- La serrurerie figure-t-elle parmi les prestations d’assistance ?
- Une impossibilité d’accès liée à un dégât des eaux constitue-t-elle un événement couvert ?
- Faut-il obligatoirement contacter une plateforme ou un professionnel agréé ?
- Les frais de déplacement, de main-d’œuvre et de pièces sont-ils pris en charge ?
- Existe-t-il un plafond ou une franchise laissant une partie de la facture à votre charge ?
Une prestation annoncée comme incluse dans l’assurance n’est pas nécessairement gratuite dans toutes les circonstances. Le contrat peut limiter les montants ou certaines catégories de frais.
Ne confondez pas non plus une porte bloquée empêchant l’accès à une fuite avec une perte de clés ordinaire. Les garanties et les conditions d’assistance peuvent être différentes.
Si la fuite présente un danger immédiat, privilégiez la sécurité et les interventions appropriées. Conservez l’historique des appels, les échanges avec l’assistance et une facture détaillée si un professionnel intervient en urgence.
Une intervention commandée sans autorisation préalable n’est pas automatiquement remboursée. Expliquez les circonstances à votre assureur et transmettez les justificatifs pour qu’il examine la prise en charge possible.
Une fois l’accès rétabli et la fuite maîtrisée, prenez le temps de préserver les objets touchés : leur conservation peut compter autant que les photographies pour l’évaluation du sinistre.
L’erreur qui peut réduire votre indemnisation : jeter vos affaires avant l’expertise
Jeter un meuble, un vêtement ou un appareil endommagé avant son évaluation peut compliquer votre indemnisation. L’assureur peut avoir davantage de difficultés à vérifier son état, sa valeur et son lien avec le dégât des eaux. Il n’existe toutefois aucun taux universel de réduction de 80 % applicable à cette situation. Conservez les biens lorsque cela ne présente aucun danger.
Après une fuite, le premier réflexe est souvent de débarrasser le logement des affaires mouillées. Pourtant, un objet devenu inutilisable peut constituer une preuve matérielle importante.
Un sac à dos détrempé, des livres gondolés ou un petit meuble déformé peuvent être déplacés hors de la zone humide, photographiés et conservés temporairement dans des conditions appropriées.
La conservation ne signifie pas qu’il faut laisser les biens dans l’eau ou les manipuler dangereusement. Un appareil électronique touché ne doit notamment pas être rebranché pour démontrer qu’il fonctionne encore.
Certaines situations imposent néanmoins d’éliminer rapidement un objet. C’est notamment envisageable en présence de contamination, de moisissures importantes ou d’un danger électrique qui rend sa conservation risquée.
Dans ce cas, demandez si possible des instructions écrites à l’assureur. Avant toute élimination nécessaire, photographiez le bien sous plusieurs angles, relevez ses références et conservez les justificatifs disponibles, sans vous exposer à un danger.
Il faut également distinguer deux types d’interventions :
- Les mesures conservatoires : arrêter la fuite, protéger les affaires et empêcher l’aggravation des dommages.
- Les réparations définitives : remplacer un parquet, refaire un plafond ou changer durablement des équipements endommagés.
Les premières peuvent être urgentes. Pour les secondes, demandez les consignes de votre assureur avant d’engager des dépenses importantes ou de supprimer les traces du sinistre.
Une expertise n’est pas systématique. Selon les circonstances, l’assureur peut examiner le dossier à partir des photographies, justificatifs et devis transmis, ou décider de faire intervenir un expert.
La conservation des objets et la préparation des justificatifs peuvent se poursuivre après les premières minutes. En revanche, le signalement à l’assurance ne doit pas être repoussé inutilement.
Déclaration sous 5 jours ou sous 10 jours : quel délai pour un dégât des eaux ?
En France, le délai prévu par le contrat pour déclarer un dégât des eaux ne peut pas être inférieur à cinq jours ouvrés à partir de la connaissance du sinistre. Dix jours ne constituent pas un délai légal général. Dans les autres pays francophones, les délais peuvent différer : vérifiez votre contrat et déclarez le sinistre dès que possible.
Cette règle française découle de l’article L113-2 du Code des assurances sur Légifrance. Le contrat peut prévoir un délai plus favorable à l’assuré, mais pas un délai inférieur au minimum légal applicable.
Pour comprendre correctement votre échéance, distinguez les jours ouvrés des jours calendaires. Les jours ouvrés correspondent généralement aux jours où l’activité professionnelle peut légalement être exercée, habituellement du lundi au samedi hors jours fériés. Les jours calendaires comprennent tous les jours de la semaine.
Le point de départ à retenir en droit français est la connaissance du sinistre. Si vous découvrez une fuite le soir en rentrant chez vous, ne présentez pas une heure de début d’écoulement inconnue comme certaine.
Ne retardez pas votre déclaration pour obtenir un devis définitif, identifier précisément le responsable ou recueillir la signature d’un voisin. Vous pouvez effectuer une première déclaration avec les faits disponibles, puis transmettre des éléments complémentaires.
Si vous avez dépassé le délai prévu, déclarez quand même le sinistre immédiatement. En France, une déclaration tardive ne provoque pas automatiquement la perte de garantie. Une déchéance pour retard suppose notamment une clause contractuelle applicable et la démonstration d’un préjudice subi par l’assureur, sous réserve des exceptions légales.
Pour un logement assuré en Belgique, en Suisse, au Québec ou dans un pays d’Afrique francophone, vérifiez les règles locales et les conditions de votre contrat. Le délai français ne s’applique pas automatiquement.
Conservez enfin une preuve de votre déclaration : confirmation dans l’espace client, accusé de réception ou copie du message envoyé.
La bonne démarche consiste à transmettre rapidement une description exacte, même incomplète, puis à enrichir le dossier lorsque de nouveaux dommages ou justificatifs sont identifiés.
À retenir avant d’envoyer votre déclaration
- Décrivez les faits observés sans attribuer une responsabilité que vous ne pouvez pas encore établir.
- Séparez les biens personnels, les équipements du bailleur et les dommages au logement pour faciliter l’inventaire.
- Conservez la preuve d’envoi et vérifiez les garanties, franchises et plafonds avant d’évaluer le remboursement possible.
Comment déclarer un sinistre sans erreur pour obtenir l’indemnisation maximale prévue par votre assurance ?
Pour obtenir toute l’indemnisation à laquelle votre contrat vous donne droit, déclarez le sinistre rapidement avec une description factuelle, des photographies et un inventaire précis des dommages. Complétez ensuite votre dossier avec les justificatifs demandés. Le remboursement dépend des garanties, exclusions, franchises, plafonds et modalités d’évaluation : aucune méthode ne garantit une indemnisation intégrale.
Votre première déclaration doit permettre à l’assureur de comprendre ce qui s’est passé, où les dégâts sont apparus et quelles mesures ont déjà été prises.
Regroupez les informations essentielles :
- Votre identité, vos coordonnées et la référence de votre contrat.
- L’adresse du logement étudiant concerné.
- La date et, si elle est connue, l’heure de découverte du sinistre.
- La description de l’écoulement et son origine connue ou supposée.
- Les dommages visibles dans le logement et sur vos biens.
- Les personnes concernées ou déjà prévenues.
- Les mesures d’urgence effectuées pour limiter les dégâts.
Restez précis dans les formulations. « De l’eau coule du plafond de la salle de bains » décrit une observation. « Le voisin a laissé sa baignoire déborder » constitue une hypothèse tant que son origine n’est pas confirmée.
Pour l’inventaire, créez une ligne par bien endommagé. Indiquez sa désignation, son état, sa valeur justifiable et les preuves disponibles. Distinguez vos affaires personnelles des meubles fournis par le propriétaire et des éléments immobiliers.
Si vous n’avez plus les factures papier, recherchez les confirmations de commande, reçus électroniques ou historiques d’achat. N’inventez ni prix ni date d’acquisition pour compléter le dossier.
Le montant remboursable dépend notamment de la franchise, des plafonds de garantie, des exclusions et de la vétusté éventuelle. La valeur de remplacement d’un objet neuf ne correspond pas nécessairement à la somme qui sera versée pour un bien ancien.
La fiche Service Public consacrée à l’assurance dégâts des eaux présente les démarches françaises, les mesures d’urgence, le constat amiable et les principales étapes de l’indemnisation.
Après l’envoi, conservez l’accusé de réception et le numéro de dossier. Transmettez les devis demandés, signalez les dommages supplémentaires constatés et respectez les consignes reçues avant d’engager des travaux définitifs.
Si l’offre d’indemnisation vous paraît insuffisante, demandez le détail du calcul et les motifs des éventuelles déductions. Comparez-les avec les conditions du contrat et vos justificatifs. Une réévaluation documentée peut être sollicitée avant d’envisager les voies de recours applicables.
Votre prochaine action est simple : ouvrez l’application ou l’espace client de votre assurance, signalez les faits connus et conservez la confirmation d’envoi. Vous pourrez compléter le dossier sans attendre que toutes les conséquences du dégât des eaux soient visibles.
Faut-il quitter son studio si l’eau continue de couler ?
Si l’eau atteint une installation électrique, si le plafond présente un danger apparent ou si vous ne pouvez pas sécuriser les lieux, éloignez-vous de la zone concernée. Ne tentez pas de traverser l’eau pour accéder au tableau électrique. Prévenez le gestionnaire et sollicitez les services d’urgence compétents en cas de danger immédiat.
Peut-on dormir dans un logement après un dégât des eaux ?
Cela dépend de l’importance des dommages et des risques persistants. Une petite zone humide sans danger identifié ne correspond pas à une inondation ayant affecté les circuits électriques ou la structure du logement. En cas de doute sur la sécurité ou la salubrité, demandez une évaluation appropriée avant de réoccuper les lieux. Vérifiez aussi si votre contrat prévoit une assistance ou une garantie de relogement.
Que faire si des moisissures apparaissent plusieurs jours après la fuite ?
Photographiez leur apparition, notez les zones concernées et informez rapidement le bailleur ainsi que l’assureur si un dossier est ouvert. Ne supposez pas qu’un simple nettoyage de surface suffit lorsque l’humidité persiste dans les matériaux. Une recherche de la cause et un traitement approprié peuvent être nécessaires.
L’assurance habitation rembourse-t-elle un ordinateur portable mouillé ?
La prise en charge dépend du contrat, de la cause du sinistre et des garanties relatives aux biens mobiliers. Photographiez l’ordinateur et ses références, conservez les justificatifs d’achat et ne tentez pas de le rallumer s’il a été infiltré. L’assureur pourra demander des informations complémentaires pour évaluer le dommage.
Un étudiant en colocation doit-il déclarer le sinistre individuellement ?
Vérifiez d’abord comment le logement et les biens personnels sont assurés. Selon les contrats, les colocataires peuvent être couverts par une assurance commune ou par des assurances distinctes. Chaque occupant concerné doit vérifier ses garanties et les modalités de déclaration applicables, afin d’éviter les omissions ou les déclarations contradictoires.