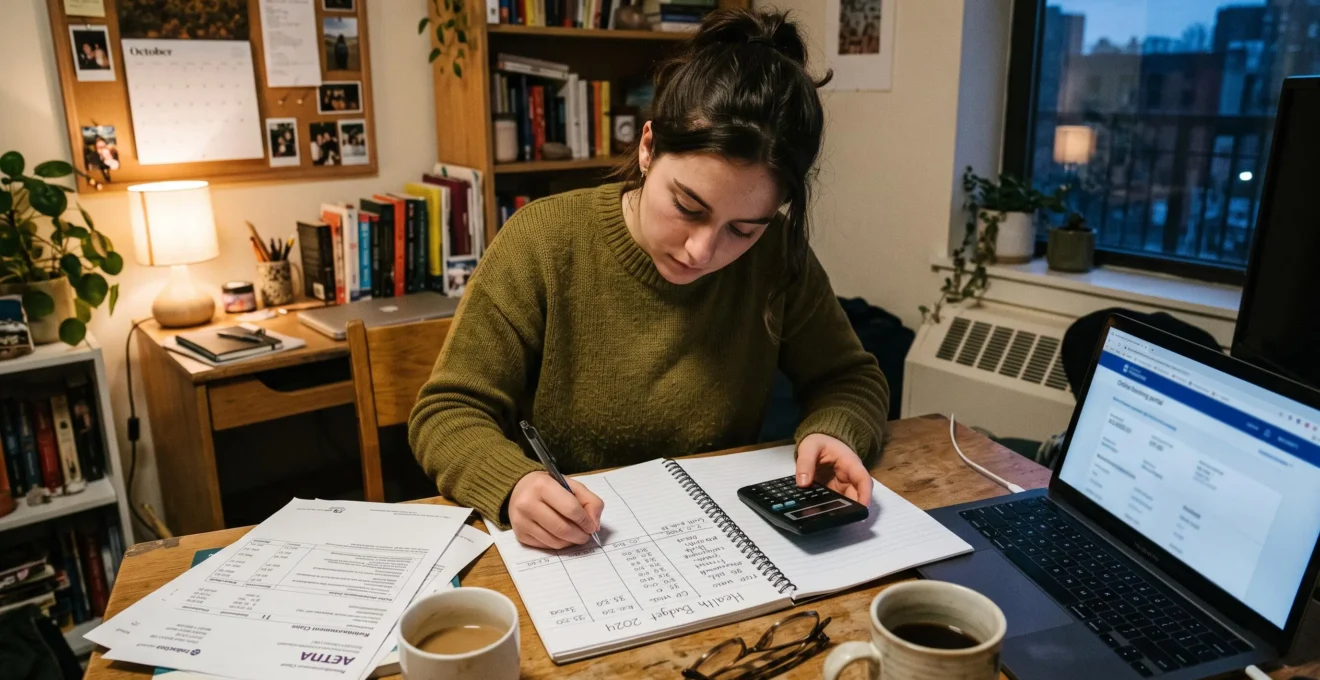
Prévoir un budget santé étudiant ne consiste pas seulement à payer sa mutuelle chaque mois. Une consultation imprévue, une paire de lunettes à renouveler ou plusieurs soins dentaires peuvent déséquilibrer vos finances, même lorsque vous disposez d’une complémentaire santé.
La méthode la plus fiable consiste à additionner vos cotisations annuelles, vos restes à charge prévisibles et une réserve pour les dépenses imprévues, puis à diviser ce montant par douze. Si votre mutuelle coûte 20 € par mois, que vos soins prévus vous laissent 180 € à payer dans l’année et que vous constituez une réserve de 120 €, votre budget global atteint 540 € par an, soit 45 € par mois. Il s’agit d’un exemple hypothétique, pas d’une moyenne nationale.
Pour éviter les mauvaises surprises, le montant mensuel doit ensuite être adapté à votre calendrier de soins et aux garanties réellement utilisées. Les mécanismes réglementaires présentés ici concernent la France, principalement métropolitaine. Dans les autres pays francophones, les organismes, remboursements et dispositifs d’aide peuvent être différents.
Votre budget santé étudiant en trois repères
- Calculez le coût annuel complet : 12 mensualités de mutuelle, restes à charge estimés et réserve pour imprévus.
- Anticipez séparément les dépenses importantes, notamment les lunettes et les soins dentaires, au lieu de compter sur une moyenne mensuelle.
- Comparez les mutuelles sur le coût total après remboursement et vérifiez les dispositifs d’aide auxquels vous pourriez avoir droit.
- Pourquoi certains étudiants dépensent 10 fois plus en santé que d’autres avec la même mutuelle ?
- Comment suivre vos restes à charge santé pour ne pas dépasser votre budget annuel ?
- Mutuelle à 15 € ou à 35 € par mois : laquelle coûte moins cher sur l’année complète ?
- L’erreur qui déséquilibre votre budget : oublier les 400 € de lunettes prévus cette année
- Quels mois concentrent vos dépenses santé annuelles si vous êtes étudiant ?
- Pourquoi une consultation à 60 € ne vous coûte finalement que 12 € ? (ou plus)
- Comment répartir vos couronnes sur 18 mois pour optimiser vos remboursements ?
- Quelle mutuelle santé étudiante choisir pour maximiser vos remboursements optique et dentaire ?
Pourquoi certains étudiants dépensent 10 fois plus en santé que d’autres avec la même mutuelle ?
Deux étudiants ayant exactement la même mutuelle peuvent supporter des dépenses de santé très différentes parce qu’ils n’utilisent pas les mêmes soins. L’un consulte occasionnellement un médecin, tandis que l’autre renouvelle ses lunettes, suit un traitement régulier ou reçoit des prothèses dentaires. Les garanties identiques ne produisent donc pas des restes à charge identiques.
Le montant de votre cotisation ne suffit pas à mesurer votre protection. Les écarts proviennent principalement des types de soins consommés, des tarifs des professionnels et des limites prévues par le contrat complémentaire.
Pour illustrer cette différence, voici trois profils purement hypothétiques. Les montants correspondent uniquement aux dépenses restant à payer après remboursement, hors cotisations de mutuelle.
| Profil | Soins concernés | Reste à charge annuel hypothétique |
|---|---|---|
| Peu de soins | Quelques consultations et achats en pharmacie | 30 € |
| Besoins réguliers | Consultations, suivi et lunettes | 150 € |
| Soins importants | Consultations et prothèses dentaires hors couverture intégrale | 300 € |
Dans cette simulation, le troisième étudiant dépense dix fois plus que le premier. Ce rapport illustre une situation possible, sans établir qu’il s’agit d’un écart habituel entre étudiants.
Les garanties optiques peuvent prévoir un forfait limité, tandis que les remboursements dentaires peuvent dépendre d’un plafond ou d’un pourcentage de la base de remboursement. Une consultation avec dépassement d’honoraires peut également laisser une dépense supérieure à celle anticipée.
Il faut donc séparer les soins prévisibles, que vous pouvez programmer, des dépenses imprévues, comme une urgence dentaire. Ces dernières sont particulièrement difficiles à absorber avec des revenus étudiants irréguliers.
Pour identifier votre profil, reprenez vos trois principaux postes de dépenses récents. Notez le montant facturé, les remboursements reçus et ce que vous avez réellement conservé à votre charge. Vous saurez rapidement si votre budget dépend surtout des consultations, de l’optique ou du dentaire.
Une fois vos principaux postes repérés, l’étape suivante consiste à suivre leur évolution pour éviter que de petites dépenses répétées ne deviennent un dépassement annuel.
Comment suivre vos restes à charge santé pour ne pas dépasser votre budget annuel ?
Pour maîtriser votre budget santé annuel, enregistrez chaque soin avec son montant payé, les remboursements de l’Assurance Maladie et de la mutuelle, puis calculez le reste à charge définitif. Comparez régulièrement le total obtenu au budget prévu. Surveillez aussi les plafonds de garanties, car ils peuvent modifier vos remboursements en cours d’année.
Un tableau simple suffit. Il peut être tenu dans un cahier ou un tableur et doit distinguer ce que vous avancez au moment du soin de ce qui reste réellement à votre charge après tous les remboursements.
| Date et soin | Payé | Assurance Maladie | Mutuelle | Reste à charge |
|---|---|---|---|---|
| Janvier — consultation | 30 € | 19 € | 9 € | 2 € |
| Mars — lunettes | 400 € | Montant inclus dans l’exemple | Montant inclus dans l’exemple | 150 € |
| Avril — pharmacie | 20 € | 10 € | 5 € | 5 € |
| Total | 450 € | 293 € de remboursements cumulés | 157 € | |
Les montants sont illustratifs et ne constituent pas des remboursements garantis. Pour les lunettes, les deux remboursements ont volontairement été regroupés dans cette simulation : leur répartition exacte dépend du devis et de la couverture. Le reste à charge total s’obtient en soustrayant les remboursements effectivement reçus des sommes payées.
En France, les relevés disponibles dans le compte ameli et dans votre espace adhérent de mutuelle permettent de retrouver les versements sans devoir tout calculer de mémoire. Pensez à rapprocher les lignes correspondant au même soin, car les remboursements peuvent arriver à des dates différentes.
Surveillez également les garanties déjà utilisées. Si votre contrat prévoit un plafond dentaire ou optique, notez la période de référence, le montant consommé et le solde disponible. Un soin supplémentaire peut être beaucoup moins bien pris en charge lorsque la garantie est épuisée.
Votre checklist pour construire un budget santé contrôlable
- Téléchargez vos relevés de remboursements récents et conservez un dossier contenant les justificatifs.
- Créez un tableau avec les dates, postes, montants, remboursements et restes à charge ; obtenez une première ligne renseignée pour chaque soin.
- Relevez les plafonds optiques et dentaires de votre contrat ; constituez une fiche des garanties disponibles.
- Inscrivez les soins déjà programmés et leur reste à charge estimé ; produisez un calendrier des dépenses prévisibles.
- Comparez votre consommation réelle au budget disponible et fixez une date de révision à mi-année ; notez les ajustements nécessaires.
À mi-année, si vous avez déjà consommé plus de la moitié de votre enveloppe, examinez les dépenses attendues pendant les six mois restants. Ce dépassement intermédiaire n’est pas forcément inquiétant si vous avez simplement payé tôt un équipement prévu, mais il doit être expliqué.
Le tableau sert aussi à comparer les contrats de mutuelle : vous pourrez estimer leur efficacité à partir de vos véritables besoins, plutôt que de leurs seules cotisations mensuelles.
Mutuelle à 15 € ou à 35 € par mois : laquelle coûte moins cher sur l’année complète ?
Une mutuelle à 15 € par mois revient moins cher si vos besoins médicaux sont limités et que ses remboursements vous suffisent. Celle à 35 € peut devenir plus avantageuse si elle réduit suffisamment vos restes à charge. La bonne comparaison porte sur douze mois de cotisations additionnés aux dépenses non remboursées, et non sur le tarif mensuel seul.
Sur une année complète, les cotisations représentent 180 € pour une formule à 15 € et 420 € pour une formule à 35 €. La différence atteint donc 240 €. Pour être financièrement plus intéressante, la seconde formule doit vous faire économiser plus de 240 € de restes à charge annuels, à prestations comparables et sans autres frais.
Voici deux simulations hypothétiques, sans valeur de devis commercial.
| Situation | Mutuelle à 15 €/mois | Mutuelle à 35 €/mois |
|---|---|---|
| Cotisations annuelles | 180 € | 420 € |
| Reste à charge — peu de soins | 90 € | 30 € |
| Coût annuel — peu de soins | 270 € | 450 € |
| Reste à charge — soins coûteux | 450 € | 100 € |
| Coût annuel — soins coûteux | 630 € | 520 € |
Avec peu de soins, la formule économique fait gagner 180 € sur l’année dans cet exemple. En présence de dépenses importantes, la formule plus chère permet au contraire une économie de 110 €. Les résultats dépendent entièrement des garanties utilisées pour construire la simulation.
Cette comparaison doit inclure les plafonds de remboursement. Une garantie dentaire élevée en pourcentage de la base de remboursement peut laisser un montant important à payer si le tarif réel dépasse largement cette base. Un forfait optique fixe peut également être insuffisant pour l’équipement choisi.
Avant toute souscription, examinez les éventuels frais d’adhésion, délais de carence, exclusions et conditions de résiliation. Si le contrat ne couvre qu’une partie de l’année, vérifiez le calcul de la cotisation réellement due et la date effective d’ouverture des garanties.
En France, il existe aussi une troisième possibilité : la Complémentaire santé solidaire (CSS). Selon les ressources et la situation familiale, elle peut être gratuite ou accordée avec une participation financière.
Les conditions d’éligibilité à la Complémentaire santé solidaire sur ameli précisent notamment les règles applicables aux étudiants. Depuis le 1er avril 2026, les plafonds annuels de référence pour une personne seule en métropole sont de 10 421 € pour la couverture sans participation et de 14 069 € avec participation. Ces montants ne suffisent pas à déterminer votre éligibilité : à moins de 25 ans, votre rattachement au foyer parental peut notamment intervenir.
Même avec une formule bien choisie, les dépenses les plus lourdes doivent être prévues suffisamment tôt. Les lunettes constituent un bon exemple de charge ponctuelle pouvant déséquilibrer un budget étudiant.
L’erreur qui déséquilibre votre budget : oublier les 400 € de lunettes prévus cette année
Une paire de lunettes facturée 400 € peut déséquilibrer votre budget si vous attendez le mois de l’achat pour trouver l’argent nécessaire. Pourtant, lorsque le renouvellement est connu plusieurs mois à l’avance, vous pouvez provisionner progressivement le reste à charge estimé. Le bon montant dépend du devis de l’opticien et de votre couverture, et non du prix affiché seul.
Imaginez que vous prévoyiez une paire de lunettes à 400 € et que les remboursements estimés atteignent 160 €. Votre reste à charge hypothétique serait alors de 240 €. Si l’achat intervient dans six mois, il faut prévoir 40 € d’épargne mensuelle pour financer cette somme.
Le calcul est simple : reste à charge estimé ÷ nombre de mois avant l’achat. Plus la dépense est identifiée tôt, moins elle risque de peser sur un seul mois.
Les 400 € constituent ici un scénario, pas un prix moyen de lunettes. Les coûts dépendent des montures, du type de verres, de leur correction et des traitements choisis. La prise en charge varie elle aussi selon la complémentaire et la catégorie d’équipement.
Avant de programmer l’achat, demandez un devis détaillant les montures et les verres. Faites ensuite confirmer par votre mutuelle le remboursement applicable. Cette vérification permet d’éviter de provisionner un montant trop faible.
Il est également important d’examiner l’offre 100 % Santé. Certains équipements optiques de ce panier peuvent être intégralement pris en charge par l’Assurance Maladie et une complémentaire santé éligible, sous réserve de respecter les conditions prévues.
2 ans
Délai ordinaire de renouvellement remboursé d’un équipement optique pour les assurés âgés de 16 ans et plus en France, avec des exceptions notamment liées à l’évolution de la vue ou à certaines situations médicales.
Assurance Maladie — règles de remboursement et de renouvellement des lunettes sur ameli.
Ce délai doit être pris en compte dans votre calendrier. La casse ou la perte de lunettes ne donne pas, à elle seule, droit à un renouvellement anticipé remboursé. Vérifiez donc les conditions avant de considérer les remboursements comme acquis.
En répartissant vos dépenses connues sur plusieurs mois, vous transformez une facture ponctuelle en objectif d’épargne. La même méthode convient aux consultations programmées et aux traitements dentaires dont le coût a été estimé.
Reste à choisir les mois pendant lesquels constituer cette réserve et réaliser les soins planifiables. Votre calendrier universitaire peut influencer cette organisation.
Quels mois concentrent vos dépenses santé annuelles si vous êtes étudiant ?
Il n’existe pas de mois universel pendant lequel les étudiants concentrent la majorité de leurs dépenses de santé. La rentrée, l’hiver ou les périodes de rendez-vous programmés peuvent entraîner des dépenses plus importantes, mais leur poids varie selon les personnes. Pour identifier vos mois coûteux, examinez votre propre historique de soins et vos échéances à venir.
Le titre parfois avancé selon lequel quelques mois concentreraient 60 % des dépenses ne peut pas être retenu comme statistique générale sans données représentatives. En revanche, des dépenses ponctuelles élevées peuvent effectivement produire une forte concentration sur une courte période.
Plusieurs moments de l’année méritent votre attention :
- La rentrée universitaire, lorsque des consultations, vaccinations ou renouvellements de traitement sont éventuellement programmés.
- Les mois d’hiver, durant lesquels certaines infections respiratoires peuvent augmenter les besoins de consultation et de pharmacie.
- Les périodes de suivi dentaire ou ophtalmologique, selon votre situation médicale et les recommandations des praticiens.
- Les fins de semestre, lorsque des soins non urgents ont parfois été repoussés pour des raisons de temps ou de budget.
Pour mesurer votre saisonnalité, reprenez les relevés des années précédentes, si vous en disposez. Classez les restes à charge par mois, puis identifiez les dépenses exceptionnelles et celles qui se répètent.
Par exemple, dans un scénario hypothétique où votre reste à charge annuel atteint 300 €, deux mois totalisant 180 € représenteraient 60 % du total. Cette concentration serait propre à votre historique, sans constituer une règle applicable à tous les étudiants.
Le calendrier des dépenses doit aussi être rapproché de celui de vos ressources. Une facture de 100 € peut être plus difficile à absorber pendant un mois comportant déjà un dépôt de garantie, des frais d’inscription ou des dépenses de rentrée.
Les soins médicalement non urgents peuvent parfois être planifiés à une période plus favorable, après discussion avec le professionnel. Si un règlement échelonné est nécessaire, demandez si cette possibilité existe avant la réalisation du soin.
Attention toutefois à ne pas reporter une consultation nécessaire uniquement pour équilibrer un budget. Une douleur persistante, une infection ou une aggravation de symptômes justifie une évaluation médicale adaptée.
Pour affiner vos prévisions, il faut ensuite comprendre pourquoi le prix annoncé d’une consultation ne correspond pas toujours au montant qui restera effectivement à payer.
Pourquoi une consultation à 60 € ne vous coûte finalement que 12 € ? (ou plus)
Une consultation facturée 60 € peut laisser 12 € à votre charge dans certaines configurations de remboursement, mais ce montant n’est pas automatique. Le résultat dépend de la base de remboursement, du secteur conventionnel du médecin, du parcours de soins et de votre mutuelle. Le prix payé ne détermine donc pas, à lui seul, ce que vous récupérerez.
En France, le remboursement s’organise autour de trois éléments : la participation de l’Assurance Maladie, celle de la complémentaire santé et les éventuelles sommes non prises en charge.
Le premier élément à vérifier est la base de remboursement. Elle peut être inférieure au tarif facturé, particulièrement en présence de dépassements d’honoraires.
Pour une consultation classique chez un généraliste de secteur 1, la base tarifaire est de 30 € en 2026. Dans le parcours de soins coordonnés, l’Assurance Maladie rembourse 19 € après déduction de la participation forfaitaire de 2 €. Une complémentaire responsable couvrant les 30 % restants de la base apporte normalement 9 €, ce qui laisse 2 € à payer à un adulte non exonéré.
Les tableaux de remboursement des consultations de l’Assurance Maladie détaillent les différences selon les spécialités, les secteurs conventionnels et le respect du parcours de soins.
Pour une consultation de spécialiste à 60 €, il faut d’abord savoir de quel acte il s’agit. Dans l’exemple officiel d’un avis ponctuel de consultant à 60 €, la base est de 60 € et le remboursement obligatoire atteint 40 € après participation forfaitaire. Si une complémentaire couvre les 18 € correspondant au ticket modérateur dans cette configuration, le reste serait de 2 €, et non de 12 €.
À l’inverse, un spécialiste de secteur 2 peut facturer 60 € alors que la base de remboursement applicable est inférieure. Selon le contrat, une partie du dépassement d’honoraires peut rester à payer. Un reste à charge de 12 € est alors possible dans un scénario particulier, mais il ne constitue pas une règle de remboursement.
Le parcours de soins coordonnés compte également. Lorsque vous consultez certains spécialistes sans respecter les règles d’orientation par votre médecin traitant, le remboursement de l’Assurance Maladie peut diminuer. Des exceptions existent, notamment pour certains accès directs et situations particulières.
Pour votre budget annuel, additionnez les restes à charge réellement observés plutôt que de retenir un montant identique pour toutes les consultations. Quelques euros de différence, répétés sur plusieurs rendez-vous, peuvent modifier votre enveloppe.
Cette logique devient encore plus importante lorsque les soins sont coûteux et que leur remboursement dépend de plafonds contractuels, comme pour certaines prothèses dentaires.
Comment répartir vos couronnes sur 18 mois pour optimiser vos remboursements ?
Répartir plusieurs couronnes dentaires sur 18 mois peut améliorer votre remboursement si votre contrat prévoit un plafond renouvelable et si les soins concernés peuvent médicalement être différés. L’économie n’est toutefois pas garantie. Avant toute planification, il faut vérifier les garanties, les alternatives 100 % Santé et surtout obtenir l’accord du dentiste sur les délais possibles.
Supposons que quatre couronnes soient prévues. Leur coût dépend de la dent concernée, des matériaux utilisés et du panier de prise en charge. Il serait donc trompeur de leur attribuer un prix ou un remboursement identique sans devis.
Certains contrats prévoient des limites par acte ou par période. Si vous atteignez un plafond applicable au cours d’une première année, une partie des dépenses supplémentaires peut rester à votre charge. Un renouvellement ultérieur de ce plafond pourrait changer le calcul.
Mais la période de référence n’est pas nécessairement l’année civile. Elle peut dépendre de l’année d’assurance ou d’une autre règle contractuelle. Il faut obtenir cette information auprès de la mutuelle, ainsi que la confirmation des remboursements envisagés.
La première étape consiste à demander au chirurgien-dentiste un plan de traitement écrit précisant les actes nécessaires, leur ordre et leur degré d’urgence. Le professionnel est le seul à pouvoir indiquer quels soins peuvent attendre sans risque médical inacceptable.
Vous pouvez ensuite soumettre les devis à votre complémentaire pour obtenir une estimation de prise en charge, puis comparer deux calendriers : celui des soins regroupés et celui des soins répartis entre deux périodes de garanties.
Avant de retenir ce second scénario, vérifiez impérativement le panier 100 % Santé dentaire. Certaines couronnes et autres prothèses peuvent être prises en charge sans reste à charge lorsque les conditions sont réunies, notamment avec un dentiste conventionné et une complémentaire responsable.
Une couronne céramique monolithique en zircone sur molaire relevant du panier 100 % Santé dispose, au 1er janvier 2026, d’une base de remboursement de 120 € et d’un tarif maximal de 453,20 €. Ces montants réglementaires ne représentent pas un prix moyen. Les règles varient selon le type de prothèse, les matériaux et la localisation.
Le dentiste doit présenter les alternatives prévues par la réglementation dans le devis. Cette comparaison peut rendre inutile une stratégie d’étalement fondée uniquement sur les plafonds de remboursement.
Surtout, ne retardez pas une intervention nécessaire pour profiter d’une nouvelle période contractuelle. Une infection ou une dégradation dentaire peut rendre la situation médicale plus complexe. L’optimisation budgétaire doit toujours rester compatible avec le traitement recommandé.
Cette méthode de comparaison entre devis, plafonds et calendriers constitue aussi une base pour choisir une mutuelle réellement adaptée à vos besoins optiques et dentaires.
À retenir avant de choisir votre couverture
- Une garantie élevée n’est intéressante que si elle rembourse les soins que vous prévoyez effectivement de réaliser.
- Les devis détaillés et les plafonds contractuels permettent de comparer des montants réels, plutôt que des pourcentages promotionnels.
- Les dispositifs de prise en charge intégrale et les éventuelles aides doivent être examinés avant d’augmenter votre cotisation.
Quelle mutuelle santé étudiante choisir pour maximiser vos remboursements optique et dentaire ?
Pour maximiser vos remboursements optiques et dentaires, choisissez une mutuelle en fonction de vos devis prévisionnels, de ses plafonds et du montant qui restera effectivement à votre charge. Une formule plus chère n’est pas nécessairement meilleure. Vérifiez d’abord les possibilités offertes par le 100 % Santé, puis comparez le coût annuel complet de chaque contrat.
En optique, demandez comment le remboursement est exprimé : forfait en euros, montant variable selon l’équipement ou combinaison de garanties. Vérifiez la période de renouvellement de la garantie, les éventuelles conditions particulières et la distinction entre les équipements à prix libres et ceux du panier 100 % Santé.
En dentaire, les garanties affichées en pourcentage de la base de remboursement peuvent être difficiles à interpréter. Un taux élevé ne signifie pas que le même pourcentage sera appliqué à la facture totale. Il faut convertir les garanties en montants à partir du devis et de la base correspondant à chaque acte.
Pour les prothèses, l’Assurance Maladie distingue trois paniers : 100 % Santé, tarifs maîtrisés et tarifs libres. Les conditions de prise en charge des prothèses dentaires par l’Assurance Maladie permettent de comprendre ces catégories et les obligations relatives aux devis.
Une comparaison de contrats peut alors être organisée autour de quelques questions essentielles.
| Critère | Information à vérifier | Conséquence budgétaire |
|---|---|---|
| Optique | Forfait, fréquence et type d’équipement | Reste à charge sur les lunettes prévues |
| Dentaire | Base de remboursement, forfaits et plafonds | Coût des prothèses après remboursements |
| 100 % Santé | Équipements et actes éligibles | Possibilité de supprimer certains restes à charge |
| Consultations | Ticket modérateur et dépassements couverts | Dépenses courantes prévisibles |
| Conditions contractuelles | Carence, exclusions, dates de garantie et frais | Coût réel pendant la période couverte |
Lorsque vous disposez de plusieurs devis, calculez pour chaque contrat la somme des douze mensualités et des dépenses de santé restant à payer après remboursement. Faites confirmer les estimations par les organismes concernés avant de prendre une décision.
Si vous bénéficiez déjà d’une couverture collective ou d’un dispositif d’aide, intégrez-le à la comparaison. Il serait inutile de payer une seconde couverture sans avoir vérifié ses avantages supplémentaires et les règles de cumul éventuelles.
Votre situation peut aussi évoluer pendant les études : stage, premier emploi, changement de ressources ou sortie du statut étudiant. Une complémentaire collective d’entreprise peut notamment devenir pertinente. Relisez alors les garanties, les conditions de rattachement et les possibilités de résiliation, plutôt que de conserver automatiquement votre contrat précédent.
Enfin, le meilleur contrat n’élimine pas le besoin d’une réserve de trésorerie. Des frais non remboursés, des avances de paiement ou des soins imprévus peuvent toujours survenir. La couverture et le provisionnement jouent deux rôles complémentaires.
Votre prochaine action peut être très simple : rassemblez vos derniers remboursements, vos devis et votre tableau de garanties, puis calculez votre budget annuel complet. Divisez-le par douze et ajustez votre épargne mensuelle aux dates des dépenses importantes déjà prévues.
Faut-il prévoir un budget santé même lorsque sa mutuelle rembourse bien ?
Oui. Certaines dépenses peuvent rester à votre charge, notamment les participations non remboursables, les dépassements non couverts ou les soins exclus des garanties. Il faut également prévoir la trésorerie nécessaire lorsque vous avancez les frais avant remboursement.
Comment calculer une réserve pour les dépenses de santé imprévues ?
Commencez par examiner vos dépenses exceptionnelles des années précédentes et les risques non couverts par votre contrat. Fixez ensuite une réserve compatible avec vos ressources. Par exemple, mettre 10 € de côté chaque mois permet de constituer 120 € en un an, sans garantir que cette somme suffira à toutes les urgences.
Une mutuelle étudiante rembourse-t-elle les médicaments sans ordonnance ?
Pas systématiquement. Les produits achetés sans ordonnance ne sont pas automatiquement remboursés par l’Assurance Maladie. Certaines complémentaires peuvent prévoir des forfaits particuliers, mais il faut vérifier les conditions du contrat. Pour budgétiser ces achats, utilisez les montants réellement payés.
Comment budgétiser une dépense lorsque le remboursement de la mutuelle est encore inconnu ?
Demandez un devis au professionnel et transmettez-le à votre complémentaire pour connaître sa prise en charge estimée. Tant que cette information manque, conservez une marge prudente dans votre budget et évitez de considérer un remboursement supposé comme acquis.
Le budget santé doit-il être calculé sur l’année universitaire ou l’année civile ?
Vous pouvez organiser votre trésorerie sur l’année universitaire, de septembre à août, si cela correspond mieux à vos revenus et à vos charges. En parallèle, suivez séparément les périodes de garantie de votre mutuelle, qui peuvent reposer sur l’année civile, l’année contractuelle ou d’autres échéances.