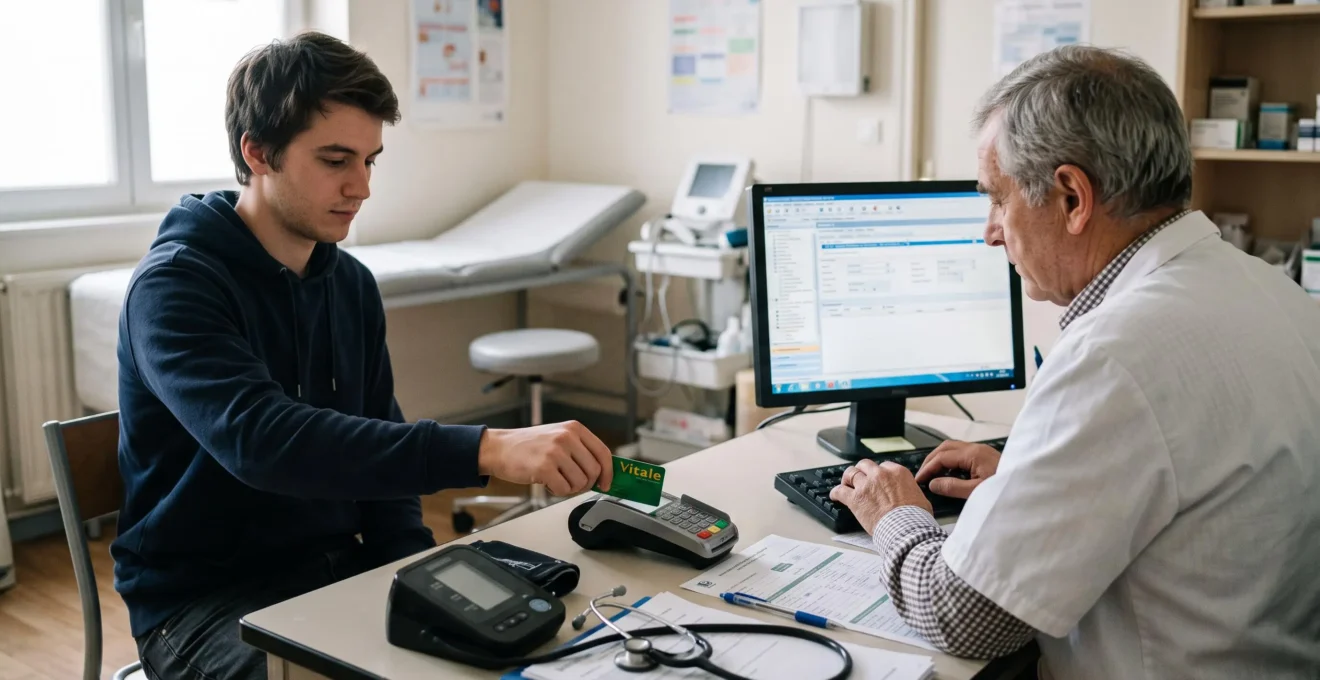
Vous venez de recevoir votre carte Vitale et vous pensez qu’elle permettra de payer gratuitement vos consultations médicales ? Son fonctionnement est un peu différent. En France, la Sécurité sociale rembourse une partie des dépenses de santé selon des tarifs et des taux réglementaires. La carte Vitale facilite la transmission de ces dépenses, mais elle ne garantit ni leur remboursement intégral ni l’absence d’avance de frais.
Une consultation chez un médecin généraliste, des lunettes ou des soins dentaires peuvent ainsi entraîner des remboursements très différents. Le montant dépend notamment du soin réalisé, du secteur du praticien, du respect du parcours de soins et de votre complémentaire santé.
Pour un étudiant, les premières vérifications sont simples : disposer de droits ouverts à son nom, activer son compte Ameli lorsqu’il relève du régime général, enregistrer son RIB et comprendre la différence entre Assurance Maladie et mutuelle. Les règles présentées ici concernent principalement la France métropolitaine. Elles ne s’appliquent pas automatiquement aux autres pays francophones ni à toutes les situations particulières d’affiliation.
Comprendre vos remboursements étudiants en trois points
- À partir de 18 ans, vous êtes en principe assuré à titre personnel, même si vous conservez le régime obligatoire dont dépendaient vos parents.
- La Sécurité sociale calcule son remboursement sur une base réglementaire, pas nécessairement sur le prix réellement payé.
- Votre carte Vitale accélère la transmission des soins ; votre mutuelle peut ensuite compléter le remboursement selon vos garanties.
- Pourquoi certains étudiants ont leur propre numéro de Sécurité sociale et d’autres utilisent encore celui de leurs parents ?
- Comment activer votre espace personnel Ameli sans attendre le courrier postal ?
- Remboursement sécu de 16,50 € ou 23 € : quelle différence entre secteur 1 et secteur 2 ?
- L’erreur qui vous fait avancer 70 € et plus : oublier votre carte Vitale chez le médecin
- Quels soins courants ne sont jamais pris en charge par votre carte Vitale ?
- Pourquoi la Sécurité sociale rembourse si peu de vos consultations chez le spécialiste ?
- Pourquoi la mutuelle rembourse toujours en second, et avec quel délai ?
- Quelle mutuelle santé étudiante choisir pour maximiser vos remboursements optique et dentaire ?
Pourquoi certains étudiants ont leur propre numéro de Sécurité sociale et d’autres utilisent encore celui de leurs parents ?
En France, un étudiant devient normalement assuré à titre personnel dès 18 ans, même s’il conserve le régime obligatoire auquel il était auparavant rattaché. Avant cet âge, ses remboursements sont généralement gérés au titre des droits de ses parents. La confusion vient du fait que posséder un numéro personnel, avoir des droits individuels et dépendre d’un régime sont trois notions différentes.
Chaque personne née en France se voit normalement attribuer un numéro de Sécurité sociale personnel. Un mineur peut donc déjà posséder son numéro tout en bénéficiant de la couverture d’un parent. À la majorité, il acquiert en principe la qualité d’assuré à titre personnel.
Comme le précise la fiche ameli.fr sur la prise en charge des étudiants, l’entrée dans l’enseignement supérieur ne provoque généralement pas un changement de régime obligatoire. Un étudiant peut rester au régime général, au régime agricole ou à un autre régime selon sa situation.
Être assuré personnellement ne signifie donc pas forcément changer de caisse. Le changement porte notamment sur la gestion individuelle des droits et des remboursements.
Une difficulté apparaît lorsque le dossier administratif n’est pas correctement actualisé. Le RIB d’un parent peut encore être enregistré, empêchant l’étudiant de recevoir les versements sur son propre compte. L’ouverture d’un espace personnel peut également nécessiter une régularisation des informations.
Pour vérifier votre situation, consultez votre attestation de droits et contrôlez :
- Votre nom et votre numéro de Sécurité sociale.
- La caisse ou le régime qui gère votre couverture.
- La qualité sous laquelle vos droits sont ouverts.
- Le RIB enregistré pour vos remboursements.
Si votre dossier indique toujours une situation incohérente avec votre âge, contactez votre caisse. Une demande de prise en charge à titre personnel peut être nécessaire, notamment dans certaines situations particulières ou dès 16 ans sur demande. Les justificatifs réclamés dépendent du dossier : identité, coordonnées bancaires ou éléments établissant votre situation.
Le dépassement de 25 ans, une autonomie financière ou un PACS ne conduisent pas automatiquement à une règle unique de détachement. Il faut distinguer les conditions d’ouverture des droits, le régime applicable et la situation administrative réelle. Une disposition transitoire relative à certains étudiants des rentrées 2024 et 2025 ne doit pas être généralisée à toutes les promotions.
Une fois votre statut confirmé, l’étape suivante consiste à accéder à votre dossier en ligne pour gérer directement vos remboursements.
Comment activer votre espace personnel Ameli sans attendre le courrier postal ?
Vous pouvez généralement créer votre compte Ameli en ligne lorsque votre affiliation au régime général est correctement enregistrée et que les informations nécessaires à la vérification de votre identité sont disponibles. L’attente d’un courrier contenant un code provisoire n’est pas systématiquement obligatoire. En revanche, certaines situations exigent une vérification auprès de l’Assurance Maladie avant l’activation.
Commencez par identifier votre organisme de rattachement. Le compte Ameli est destiné aux assurés concernés par ce service du régime général. Si vous dépendez de la MSA ou d’un autre organisme, vous devez utiliser l’espace correspondant.
Lors de la création du compte, le service peut demander plusieurs informations permettant de confirmer votre identité. Les méthodes effectivement proposées dépendent de votre situation et du parcours d’authentification disponible.
Lorsqu’une connexion via FranceConnect est proposée, elle utilise une identité numérique reconnue et un service compatible. Les possibilités exactes, notamment avec France Identité, doivent être vérifiées sur l’écran d’accès. FranceConnect ne garantit pas à lui seul la création d’un compte si l’affiliation n’est pas finalisée.
Si la création échoue, plusieurs éléments sont à contrôler :
- Votre numéro de Sécurité sociale est-il définitif et reconnu ?
- Votre date de naissance correspond-elle au dossier de la caisse ?
- Votre adresse postale est-elle correcte ?
- Votre affiliation personnelle est-elle bien enregistrée ?
- Votre dossier relève-t-il effectivement d’un organisme donnant accès à Ameli ?
Si le problème persiste, le 3646 permet de contacter l’Assurance Maladie depuis la France selon les modalités du service. Préparez votre numéro de Sécurité sociale, votre identité et les éléments décrivant votre situation étudiante. Il est préférable de faire corriger un dossier incohérent plutôt que de multiplier les tentatives d’inscription.
Une fois le compte activé, vérifiez immédiatement vos coordonnées et votre RIB. Le compte bancaire enregistré détermine le destinataire du remboursement lorsque celui-ci est versé directement à l’assuré. C’est particulièrement important si un RIB parental figurait auparavant au dossier.
Votre espace permet également de consulter les remboursements, leurs montants et les éventuelles retenues. Ces informations vous serviront ensuite à comprendre pourquoi une consultation facturée 30 € ne produit pas un virement de 30 €.
Votre checklist pour recevoir vos remboursements
- Récupérez votre attestation de droits et vérifiez votre statut : conservez une attestation actualisée.
- Identifiez la caisse responsable de votre dossier : notez son nom et ses coordonnées officielles.
- Activez votre espace personnel lorsque vous y êtes éligible : vérifiez que votre tableau de bord est accessible.
- Contrôlez votre RIB : confirmez que le compte enregistré est celui sur lequel vous souhaitez recevoir les versements.
- Vérifiez votre médecin traitant et vos informations de complémentaire : relevez leur statut dans votre dossier.
Avec un compte fonctionnel et des coordonnées actualisées, vous pouvez examiner le calcul du remboursement lui-même : c’est là que les différences entre médecins deviennent importantes.
Remboursement sécu de 16,50 € ou 23 € : quelle différence entre secteur 1 et secteur 2 ?
La différence entre les secteurs 1 et 2 concerne principalement les honoraires pratiqués et la base retenue pour leur remboursement. En secteur 1, le médecin applique généralement les tarifs conventionnels, sauf exceptions autorisées. En secteur 2, il peut pratiquer des dépassements. La Sécurité sociale ne rembourse pas un pourcentage de n’importe quel montant facturé, mais d’une base réglementaire.
Les chiffres de 16,50 € et 23 € ne constituent pas deux remboursements universels permettant de reconnaître le secteur d’un médecin. Le montant exact dépend de sa spécialité, de son conventionnement, du parcours de soins et des retenues applicables.
En France métropolitaine, les tarifs applicables au 1er janvier 2026 permettent de comparer plusieurs situations concrètes.
| Situation | Base de remboursement | Montant remboursé par l’Assurance Maladie |
|---|---|---|
| Généraliste secteur 1, dans le parcours de soins | 30 € | 19 € |
| Généraliste secteur 2 adhérent à l’OPTAM, dans le parcours | 30 € | 19 € |
| Généraliste secteur 2 non adhérent à l’OPTAM, dans le parcours | 23 € | 14,10 € |
| Autre spécialiste secteur 1, dans le parcours, selon la catégorie du tableau officiel | 26,50 € | 16,55 € |
Ces exemples proviennent des tarifs et remboursements des consultations sur ameli.fr. Ils correspondent aux situations mentionnées et incluent la participation forfaitaire applicable de 2 €. Les règles peuvent différer pour certaines catégories d’assurés ou dans des régimes particuliers.
Prenons une consultation de généraliste de secteur 1 à 30 €. Dans le parcours de soins, l’Assurance Maladie retient 70 % de la base de 30 €, soit 21 €. Après déduction de la participation forfaitaire de 2 €, le remboursement est de 19 €.
19 €
Montant remboursé pour une consultation de généraliste de secteur 1 facturée 30 €, dans le parcours de soins coordonnés, après participation forfaitaire de 2 €, selon les tarifs de 2026 en métropole.
Assurance Maladie, tableaux officiels des consultations en métropole.
Pour un médecin de secteur 2 non adhérent à l’OPTAM, la base de remboursement peut être inférieure alors que les honoraires facturés sont plus élevés. Le dépassement reste entièrement hors du remboursement de l’Assurance Maladie. Une mutuelle peut éventuellement en prendre une partie en charge si le contrat le prévoit.
Pour calculer votre remboursement, identifiez la nature de la consultation, sa base conventionnelle, le taux applicable et les retenues. Comparez ensuite le résultat avec le prix facturé. Vérifiez également que votre médecin traitant est déclaré, puisque le non-respect du parcours peut réduire le taux de prise en charge.
Connaître le remboursement prévu est utile, mais encore faut-il que votre caisse reçoive la demande : c’est précisément le rôle de la carte Vitale ou, à défaut, de la feuille de soins papier.
L’erreur qui vous fait avancer 70 € et plus : oublier votre carte Vitale chez le médecin
Oublier votre carte Vitale peut vous obliger à avancer le prix de la consultation et à effectuer vous-même les démarches de remboursement. Toutefois, une avance de 70 € n’est pas automatique : elle dépend des honoraires du praticien et des modalités de paiement. L’oubli de la carte n’annule pas vos droits à l’Assurance Maladie.
Normalement, le médecin utilise la carte Vitale pour transmettre électroniquement une feuille de soins à votre caisse. Cette procédure évite l’envoi d’un document papier et accélère le traitement.
Sans carte, le professionnel peut vous remettre une feuille de soins papier. Vous devez alors la compléter correctement, la signer et la transmettre à votre CPAM. Les modalités de paiement, notamment la possibilité d’un tiers payant, dépendent du contexte et du professionnel.
Selon la fiche ameli.fr sur la feuille de soins papier, plusieurs modes de transmission sont possibles :
- Vérifiez les informations indiquées sur la feuille par le professionnel.
- Renseignez votre numéro de Sécurité sociale si nécessaire et signez le document.
- Envoyez la feuille par courrier affranchi à votre CPAM ou déposez-la directement à la caisse.
- Si vous remplissez les conditions requises, utilisez l’application Compte ameli pour transmettre la feuille photographiée.
- Suivez ensuite l’estimation du délai de traitement dans votre espace personnel.
L’envoi via l’application est soumis à des conditions précises : il concerne certaines consultations médicales hors structures de soins, pour un montant ne dépassant pas 100 €, et reste limité à cinq demandes sur 30 jours.
Si la feuille a été perdue, contactez le professionnel pour connaître la procédure permettant d’obtenir un document de remplacement recevable. Ne fabriquez pas vous-même un duplicata.
Pour éviter ces formalités, pensez à mettre votre carte Vitale à jour au moins une fois par an et après un changement de situation. Les bornes disponibles en pharmacie ou dans certains points d’accueil permettent cette actualisation. Une mise à jour de la carte ne remplace cependant pas une correction administrative du dossier lorsque celle-ci est nécessaire.
L’application carte Vitale sur smartphone peut également servir d’alternative lorsque vous y êtes éligible et que le professionnel dispose d’un équipement compatible. L’application Compte ameli, qui permet de suivre les remboursements, est un service distinct.
Avec la télétransmission électronique, le remboursement intervient généralement beaucoup plus rapidement qu’après l’envoi d’une feuille papier. Pour cette dernière, aucun délai de traitement national identique pour toutes les CPAM ne peut être garanti.
La mutuelle peut ensuite intervenir, à condition que les informations nécessaires lui soient transmises automatiquement ou par vos soins.
Même avec une carte parfaitement à jour, certains frais ne seront pas remboursés ou seulement partiellement : la nature du soin reste déterminante.
Quels soins courants ne sont jamais pris en charge par votre carte Vitale ?
La carte Vitale ne garantit pas le remboursement de tous les soins. Certaines prestations sont hors nomenclature ou ne remplissent pas les conditions de prise en charge ; d’autres bénéficient d’un remboursement calculé sur une base très inférieure au prix payé. Il faut donc distinguer les soins non remboursables, ceux partiellement remboursés et ceux couverts dans un dispositif particulier.
Les lunettes, les lentilles, les prothèses dentaires ou certains soins de prévention illustrent bien cette distinction. Leur prise en charge dépend notamment de la prescription, du type d’équipement, de la nomenclature et du dispositif applicable.
Un soin peut ainsi être reconnu par l’Assurance Maladie sans que son remboursement représente une part importante du montant facturé.
| Poste de dépense | Prise en charge possible | Point de vigilance |
|---|---|---|
| Lunettes | Remboursement selon la classe d’équipement et les conditions applicables | La base de remboursement peut être très faible hors panier 100 % Santé. |
| Lentilles | Prise en charge sous certaines indications médicales | Une prescription ne garantit pas à elle seule le remboursement de toutes les lentilles. |
| Soins dentaires courants | Remboursement selon le soin et son tarif conventionnel | Le taux et les éventuels dépassements varient selon l’acte. |
| Prothèses dentaires | Prise en charge variable selon le panier et le dispositif | Certains équipements peuvent entraîner un reste à charge important. |
| Vaccins | Prise en charge selon le vaccin, l’âge et les conditions prévues | Tous les vaccins ne bénéficient pas des mêmes règles. |
| Prestations hors nomenclature | En principe, pas de remboursement par l’Assurance Maladie | Une complémentaire peut éventuellement prévoir une garantie spécifique. |
Les tableaux de taux de remboursement de l’Assurance Maladie illustrent notamment le décalage entre prix et base réglementaire. Dans un exemple présenté pour une monture de 20 €, la base retenue est de 2,84 €, avec un remboursement de 1,70 €.
Ce faible remboursement ne signifie pas que toutes les lunettes entraînent systématiquement une dépense importante.
Le dispositif 100 % Santé permet, sous certaines conditions, de disposer de certains équipements optiques, prothèses dentaires et aides auditives sans reste à charge grâce à la combinaison de l’Assurance Maladie et d’une complémentaire éligible, notamment un contrat responsable ou la Complémentaire santé solidaire.
Attention : le panier 100 % Santé ne comprend pas tous les modèles et ne garantit pas une absence d’avance de frais dans toutes les situations. L’absence de reste à charge et le tiers payant sont deux notions différentes.
Pour une dépense importante, demandez un devis détaillé avant les soins. Vérifiez la base de remboursement, les éventuels dépassements et le montant réellement couvert par votre complémentaire. Un devis accompagné d’une simulation de remboursement est plus fiable qu’une estimation fondée uniquement sur le prix affiché.
Pour les consultations spécialisées, la question ne porte pas seulement sur les tarifs : votre parcours de soins influence également le montant pris en charge.
Pourquoi la Sécurité sociale rembourse si peu de vos consultations chez le spécialiste ?
Le remboursement d’un spécialiste peut être faible lorsque vous consultez hors du parcours de soins coordonnés, lorsque le praticien applique des dépassements d’honoraires ou lorsque la base conventionnelle est inférieure au prix facturé. Hors exceptions, consulter directement un spécialiste sans orientation peut réduire le taux de remboursement de 70 % à 30 % de la base applicable.
Le parcours de soins repose sur un principe : votre médecin traitant coordonne votre suivi et vous oriente vers d’autres médecins lorsque cela est nécessaire.
Si vous consultez un spécialiste concerné sans respecter ce parcours, l’Assurance Maladie peut diminuer sa participation. Pour autant, une consultation directe n’est pas toujours considérée comme hors parcours.
Certaines spécialités permettent un accès direct spécifique dans les situations prévues par les règles de remboursement, notamment certaines consultations de gynécologie, d’ophtalmologie ou de psychiatrie pour les patients appartenant aux tranches d’âge concernées. Les conditions varient selon le motif et la spécialité : toutes les consultations auprès de ces praticiens ne bénéficient pas automatiquement d’une exception.
Pour comprendre le calcul, distinguons les trois éléments essentiels :
- Le prix de la consultation réellement facturé par le spécialiste.
- La base conventionnelle retenue par l’Assurance Maladie.
- Le taux applicable selon votre situation, suivi des participations éventuelles.
Considérons un exemple purement pédagogique : un spécialiste facture 70 € et la base applicable à la consultation est supposée être de 30 €. Si le taux applicable est de 70 %, la prise en charge théorique atteint 21 € avant participation forfaitaire. Si le taux est de 30 %, elle tombe à 9 € avant participation. Dans les deux cas, le montant facturé au-delà de la base reste hors du remboursement de l’Assurance Maladie.
Ces chiffres servent uniquement à illustrer le mécanisme : ils ne constituent pas un barème réel pour une spécialité donnée. Les bases et éventuelles règles de majoration doivent être recherchées pour l’acte précis.
Une mutuelle ne corrige pas nécessairement une consultation hors parcours. Les contrats responsables ne couvrent pas les pénalités liées au non-respect du parcours de soins dans les conditions prévues par leur réglementation. Les dépassements éventuels sont, quant à eux, couverts seulement dans les limites du contrat.
Pour vérifier une consultation passée, ouvrez votre décompte de remboursement dans Ameli. Identifiez la base, le taux et les retenues, puis vérifiez que la consultation a été correctement enregistrée dans le parcours de soins. Si aucun médecin traitant n’est déclaré, régularisez la situation avec le professionnel choisi.
Lorsque la part de la Sécurité sociale a été calculée, votre complémentaire peut intervenir selon ses garanties et les informations reçues de la caisse.
Pourquoi la mutuelle rembourse toujours en second, et avec quel délai ?
Dans le circuit classique, la complémentaire santé calcule son remboursement après celui de l’Assurance Maladie, car elle utilise les informations du premier décompte pour déterminer ce qui reste éventuellement couvert. Grâce à la télétransmission NOEMIE, ce décompte peut être transmis automatiquement. Il n’existe toutefois pas de délai universel incompressible applicable à toutes les mutuelles.
Lorsqu’une consultation est transmise par carte Vitale, l’Assurance Maladie traite les données et détermine sa participation. Si votre mutuelle est correctement connectée à votre dossier, les informations nécessaires lui sont ensuite communiquées.
La mutuelle applique alors ses propres garanties. Elle peut couvrir une partie du ticket modérateur, c’est-à-dire la fraction de la base de remboursement restant après la prise en charge de l’Assurance Maladie.
Il ne faut pas confondre ce ticket modérateur avec les dépassements d’honoraires, les franchises médicales et les participations forfaitaires. Ces dernières ne sont pas prises en charge par les contrats responsables dans les conditions réglementaires habituelles.
Le circuit peut être résumé ainsi :
- Le professionnel transmet la feuille de soins électronique ou vous adressez une feuille papier à votre caisse.
- L’Assurance Maladie calcule et effectue sa prise en charge.
- Un décompte est produit puis transmis à la complémentaire lorsque la connexion automatique est active.
- La mutuelle étudie les garanties applicables et verse, si nécessaire, sa participation.
Le délai dépend de plusieurs facteurs : rapidité de traitement du premier remboursement, liaison entre organismes, justificatifs demandés et procédures de votre contrat.
Avec une télétransmission fonctionnelle, les démarches sont généralement simplifiées. En son absence, vous pouvez devoir transmettre manuellement le décompte de l’Assurance Maladie à votre mutuelle. Aucun nombre de jours valable pour tous les contrats ne peut être déduit de ce mécanisme.
Un changement de complémentaire en cours d’année peut interrompre temporairement la transmission automatique. Vérifiez donc qu’une seule complémentaire est correctement associée à votre dossier pour les échanges concernés, et que votre ancien organisme n’apparaît plus comme destinataire lorsque cela doit être le cas.
En cas de retard, contrôlez d’abord l’existence du remboursement initial dans Ameli. S’il apparaît, contactez votre mutuelle pour confirmer la réception du décompte. S’il est absent, examinez plutôt le traitement du dossier auprès de votre caisse.
Certains contrats prévoient aussi des délais d’attente pour des garanties particulières. Il s’agit de conditions contractuelles distinctes du délai technique de télétransmission.
Une fois ce fonctionnement compris, le choix d’une complémentaire devient plus concret : l’objectif n’est pas seulement d’obtenir un remboursement rapide, mais surtout de limiter les dépenses qui resteront réellement à votre charge.
À retenir avant de choisir votre complémentaire santé
- Identifiez vos dépenses probables plutôt que de comparer uniquement les cotisations mensuelles.
- Pour l’optique et le dentaire, vérifiez les forfaits en euros, les plafonds et l’accès au 100 % Santé.
- Contrôlez la télétransmission, le tiers payant et votre éventuelle éligibilité à la Complémentaire santé solidaire.
Quelle mutuelle santé étudiante choisir pour maximiser vos remboursements optique et dentaire ?
La meilleure complémentaire pour un étudiant dépend des soins qu’il prévoit réellement d’utiliser. Si vous portez des lunettes, suivez un traitement dentaire ou consultez régulièrement des spécialistes, les garanties correspondantes comptent davantage qu’un pourcentage global de remboursement. Avant de souscrire, comparez les montants remboursés en euros, les plafonds annuels et les conditions d’accès au tiers payant.
Le premier réflexe consiste à examiner les garanties dont vous bénéficiez éventuellement déjà par l’intermédiaire de vos parents. À 18 ans, la couverture obligatoire et la complémentaire sont indépendantes : être assuré personnellement à la Sécurité sociale n’implique pas automatiquement de perdre la mutuelle familiale.
Les conditions de maintien sur le contrat parental dépendent de l’assureur, de l’âge et des justificatifs éventuellement demandés.
Vous pouvez aussi comparer une complémentaire individuelle, notamment une offre destinée aux étudiants, ou vérifier votre éligibilité à la Complémentaire santé solidaire selon les règles applicables à votre situation et à vos ressources. Celle-ci offre une prise en charge encadrée et des protections spécifiques, mais ne correspond pas à un remboursement illimité de toutes les dépenses.
Une difficulté fréquente concerne la formule 100 % de la base de remboursement. Elle ne signifie pas que la mutuelle rembourse la totalité du prix payé.
Par exemple, si un contrat annonce une garantie à 100 % de la base de remboursement, ce niveau inclut généralement la part versée par l’Assurance Maladie, sauf disposition contraire explicite. Sur des équipements dont la base réglementaire est faible, le remboursement total peut donc rester limité.
Pour les lunettes, cherchez un forfait optique exprimé en euros, les conditions de renouvellement et la différence entre équipements du panier 100 % Santé et équipements à tarifs libres.
Pour les soins dentaires, examinez les montants prévus pour les prothèses, les éventuels plafonds de garantie et les exclusions. L’orthodontie, notamment chez l’adulte, mérite une attention particulière : les conditions de remboursement obligatoire peuvent être très restrictives.
Pour effectuer une comparaison utile, demandez aux organismes une simulation fondée sur les mêmes soins et les mêmes devis. Cette méthode évite de comparer deux pourcentages qui ne reposent pas nécessairement sur des garanties équivalentes.
Voici un scénario pédagogique hypothétique, destiné uniquement à construire une demande de simulation. Les dépenses et remboursements réels devront être remplacés par ceux de vos devis et des contrats étudiés.
Cas pratique : comparer deux complémentaires pour une année étudiante
Une étudiante prévoit de renouveler ses lunettes, de consulter deux fois un spécialiste et d’effectuer un soin dentaire. Elle demande à deux organismes de chiffrer exactement ces trois postes, avec les mêmes devis et les mêmes hypothèses de prise en charge par l’Assurance Maladie.
Elle relève pour chaque contrat la cotisation annuelle, le remboursement complémentaire estimé, les franchises ou participations restant à sa charge et le coût final prévisible. Ce scénario ne représente aucune offre commerciale réelle et ne permet pas de conclure qu’un organisme est systématiquement plus avantageux.
Un tableau de comparaison peut ensuite faire apparaître clairement les différences :
| Critère | Contrat A | Contrat B |
|---|---|---|
| Cotisation annuelle | À renseigner | À renseigner |
| Remboursement estimé des lunettes | Montant du devis à vérifier | Montant du devis à vérifier |
| Remboursement des deux consultations spécialisées | Simulation à demander | Simulation à demander |
| Remboursement du soin dentaire | Simulation à demander | Simulation à demander |
| Plafonds et délais d’attente | À vérifier au contrat | À vérifier au contrat |
| Tiers payant et réseau de soins | Conditions à confirmer | Conditions à confirmer |
Les réseaux de soins peuvent également contribuer à réduire certaines dépenses grâce aux tarifs négociés chez les professionnels partenaires. Vérifiez toutefois qu’un praticien accessible près de votre lieu d’études participe effectivement au réseau.
Enfin, comparez le coût annuel total : cotisations versées, dépenses prévues et remboursements attendus. Une complémentaire plus chère n’est pas nécessairement la meilleure si ses garanties supplémentaires ne correspondent pas à vos besoins.
Commencez par récupérer votre attestation de droits et les garanties de votre éventuelle mutuelle actuelle. Demandez ensuite deux simulations écrites sur les mêmes devis d’optique et de dentaire : vous pourrez choisir une protection adaptée à vos dépenses, sans payer inutilement pour des garanties que vous n’utiliserez probablement pas.
Peut-on recevoir un remboursement sans avoir de mutuelle étudiante ?
Oui. L’Assurance Maladie rembourse les soins éligibles selon les règles de votre régime obligatoire, même si vous n’avez pas de complémentaire santé. En revanche, le ticket modérateur, certains dépassements et les autres frais non pris en charge peuvent rester à votre charge.
Le remboursement arrive-t-il automatiquement sur mon compte bancaire ?
Lorsque votre caisse dispose d’un RIB valide et qu’un remboursement doit vous être versé directement, elle utilise les coordonnées bancaires enregistrées. Vérifiez leur exactitude dans votre dossier Ameli. Si un ancien RIB parental est toujours indiqué, demandez sa modification.
La carte Vitale permet-elle de consulter gratuitement tous les médecins ?
Non. La carte Vitale sert à justifier vos droits et à faciliter la transmission des soins. L’absence d’avance de frais dépend notamment du tiers payant applicable. Le remboursement intégral dépend de votre situation, des soins concernés et des éventuelles garanties complémentaires.
Que faire si aucun remboursement n’apparaît après une consultation ?
Vérifiez d’abord que le professionnel a transmis la feuille de soins ou que votre document papier a bien été envoyé. Consultez ensuite le suivi de votre dossier et les délais de traitement affichés par votre CPAM. Si aucun paiement n’apparaît malgré la réception de la demande, contactez votre caisse avec les informations de la consultation.
Un étudiant étranger peut-il utiliser immédiatement une carte Vitale française ?
Pas nécessairement. L’ouverture des droits dépend des conditions d’affiliation applicables à sa situation et des formalités accomplies. Une personne venant étudier en France peut avoir besoin d’une procédure d’inscription spécifique. Il faut vérifier l’organisme compétent et la confirmation de l’ouverture des droits avant de considérer la couverture comme active.