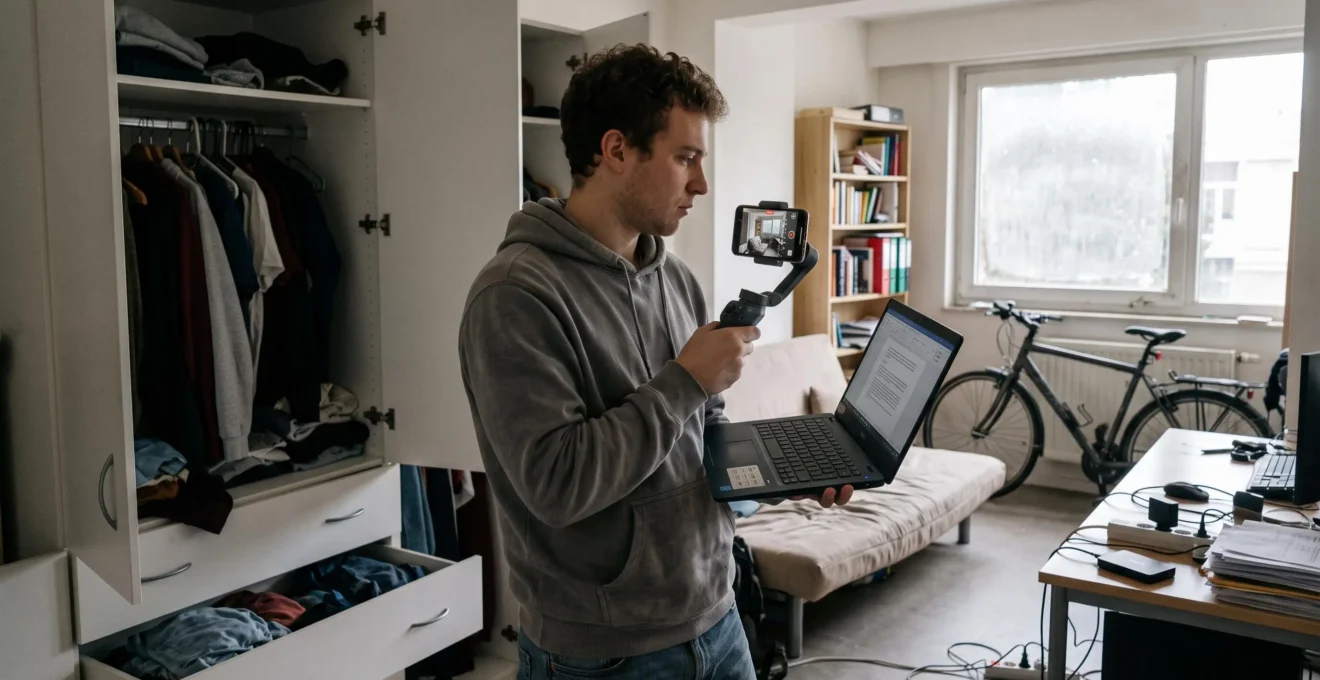
Après un cambriolage, un incendie ou un dégât des eaux, retrouver la liste exacte de ses affaires peut devenir compliqué. Comment prouver que votre ordinateur, votre téléphone ou votre vélo se trouvait bien dans votre logement ? Et comment justifier leur valeur lorsque les factures ont disparu, notamment pour des cadeaux ou des achats d’occasion ?
Un inventaire de vos effets personnels permet de préparer ces preuves avant qu’un sinistre survienne. Il associe une description des biens, des photographies, des justificatifs d’achat et, pour les appareils concernés, leurs numéros de série. Un simple tableur accompagné d’un dossier numérique peut suffire à organiser ces éléments.
Cette préparation facilite les échanges avec l’assureur, mais ne garantit pas un remboursement de 100 % du prix d’achat. L’indemnisation dépend des garanties, de la vétusté, des franchises et des plafonds prévus au contrat. Les règles juridiques mentionnées ci-dessous concernent la France ; dans les autres pays francophones, les obligations et délais doivent être vérifiés localement.
L’essentiel pour protéger vos biens étudiants
- Photographiez vos objets importants et associez chaque bien à un justificatif de valeur, même indirect.
- Enregistrez votre inventaire et vos preuves dans un espace accessible en dehors du logement.
- Actualisez le dossier après les achats importants et vérifiez les plafonds et modalités d’indemnisation de votre assurance.
- Pourquoi une demande d’indemnisation peut être refusée sans factures ni photos ?
- Comment filmer son logement en 15 minutes pour constituer une preuve irréfutable ?
- Inventaire manuscrit ou application mobile : quelle méthode est acceptée par les assureurs ?
- L’erreur qui coûte cher : jeter la facture d’un ordinateur acheté il y a deux ans
- Quand actualiser son inventaire après l’achat d’un nouvel appareil ?
- Comment inventorier ses biens étudiants sans y passer des heures ?
- Comment constituer un dossier de preuve anti-vol en 20 minutes ?
- Comment déclarer un sinistre sans erreur pour maximiser son remboursement ?
Pourquoi une demande d’indemnisation peut être refusée sans factures ni photos ?
Une demande d’indemnisation peut être refusée ou réduite lorsque l’assuré ne parvient pas à établir l’existence des biens déclarés, leur valeur ou les circonstances du sinistre. Une facture n’est toutefois pas systématiquement indispensable : photographies, documents commerciaux et autres justificatifs peuvent contribuer à prouver les pertes. Le résultat dépend des garanties souscrites et des éléments disponibles.
Imaginons qu’un ordinateur portable, une console et plusieurs vêtements disparaissent après un cambriolage. Déclarer simplement leur présence ne suffit pas toujours à déterminer le montant du préjudice. L’assureur doit pouvoir vérifier les biens concernés et apprécier leur valeur dans le cadre du contrat.
Pour construire un dossier cohérent, distinguez trois questions pratiques :
- Le bien existait-il ? Une photo, une vidéo, une ancienne annonce ou un document de garantie peut contribuer à le démontrer.
- Combien valait-il ? Une facture, une confirmation de commande ou des informations précises sur le modèle aident à établir sa valeur.
- À qui appartenait-il ? Un justificatif nominatif, des échanges relatifs à un achat d’occasion ou une attestation de don peuvent aider à éclaircir cette question.
Ces trois catégories sont une méthode d’organisation, pas une classification légale obligatoire. Selon les explications de France Assureurs sur la garantie vol, la somme assurée ne constitue pas, à elle seule, une preuve de l’existence et de la valeur des objets dérobés.
Même avec des preuves complètes, le remboursement peut être inférieur au prix payé. Certains contrats évaluent les biens en valeur d’usage, après prise en compte de leur vétusté. D’autres prévoient une indemnisation en valeur à neuf ou un rééquipement à neuf, sous conditions. En l’absence de justificatifs précis, l’évaluation devient plus incertaine et peut conduire à une proposition inférieure à celle attendue.
Vérifiez également les plafonds particuliers. Un ordinateur portable, un bijou ou un instrument coûteux peut relever d’une catégorie d’objets sensibles ou de valeur. Le capital mobilier global affiché sur votre contrat ne signifie pas nécessairement que chaque objet sera intégralement couvert.
La démarche la plus efficace consiste donc à documenter les objets avant le sinistre. La vidéo du logement constitue un premier moyen simple de créer cette trace.
Comment filmer son logement en 15 minutes pour constituer une preuve irréfutable ?
Pour documenter rapidement votre logement, filmez chaque pièce en montrant les meubles, les rangements ouverts et les objets importants. Prenez ensuite des plans rapprochés des modèles et numéros de série. Conservez la vidéo originale, datée et sauvegardée hors du logement. Elle constitue un élément de preuve utile, mais jamais irréfutable à elle seule.
Les 15 minutes constituent un objectif pratique pour un petit logement étudiant, pas une durée réglementaire ni une garantie de couverture exhaustive. L’essentiel est de réaliser un parcours cohérent, suffisamment net pour identifier les biens.
- Commencez à l’entrée. Filmez une vue générale du logement et annoncez oralement la pièce dans laquelle vous vous trouvez.
- Avancez pièce par pièce. Parcourez la chambre, le coin bureau, la cuisine et les autres espaces sans changer constamment de direction.
- Ouvrez les rangements. Montrez le contenu des tiroirs, placards, étagères et espaces sous le lit, sans devoir manipuler individuellement chaque petit objet.
- Approchez les appareils coûteux. Filmez les références du modèle et les numéros de série lorsqu’ils sont accessibles et lisibles.
- Enregistrez le fichier ailleurs. Transférez l’original dans un espace cloud personnel sécurisé ou sur un support conservé à une autre adresse.
Une courte description orale peut faciliter la lecture ultérieure : « Chambre, bureau, ordinateur portable, casque et écran externe ». Les réglages de date du téléphone peuvent conserver des métadonnées utiles ; gardez le fichier original pour éviter de perdre ces informations.
Une sauvegarde cloud ou un envoi par e-mail peut fournir une trace supplémentaire de conservation dans le temps. Cela ne certifie cependant pas, à lui seul, que les images ont été enregistrées à la date indiquée ou que tous les objets vous appartiennent.
Pour les biens onéreux, complétez la vidéo par des photos nettes et des justificatifs distincts. Filmer un ordinateur montre sa présence, mais ne détermine pas nécessairement son prix d’achat, son état exact ou sa valeur au jour du sinistre.
Attention également à la confidentialité : votre inventaire peut révéler le contenu de votre logement, la disposition des accès et les appareils que vous possédez. Conservez ces fichiers dans un espace privé protégé, sans publier la vidéo sur un réseau social.
Après cette première capture, il reste à associer les objets importants à une liste structurée. Le support choisi importe moins que sa facilité d’actualisation et la qualité des preuves conservées.
Inventaire manuscrit ou application mobile : quelle méthode est acceptée par les assureurs ?
Un inventaire manuscrit, un tableur ou une application mobile peut aider à documenter vos biens pour l’assurance. Il n’existe pas, dans les sources examinées, de format unique imposé pour tous les inventaires de mobilier. L’assureur apprécie les justificatifs transmis selon le contrat, leur cohérence et leur capacité à établir les pertes déclarées.
Pour un étudiant, la meilleure méthode est généralement celle qui permet d’identifier rapidement les objets, de retrouver leurs justificatifs et de conserver une copie accessible après un sinistre.
Les trois solutions répondent à des besoins différents :
| Critère | Liste manuscrite | Tableur | Application spécialisée |
|---|---|---|---|
| Mise en route | Très simple, sans installation | Rapide avec un modèle de colonnes | Variable selon l’application |
| Association des photos | Références à conserver séparément | Liens vers des fichiers possibles | Souvent intégrée selon les fonctions |
| Mise à jour | Corrections moins pratiques | Ajout, tri et suppression faciles | Variable selon l’interface |
| Traçabilité | Datation et copies à organiser | Historique possible selon le service | Horodatage ou historique selon l’outil |
| Transmission | Scan ou photographie | Export ou fichier partagé | Export à vérifier avant utilisation |
Un petit studio contenant essentiellement du mobilier courant peut être inventorié dans un tableur. Si vous possédez plusieurs appareils informatiques, un instrument de musique ou un vélo coûteux, privilégiez un outil permettant de rattacher facilement plusieurs photos et documents à chaque entrée.
Une structure de tableur simple comprend les colonnes suivantes : pièce, catégorie, description, marque, modèle, numéro de série, date d’acquisition, prix documenté, justificatif disponible et emplacement du fichier.
La datation et la sauvegarde renforcent la traçabilité, sans rendre automatiquement le document incontestable. Un inventaire créé avant un sinistre et régulièrement complété peut être plus convaincant qu’une liste reconstituée après les dommages. Sa valeur sera néanmoins appréciée avec l’ensemble des pièces du dossier.
Avant d’adopter une application, contrôlez aussi la possibilité de récupérer vos données dans un format courant. Un outil qui conserve les photos sans permettre leur export risque de compliquer la transmission à l’assureur ou un changement de téléphone.
Une fois le support choisi, sa véritable utilité dépend des justificatifs qui l’accompagnent. La facture d’un appareil important mérite donc une attention particulière.
L’erreur qui coûte cher : jeter la facture d’un ordinateur acheté il y a deux ans
Jeter la facture d’un ordinateur peut compliquer la justification de son prix, de son modèle et de sa date d’achat après un sinistre. Cela ne signifie pas que toute indemnisation devient impossible : une confirmation de commande, un duplicata du vendeur ou d’autres documents peuvent aider à reconstituer le dossier. Le montant remboursé dépend toujours du contrat.
Prenons un exemple purement hypothétique : vous avez acheté un ordinateur 1 200 € il y a deux ans. Après un vol, vous retrouvez sa référence et une photographie, mais aucune preuve du prix payé. L’assureur peut devoir déterminer sa valeur à partir des informations disponibles et des modalités contractuelles.
Il serait toutefois incorrect d’affirmer que la perte de cette facture entraîne automatiquement 1 200 € de manque à gagner. Même avec une facture, le contrat peut prévoir une déduction pour vétusté, une franchise ou un plafond. Inversement, une garantie de rééquipement à neuf peut conduire à une évaluation différente.
Ces mécanismes sont expliqués dans l’article de France Assureurs sur l’indemnisation des biens mobiliers. Le prix historique d’achat ne correspond pas nécessairement à la somme qui sera versée après le sinistre.
Si vous avez perdu la facture, recherchez d’abord :
- L’e-mail de confirmation de commande et l’historique de votre compte marchand.
- Une facture électronique téléchargeable ou un duplicata demandé au revendeur.
- Le relevé bancaire correspondant au paiement, qui peut corroborer la transaction sans identifier à lui seul tous les détails de l’appareil.
- Un document de garantie mentionnant la référence et la date d’achat.
- Les photographies et échanges permettant de rattacher le matériel à votre possession.
Pour un ordinateur acheté d’occasion, conservez l’annonce initiale, les échanges avec le vendeur et un reçu ou une attestation de cession. Si l’appareil vous a été offert, la facture du donateur, une attestation ou des échanges liés au cadeau peuvent être utiles. Leur force probante reste appréciée selon les circonstances et les exigences contractuelles.
Dès maintenant, créez un dossier numérique unique. Pour chaque achat important, photographiez le justificatif papier ou récupérez sa version électronique. Nommez les fichiers selon une convention stable, par exemple « ordinateur-2026-10-prix.pdf », puis liez-les à votre inventaire.
Cette organisation fonctionne surtout si elle reste à jour. Le prochain achat important doit donc déclencher un réflexe de classement plutôt qu’une nouvelle opération de recherche plusieurs mois plus tard.
Quand actualiser son inventaire après l’achat d’un nouvel appareil ?
Actualisez votre inventaire peu après chaque achat important, idéalement dans la semaine, pendant que les informations et les justificatifs restent faciles à retrouver. Il ne s’agit pas d’un délai légal général. Vous pouvez définir un seuil personnel de mise à jour, par exemple à partir de la franchise de votre contrat, puis réviser le reste périodiquement.
Lorsqu’un nouvel appareil entre dans votre logement, ajoutez sa description exacte, son prix documenté, sa date d’acquisition et son numéro de série si disponible. Associez la facture et une photographie dans le même dossier.
Un appareil acheté 500 € illustre ce réflexe : une fois la livraison reçue, conservez la preuve d’achat, prenez une photo de l’appareil et ajoutez une ligne à votre inventaire. Le montant de 500 € constitue ici un exemple, pas un seuil de déclaration obligatoire auprès de l’assureur.
Il faut distinguer la mise à jour de votre inventaire personnel et l’obligation éventuelle d’informer l’assureur. Tous les achats ne doivent pas être déclarés. En revanche, certaines évolutions du risque ou des informations initialement déclarées peuvent entraîner des obligations spécifiques.
Consultez donc vos conditions générales et particulières pour vérifier le capital mobilier assuré, les limites relatives aux objets sensibles et les changements qui doivent être signalés. Lorsque la valeur de vos biens augmente sensiblement, demander une confirmation écrite de l’adéquation des garanties peut éviter une mauvaise surprise.
La mise à jour fonctionne également dans l’autre sens. Retirez les objets vendus, donnés ou définitivement sortis du logement. Conserver un historique distinct est possible, mais la liste principale doit refléter les biens réellement présents.
Deux rythmes se complètent : une actualisation à chaque acquisition importante et une révision générale à la rentrée universitaire ou lors d’un déménagement. Cette seconde vérification est une bonne pratique d’organisation, non une obligation légale générale.
Un inventaire régulièrement corrigé évite de devoir tout recommencer. Il devient alors possible de couvrir l’essentiel de vos biens sans transformer cette préparation en tâche interminable.
Comment inventorier ses biens étudiants sans y passer des heures ?
Pour inventorier rapidement vos biens étudiants, commencez par les objets qui représentent les pertes financières les plus importantes : ordinateur, téléphone, tablette, vélo ou instrument. Documentez ensuite les autres effets personnels par catégories cohérentes. Une première session ciblée, suivie de petites mises à jour, est généralement plus pratique qu’un relevé exhaustif effectué en une seule fois.
La priorité dépend de votre situation. Pour certains étudiants, le matériel informatique représente l’essentiel de la valeur du logement. Pour d’autres, il peut s’agir d’équipements sportifs, d’un appareil photo ou d’instruments de musique.
Classez d’abord vos biens selon leur importance financière et la difficulté à les remplacer. Pour les objets coûteux, créez une entrée individuelle avec marque, modèle et justificatifs. Réservez le traitement groupé aux biens de faible valeur unitaire lorsque le contrat et les besoins de justification le permettent.
Par exemple, les livres courants peuvent être regroupés par ensemble, avec une photographie de l’étagère et une estimation documentée si possible. La vaisselle ou les vêtements ordinaires peuvent également être classés par lots. Un manteau de valeur, une collection particulière ou un objet faisant l’objet d’un plafond spécifique mérite toutefois une ligne distincte.
Réutilisez les informations existantes au lieu de repartir de zéro : historiques d’achats, factures reçues par e-mail, photos du logement, dossiers de garantie et anciennes annonces. Vous gagnerez du temps tout en reliant les objets à des traces antérieures.
Votre checklist pour créer un premier inventaire exploitable
- Repérez les biens les plus importants de chaque pièce et créez une liste initiale identifiable.
- Photographiez individuellement les objets prioritaires et enregistrez un dossier d’images.
- Renseignez leurs modèles, dates d’acquisition et numéros de série disponibles dans le tableau.
- Retrouvez les justificatifs existants et associez à chaque objet un fichier ou une référence documentaire.
- Enregistrez une copie datée du tableau et de ses pièces jointes hors du logement, puis vérifiez que les fichiers s’ouvrent correctement.
La première session n’a pas besoin de couvrir chaque chaussette ou chaque ustensile. Elle doit surtout produire un inventaire initial lisible et des preuves exploitables pour les objets les plus significatifs. Complétez ensuite les catégories moins prioritaires au fil de vos disponibilités.
La durée dépend naturellement de la surface du logement, de la quantité de biens et du nombre de justificatifs déjà disponibles. Un étudiant équipé de quelques appareils ne rencontrera pas les mêmes besoins qu’une personne possédant de nombreuses collections ou du matériel spécialisé.
Une fois cette base constituée, préparez aussi les informations qui seront nécessaires si un vol survient. Certaines preuves sont nettement plus faciles à réunir avant la disparition d’un appareil.
Comment constituer un dossier de preuve anti-vol en 20 minutes ?
Un dossier anti-vol rassemble l’inventaire des objets concernés, leurs justificatifs, leurs références d’identification et les éléments relatifs aux circonstances du vol. Si vos documents sont déjà organisés, une session de 20 minutes peut suffire à créer un dossier initial. Après un vol réel, la priorité reste de sécuriser les lieux et de respecter les délais applicables.
Avant tout incident, préparez un répertoire numérique contenant votre inventaire, les photographies des biens importants, les factures disponibles et les numéros de série. Pour un téléphone, relevez notamment son IMEI ; pour un ordinateur, conservez son numéro de série ; pour un vélo, notez les éléments d’identification disponibles, notamment un éventuel marquage.
Ces identifiants ne prouvent pas à eux seuls la propriété ni les circonstances du vol. Ils permettent néanmoins de désigner précisément les appareils, de limiter les confusions entre modèles et de faciliter les démarches ultérieures.
Après la découverte d’un vol, l’ordre des opérations compte davantage que la rapidité de constitution du classeur :
- Sécurisez le logement et prenez les mesures urgentes nécessaires, sans vous exposer à un danger.
- Documentez les dégâts et les éventuelles traces d’effraction, sans altérer inutilement les lieux.
- Contactez les autorités compétentes pour signaler les faits et déposer plainte selon les démarches locales.
- Déclarez rapidement le sinistre à votre assureur, sans attendre que tous les justificatifs soient réunis.
- Complétez le dossier avec l’inventaire chiffré, les preuves disponibles, les références des biens et les documents relatifs à la plainte.
En France, les contrats de garantie vol prévoient généralement des conditions liées aux circonstances : effraction, escalade, introduction clandestine ou autres situations expressément couvertes. Le vol par ruse, le vol à la tire et la simple disparition d’un bien ne bénéficient pas automatiquement de la même protection. Décrivez les faits sans supposer un mode d’entrée que vous n’avez pas constaté.
Conservez également les références de vos échanges avec l’assureur et les autorités. Une chronologie écrite aide à distinguer les faits constatés immédiatement des informations découvertes plus tard, notamment lorsque des objets supplémentaires semblent manquer.
Ne présentez pas la constitution du dossier en 20 minutes comme une procédure complète de déclaration. Le dépôt de plainte, la vérification des garanties et l’évaluation des biens peuvent nécessiter des démarches distinctes et davantage de temps.
Ce dossier n’est réellement utile que s’il accompagne une déclaration exacte et effectuée dans les délais. C’est cette dernière étape qui permet à l’assureur d’ouvrir l’instruction du sinistre.
À retenir avant de déclarer un sinistre
- Préservez les preuves disponibles et distinguez les objets confirmés des pertes encore à vérifier.
- Ne retardez pas la déclaration pour obtenir une facture manquante : les documents peuvent être transmis ensuite selon les modalités de l’assureur.
- Vérifiez les garanties, la franchise et le mode d’indemnisation avant d’interpréter le montant proposé.
Comment déclarer un sinistre sans erreur pour maximiser son remboursement ?
Pour obtenir une indemnisation conforme à vos garanties, déclarez le sinistre dans le délai applicable, décrivez précisément les circonstances et fournissez une liste chiffrée des biens perdus ou endommagés. Joignez les preuves existantes et signalez les informations encore incertaines. Une déclaration exacte et documentée protège mieux vos intérêts qu’une estimation volontairement majorée.
En France, l’article L113-2 du Code des assurances encadre les délais contractuels de déclaration. Le délai fixé au contrat ne peut généralement pas être inférieur à cinq jours ouvrés, ou à deux jours ouvrés en cas de vol. Il s’agit de délais minimaux prévus par ce texte, et non de délais identiques pour tous les contrats ou toutes les garanties.
Certains événements, notamment ceux relevant de régimes spécifiques comme les catastrophes naturelles, obéissent à des modalités particulières. Pour les autres pays francophones, reportez-vous aux règles locales et à votre police d’assurance.
Une déclaration tardive n’entraîne pas automatiquement la perte du droit à indemnisation en France. Pour qu’une déchéance soit opposable dans les conditions prévues par l’article L113-2, elle doit notamment être prévue au contrat et l’assureur doit établir que le retard lui a causé un préjudice. Les cas fortuits et de force majeure font également l’objet de protections spécifiques.
Lors de la déclaration, indiquez la date de découverte ou de survenue du sinistre, son lieu, les circonstances constatées, les dommages apparents et les premières mesures prises. Utilisez ensuite votre inventaire pour préparer une liste d’objets aussi précise que possible.
Évitez quatre erreurs fréquentes :
- Une liste trop vague : « matériel informatique » renseigne moins utilement qu’une description comportant la marque, le modèle et les accessoires concernés.
- Des montants artificiellement majorés : distinguez le prix d’achat documenté, la valeur estimée et la demande d’indemnisation.
- Des informations présentées comme certaines : précisez lorsqu’un montant, une date ou un objet reste à confirmer.
- Des biens oubliés sans suivi : informez l’assureur dès la découverte de dommages supplémentaires et demandez comment compléter officiellement votre dossier.
L’assureur peut demander des documents complémentaires et, selon les circonstances ou l’importance du sinistre, désigner un expert. Préparez alors l’inventaire, les justificatifs, les photographies antérieures et les preuves des dommages. Conservez les objets endommagés lorsqu’il est possible et approprié de le faire, sous réserve des impératifs de sécurité et des instructions reçues.
Une liste chiffrée étayée par des photographies et factures est notamment prévue dans les démarches décrites par la fiche administrative française relative à l’indemnisation des catastrophes naturelles. Ces indications illustrent l’intérêt des justificatifs, sans constituer une procédure uniforme pour tous les sinistres.
Si le montant proposé vous paraît insuffisant, demandez le détail écrit du calcul : valeur retenue, vétusté, franchise, plafonds et exclusions invoqués. Comparez ensuite ces éléments avec vos conditions contractuelles et vos preuves. En France, vous pouvez adresser une réclamation à l’assureur puis, si les conditions de saisine sont réunies, recourir à la médiation de l’assurance.
Un inventaire bien préparé ne supprime pas les limites de garantie, mais il réduit les incertitudes sur les objets concernés. Il facilite également la contestation argumentée d’une évaluation que vous estimez incorrecte.
Pour agir dès aujourd’hui, ouvrez un dossier numérique sécurisé, listez vos cinq biens les plus importants et associez à chacun au moins une photographie et les justificatifs dont vous disposez. Cette première étape vous donnera une base concrète pour compléter progressivement votre inventaire et préparer une éventuelle déclaration.
Peut-on être indemnisé pour un cadeau sans facture à son nom ?
Une facture à votre nom n’est pas nécessairement le seul justificatif possible. Une facture conservée par la personne qui vous a offert l’objet, une attestation de don, des photographies et des échanges peuvent contribuer au dossier. Leur acceptation dépend du contrat, des circonstances et de l’ensemble des preuves disponibles.
Un relevé bancaire suffit-il à prouver l’achat d’un objet ?
Un relevé bancaire peut confirmer un paiement auprès d’un commerçant, mais il n’identifie pas toujours le bien exact. Associez-le si possible à un e-mail de commande, une référence de produit, un document de garantie ou une photographie. Ces pièces permettent de mieux relier le paiement à l’objet déclaré.
Faut-il transmettre son inventaire à l’assureur avant tout sinistre ?
Il n’existe pas d’obligation générale, établie par les sources examinées, de transmettre systématiquement un inventaire complet avant tout sinistre. Certaines catégories d’objets ou modifications du risque peuvent toutefois nécessiter une déclaration spécifique. Vérifiez votre contrat et demandez une confirmation écrite à l’assureur pour les biens importants.
Une assurance habitation rembourse-t-elle toujours les objets à leur prix d’achat ?
Non. Le montant dépend du mode d’indemnisation prévu, de la vétusté éventuelle, de la franchise, des plafonds et des garanties applicables. Même une facture parfaitement conservée ne garantit donc pas le remboursement du prix initial. La valeur à neuf ou le rééquipement à neuf peuvent offrir d’autres modalités, sous conditions contractuelles.
Que faire si la vidéo et les photos de l’inventaire ont disparu pendant le sinistre ?
Recherchez les sauvegardes cloud, les fichiers transmis par e-mail, les anciennes photographies, les confirmations de commande et les justificatifs détenus par les vendeurs. Une reconstitution peut être entreprise après le sinistre, mais il faut distinguer clairement les preuves antérieures des documents établis ensuite. La sauvegarde externe régulière reste la meilleure précaution.