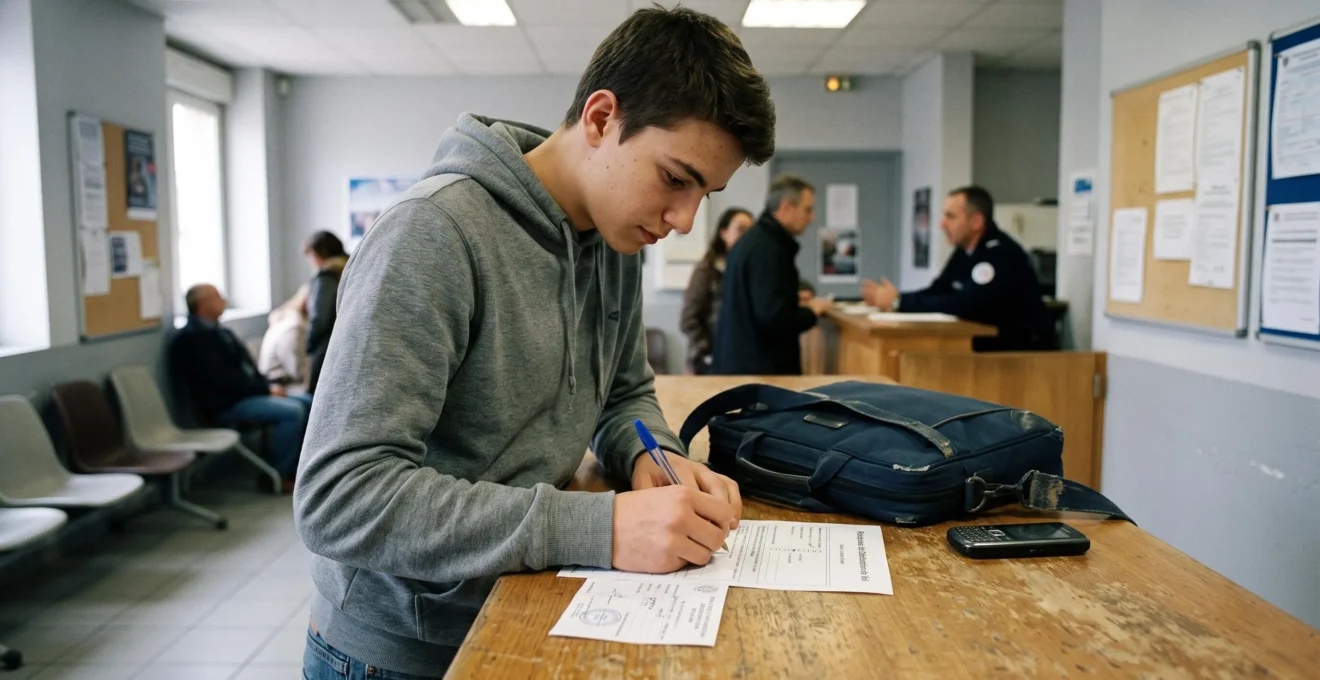
Un ordinateur portable disparaît à la bibliothèque, un téléphone est arraché dans les transports ou un vélo électrique est volé devant l’université. Pour un étudiant, ces incidents peuvent interrompre les cours, compliquer les déplacements et imposer des dépenses difficiles à absorber.
Pour pouvoir remplacer votre ordinateur et votre téléphone après un vol, trois conditions sont essentielles : disposer d’une garantie adaptée aux circonstances du vol, assurer vos biens pour un montant suffisant et conserver les justificatifs nécessaires à leur indemnisation.
Une assurance habitation étudiante ne couvre pas nécessairement les appareils transportés à l’extérieur du logement. Même lorsqu’un vol est garanti, la vétusté, les franchises et les plafonds peuvent réduire le remboursement. La possession d’une facture ne garantit pas non plus une indemnisation intégrale.
Les règles juridiques détaillées ci-dessous concernent principalement la France. Dans les autres pays francophones, notamment en Belgique, en Suisse, au Luxembourg et au Canada, les délais, procédures et modalités d’indemnisation doivent être vérifiés selon le droit local et le contrat souscrit.
Protéger votre matériel étudiant contre les conséquences financières d’un vol
- Vérifiez la couverture hors domicile : un ordinateur volé sur un campus ou dans un transport n’est pas automatiquement couvert par l’assurance habitation.
- Anticipez le montant du remboursement : comparez la valeur d’usage, la valeur à neuf, les franchises et les plafonds applicables à vos appareils.
- Préparez vos preuves : factures, numéros de série, inventaire et justificatifs du vol doivent pouvoir être retrouvés rapidement.
- Pourquoi votre ordinateur volé à la bibliothèque ne peut être remboursé qu’à une fraction de sa valeur ?
- Comment constituer un dossier de preuve anti-vol en 20 minutes ?
- Garantie vol classique ou avec agression : quel choix si vous vivez en zone urbaine dense ?
- L’étape qui conditionne votre indemnisation : porter plainte rapidement après le vol
- Quand souscrire une extension pour votre vélo électrique ou appareil photo pro ?
- L’erreur qui coûte cher lors d’un cambriolage : sous-évaluer votre équipement
- L’erreur qui annule votre indemnisation : déclarer votre vol trop tardivement
- Comment créer l’inventaire de vos effets personnels pour être remboursé au mieux ?
Pourquoi votre ordinateur volé à la bibliothèque ne peut être remboursé qu’à une fraction de sa valeur ?
Votre ordinateur volé à la bibliothèque peut n’être remboursé qu’à une fraction de son prix initial pour deux raisons : le contrat peut appliquer une décote liée à son ancienneté, appelée vétusté, et prévoir un plafond particulier pour les appareils informatiques. Mais avant tout calcul, il faut vérifier que le vol hors domicile est effectivement couvert.
La distinction essentielle concerne la valeur d’usage et la valeur à neuf. La première correspond généralement à la valeur de remplacement diminuée de la vétusté. La seconde permet, sous les conditions prévues au contrat, de limiter cette dépréciation.
Comme l’explique la fiche pratique de l’INC sur le contrat d’assurance multirisques habitation, la valeur à neuf peut être proposée en option, moyennant une cotisation supplémentaire. Il faut également distinguer cette formule du rééquipement à neuf, dont les modalités peuvent différer.
Prenons un exemple purement hypothétique : votre ordinateur a coûté 1 200 €. Un modèle équivalent vaut aujourd’hui 1 000 €. Si votre assureur retient une vétusté de 40 %, la valeur d’usage calculée serait de 600 €, avant toute franchise ou limitation supplémentaire. Avec une garantie de rééquipement à neuf applicable, la base d’indemnisation pourrait être différente, sous réserve des conditions du contrat.
Pour reproduire ce calcul sur votre ordinateur, relevez son prix de remplacement actuel, recherchez le taux ou le barème de vétusté prévu et appliquez ensuite les éventuels plafonds et franchises. Ne supposez pas que la garantie à neuf rembourse automatiquement le prix d’achat initial.
Le lieu du vol est tout aussi déterminant. Un ordinateur dérobé dans une chambre après effraction et un ordinateur subtilisé sur une table de bibliothèque relèvent de circonstances distinctes. Une garantie couvrant le premier événement peut exclure le second, notamment lorsque le matériel est laissé sans surveillance.
Avant de souscrire, recherchez dans les conditions générales les expressions « vol hors domicile », « matériel informatique », « valeur à neuf », « vétusté », « plafond par objet » et « franchise ». Demandez une confirmation écrite si la formulation reste ambiguë.
Une garantie généreuse sur le papier ne suffit donc pas : le remboursement dépend simultanément de la nature du vol, du mode d’évaluation de l’appareil et des limites financières souscrites.
Comment constituer un dossier de preuve anti-vol en 20 minutes ?
Pour constituer un dossier anti-vol en 20 minutes, rassemblez les factures de vos appareils, photographiez leurs numéros de série, enregistrez leurs caractéristiques et sauvegardez l’ensemble dans un espace numérique sécurisé. Ce dossier ne garantit pas le remboursement, mais il facilite la justification de la propriété, de l’existence et de la valeur du matériel après un vol.
Commencez par les objets les plus coûteux et les plus faciles à emporter : ordinateur, smartphone, tablette, casque audio, appareil photo et vélo. Prenez une photographie générale de chaque bien, puis une seconde montrant sa référence ou son numéro de série lorsque celui-ci est accessible.
Les factures constituent des justificatifs importants. Elles permettent notamment de retrouver la date d’achat, le modèle et le prix payé. Pour les achats en ligne, téléchargez les factures électroniques plutôt que de conserver uniquement un courriel de confirmation de commande.
Si votre ordinateur a été offert par vos parents, conservez la facture originale et ajoutez, si possible, une attestation précisant les circonstances du cadeau et l’identité du propriétaire actuel. Une facture établie au nom de l’étudiant n’est pas une exigence légale universelle et une attestation familiale ne suffit pas automatiquement : l’assureur apprécie les pièces justificatives selon le contrat et le dossier.
En cas de vol dans une bibliothèque, demandez rapidement à l’établissement si un rapport d’incident peut être établi et si des témoins peuvent communiquer leurs coordonnées. Après une effraction, photographiez les dégâts avant toute réparation, lorsque cela peut être fait sans danger. Ces éléments complètent le dépôt de plainte et les pièces demandées par l’assureur.
La sauvegarde doit rester accessible même lorsque votre téléphone et votre ordinateur ont disparu. Utilisez un espace cloud protégé par une authentification robuste, avec un moyen de récupération indépendant de l’appareil volé. Évitez de laisser des données personnelles sensibles dans un dossier partagé publiquement.
Votre dossier anti-vol prêt en 20 minutes
- Minutes 0 à 4 : réunissez les factures de votre ordinateur et de votre téléphone dans un dossier dédié. Livrable : deux justificatifs d’achat retrouvables.
- Minutes 4 à 8 : photographiez chaque appareil et son numéro de série. Livrable : des photographies associées à chaque bien.
- Minutes 8 à 12 : notez la marque, le modèle, la date d’achat et le prix. Livrable : une première liste de matériel.
- Minutes 12 à 16 : ajoutez les documents relatifs aux appareils offerts ou achetés par un proche. Livrable : un dossier de propriété complété.
- Minutes 16 à 20 : sauvegardez les fichiers dans un espace sécurisé et vérifiez leur ouverture. Livrable : une copie consultable depuis un autre appareil.
Un dossier correctement préparé accélère la recherche des justificatifs, mais son efficacité reste liée à la garantie souscrite. Il faut donc examiner les circonstances précises dans lesquelles votre contrat accepte de couvrir le vol.
Garantie vol classique ou avec agression : quel choix si vous vivez en zone urbaine dense ?
Si vous transportez régulièrement un ordinateur et un smartphone dans les transports urbains, une garantie couvrant le vol avec violence ou agression mérite d’être examinée. Une garantie vol classique peut être limitée à certaines circonstances, notamment l’effraction du domicile. L’option pertinente dépend des trajets, de la valeur transportée et de la définition contractuelle du vol garanti.
Les garanties vol ne sont pas identiques d’un assureur à l’autre. Dans certains contrats, la protection de base concerne principalement le logement, avec des conditions relatives à l’effraction, à l’escalade ou à d’autres circonstances précisément définies. D’autres formules comportent des garanties complémentaires pour certains vols commis à l’extérieur.
La notion de vol avec agression vise généralement des situations comportant violence ou menace, selon les définitions contractuelles. L’arrachage d’un téléphone peut relever d’une telle garantie si les circonstances correspondent aux conditions prévues. En revanche, la disparition discrète d’un appareil dans un sac ou son vol sur une table laissée sans surveillance peut recevoir un traitement différent.
Il serait inexact d’affirmer que la majorité des vols d’ordinateurs en ville se produisent par arrachage sans disposer de statistiques adaptées. Pour choisir votre protection, il est plus utile d’analyser votre exposition personnelle aux différentes situations de vol.
Cette grille permet de comparer les deux niveaux de couverture :
| Situation | Garantie vol classique | Garantie incluant l’agression |
|---|---|---|
| Cambriolage du logement avec effraction | Potentiellement couverte selon le contrat | Couverture à vérifier dans la formule complète |
| Téléphone arraché dans la rue | Souvent non couvert si le hors-domicile est absent | Potentiellement couvert selon la définition de l’agression |
| Ordinateur subtilisé dans un transport | Couverture à vérifier | Pas automatiquement couvert sans violence ou menace |
| Matériel laissé sans surveillance | Exclusion possible | Exclusion possible également |
Pour prendre votre décision, identifiez la fréquence de vos déplacements, les lieux fréquentés, vos horaires et la valeur de l’équipement que vous transportez. Un étudiant qui travaille quotidiennement avec un ordinateur coûteux n’a pas nécessairement les mêmes besoins qu’un étudiant qui laisse son matériel informatique chez lui.
Le coût de l’option doit ensuite être comparé au risque financier conservé. Dans un scénario hypothétique, une extension facturée 60 € par an représente 300 € sur cinq ans. Si votre équipement transporté vaut 1 500 €, examinez le plafond, la franchise, la vétusté et les événements couverts avant d’estimer l’intérêt de cette dépense. Ce calcul ne constitue pas une probabilité de vol ni une preuve de rentabilité.
Enfin, recherchez les exclusions concernant les objets abandonnés, le défaut de surveillance, les circonstances non couvertes et les justificatifs exigés. Même une option étendue ne constitue pas une protection contre toutes les formes de disparition.
La couverture adaptée est celle qui protège effectivement vos usages quotidiens, sans payer une extension dont les conditions seraient inapplicables à votre matériel ou à vos déplacements.
L’étape qui conditionne votre indemnisation : porter plainte rapidement après le vol
Après le vol de votre ordinateur ou de votre téléphone, portez plainte dès que possible et conservez le justificatif de la démarche. Le dépôt de plainte permet de consigner officiellement les circonstances et les biens déclarés volés. De nombreux contrats d’assurance exigent ce document, mais il ne remplace jamais la déclaration de sinistre à l’assureur.
En France, vous pouvez vous rendre dans un commissariat de police ou une brigade de gendarmerie. Pour certaines atteintes aux biens dont l’auteur est inconnu, le dépôt peut également être effectué en ligne.
La démarche officielle de dépôt de plainte en ligne du ministère de l’Intérieur permet notamment de déclarer certains vols et cambriolages. Selon la situation, un déplacement physique peut toutefois rester nécessaire. Le portail précise les modalités de suivi de la plainte et de récupération des documents disponibles.
Pour préparer votre plainte, rassemblez les informations suivantes :
- La date, l’heure approximative et le lieu du vol.
- Les circonstances constatées, notamment la présence éventuelle de violence, menace ou effraction.
- La description de chaque objet volé, avec marque, modèle et numéro de série lorsque vous les connaissez.
- Les coordonnées des témoins éventuels et les informations sur les éléments matériels disponibles.
- Les documents attestant l’existence des objets et leur propriété, lorsqu’ils sont demandés.
Décrivez les faits avec précision, sans les modifier pour correspondre à une garantie. Une disparition dont les circonstances restent inconnues ne doit pas être présentée artificiellement comme une agression. Inversement, si vous avez réellement subi une menace ou constaté une effraction, veillez à ce que ces faits soient correctement relatés.
Une qualification ou une description imprécise peut compliquer l’examen du dossier, car l’assureur doit déterminer si l’événement répond aux conditions de la garantie. Si le document comporte une erreur factuelle, demandez les modalités permettant de la signaler ou de compléter votre déclaration.
Il faut aussi distinguer deux procédures. Le dépôt de plainte relève des autorités compétentes et sert à déclarer l’infraction. La déclaration à l’assureur constitue une démarche contractuelle destinée à signaler le sinistre et à engager l’examen de votre indemnisation.
Il n’existe pas, dans les sources présentées, de règle générale imposant à toutes les victimes de vol de porter plainte dans les 24 heures sous peine de perdre automatiquement leur indemnisation. Agir rapidement reste néanmoins prudent, notamment lorsque le contrat impose la transmission de justificatifs dans un délai déterminé.
Dès que le vol est constaté, consignez les faits et prévenez l’assureur sans attendre la constitution complète du dossier. Les justificatifs complémentaires pourront être transmis selon les modalités acceptées par celui-ci.
Quand souscrire une extension pour votre vélo électrique ou appareil photo pro ?
Une extension d’assurance devient pertinente lorsque votre vélo électrique, votre appareil photo ou un autre bien de valeur dépasse le plafond prévu par le contrat standard, ou lorsque son usage habituel n’est pas couvert. Avant de payer une option, vérifiez la catégorie du bien, le montant maximal indemnisable, les conditions de protection contre le vol et les exclusions applicables.
Les contrats peuvent fixer un plafond pour l’ensemble des biens mobiliers et des limites particulières pour certaines catégories ou certains objets. Un appareil photo avec plusieurs objectifs, un instrument de musique ou un vélo électrique peut représenter une valeur significative sans bénéficier automatiquement d’une couverture équivalente.
Comparez le prix actuel d’un matériel équivalent et sa valeur de revente avec les modalités d’évaluation prévues au contrat. La valeur d’occasion est utile pour apprécier votre exposition financière, mais elle ne constitue pas nécessairement la base de remboursement retenue par l’assureur.
Le vélo électrique appelle une vérification supplémentaire : tous les engins commercialisés comme vélos électriques n’ont pas nécessairement le même statut juridique ou assurantiel. Selon leur fonctionnement, leur puissance et la réglementation locale, certains modèles peuvent relever d’autres catégories de véhicules, avec des obligations spécifiques.
Lorsqu’une garantie couvre le vol d’un vélo stationné dehors, elle peut imposer des conditions précises : utilisation d’un antivol répondant à certaines caractéristiques, fixation du cadre à un point fixe ou respect de restrictions liées au stationnement. L’existence de ces obligations doit être vérifiée dans votre contrat et non supposée.
Pour un appareil photo professionnel, le contexte d’utilisation compte également. Un vol au domicile, dans un véhicule ou pendant un reportage peut être soumis à des conditions différentes. Une garantie destinée aux effets personnels ne couvre pas nécessairement un usage professionnel, même occasionnel.
Lors de la souscription ou après un achat important, contactez l’assureur pour demander si le bien doit faire l’objet d’une déclaration spécifique. Lorsque celle-ci est nécessaire, faites confirmer sa prise en compte et vérifiez l’existence éventuelle d’un avenant.
Un bien non déclaré n’est pas systématiquement exclu : les conséquences dépendent des obligations contractuelles, des déclarations demandées et des règles applicables. En revanche, une déclaration inexacte ou une garantie insuffisante peut réduire la protection attendue.
Un achat important doit déclencher une nouvelle lecture des garanties. Cette précaution conduit naturellement à réexaminer la valeur totale de l’équipement déclaré dans votre assurance habitation.
L’erreur qui coûte cher lors d’un cambriolage : sous-évaluer votre équipement
Vous pouvez perdre une partie de votre indemnisation si la valeur de vos biens dépasse le capital assuré et que votre contrat prévoit une réduction proportionnelle. La sous-évaluation de votre ordinateur, de votre téléphone et du reste de votre mobilier peut donc avoir des conséquences après un cambriolage. Toutefois, le calcul dépend du contrat, des garanties et des règles applicables.
Un logement étudiant contient souvent davantage de biens qu’on ne l’imagine : matériel informatique, accessoires, téléphone, vêtements, livres, mobilier et équipements divers. Pris séparément, certains objets paraissent modestes. Additionnés, ils peuvent représenter un capital important.
Pour estimer vos besoins, partez d’une liste complète des objets que vous souhaitez assurer. Recherchez leur valeur selon les critères du contrat, puis comparez ce total au capital mobilier garanti et aux éventuels sous-plafonds.
Trois valeurs doivent être distinguées :
| Base | Ce qu’elle représente | Utilité |
|---|---|---|
| Prix d’achat initial | Somme payée lors de l’acquisition | Justifier l’achat et documenter le bien |
| Valeur de revente | Prix potentiellement obtenu pour le bien d’occasion | Estimer sa valeur marchande actuelle |
| Valeur de remplacement | Coût actuel d’un équipement équivalent | Évaluer la dépense nécessaire pour se rééquiper |
Ces bases ne doivent pas être confondues : le montant indemnisé dépend de la méthode prévue au contrat et peut être réduit par la vétusté, les franchises et les plafonds.
En France, l’article L. 121-5 du Code des assurances sur Légifrance prévoit un mécanisme de réduction proportionnelle lorsque la valeur du bien assuré excède la somme garantie, sauf convention contraire.
Pour illustrer le principe, imaginons un ensemble de biens évalué à 10 000 €, mais assuré pour 5 000 €. Dans l’hypothèse où la règle proportionnelle de capitaux s’applique sans aménagement, un dommage de 4 000 € serait pris en compte à hauteur de 2 000 € avant les autres modalités contractuelles. Il s’agit d’un exemple pédagogique, non d’un calcul automatiquement applicable aux assurances étudiantes.
Cas pratique hypothétique : un ordinateur acheté à la rentrée
Un étudiant évalue initialement ses biens mobiliers à 4 000 €. Quelques mois plus tard, il achète un ordinateur de 1 500 €, un écran de 250 € et des accessoires de 150 €, sans revoir son estimation.
Ces achats ajoutent 1 900 € à son équipement. Le capital initial peut devenir insuffisant si les nouveaux biens entrent dans le périmètre assuré et si aucune marge n’avait été prévue. L’étudiant doit alors vérifier le capital réellement garanti et les éventuels sous-plafonds, plutôt que de supposer que l’ensemble sera remboursé.
Après un achat important, demandez à votre assureur si votre capital mobilier doit être ajusté et à quel coût. Une modification peut être formalisée par avenant. Il n’est cependant pas possible d’affirmer qu’une augmentation de garantie est toujours peu coûteuse : son tarif dépend notamment du contrat et du capital ajouté.
Un capital cohérent avec vos biens constitue une première protection financière. Encore faut-il respecter les démarches qui permettent à l’assureur d’examiner le sinistre dans les délais prévus.
L’erreur qui annule votre indemnisation : déclarer votre vol trop tardivement
Déclarer un vol trop tard peut compromettre votre indemnisation, mais un dépassement de délai n’entraîne pas automatiquement la perte de vos droits. En France, le contrat fixe le délai de déclaration dans les limites légales. Une déchéance pour retard suppose notamment une clause applicable et la démonstration d’un préjudice subi par l’assureur, sous réserve des exceptions prévues.
Le délai applicable à la déclaration du vol doit être recherché dans les conditions générales et particulières de votre contrat, à la rubrique consacrée aux sinistres. Ne confondez pas les délais de dépôt de plainte avec ceux de déclaration à l’assureur.
En France, l’article L. 113-2 du Code des assurances sur Légifrance précise que le délai contractuel de déclaration ne peut être inférieur à deux jours ouvrés en cas de vol. Il s’agit d’un minimum légal applicable au délai prévu au contrat, et non d’un délai universel de 48 heures calendaires.
2 jours ouvrés
Délai minimal que le contrat peut imposer pour déclarer un vol à l’assureur en France. Le délai contractuel peut être plus long. Cette règle ne fixe pas le délai de dépôt de plainte.
Article L. 113-2 du Code des assurances français.
La même disposition encadre les conséquences d’une déclaration tardive. Lorsque la déchéance est prévue par une clause du contrat, l’assureur doit établir que le retard lui a causé un préjudice pour pouvoir l’opposer, sous réserve des exceptions légales, notamment en matière de cas fortuit ou de force majeure.
Il serait donc trompeur d’affirmer qu’une déclaration effectuée le sixième jour annule automatiquement toute indemnisation. L’analyse dépend du délai contractuel, de son point de départ, des circonstances du retard et de ses conséquences pour l’assureur.
La bonne pratique consiste à signaler le vol dès que vous en avez connaissance. Vous pouvez utiliser le canal prévu au contrat : espace client, téléphone, courriel ou intermédiaire d’assurance. Vérifiez les modalités permettant de conserver une preuve datée de votre déclaration.
Une première déclaration devrait, dans la mesure du possible, indiquer :
- Votre identité et la référence du contrat.
- La date de découverte du vol et celle des faits, si elle est connue.
- Le lieu et les circonstances constatées.
- Une première liste des biens concernés.
- Les justificatifs disponibles et ceux qui seront transmis ultérieurement.
Si votre dossier est incomplet, demandez à l’assureur de recevoir une déclaration initiale puis des pièces complémentaires. Cela évite de retarder volontairement le signalement dans l’attente de toutes les factures ou du procès-verbal définitif.
Si vous découvrez le vol au retour de vacances, conservez les éléments permettant d’établir la date à laquelle vous en avez eu connaissance : constat d’effraction, échange avec le propriétaire, signalement à la résidence ou autre document daté. En droit français, la règle de déclaration vise la connaissance du sinistre, sous les conditions légales et contractuelles applicables.
Le meilleur moyen de faciliter ces démarches reste d’avoir préparé l’inventaire et les justificatifs avant l’incident. Ces documents relient le capital assuré, l’existence des biens et la demande d’indemnisation.
À retenir avant de constituer votre inventaire
- Un inventaire utile doit refléter les biens réellement possédés et leur évolution, pas uniquement les achats effectués au moment de la souscription.
- Les appareils transportables et les biens coûteux doivent être identifiables individuellement, avec des preuves accessibles indépendamment du matériel volé.
- La valeur totale de l’équipement et les sous-plafonds du contrat doivent être comparés pour détecter les garanties insuffisantes.
Comment créer l’inventaire de vos effets personnels pour être remboursé au mieux ?
Pour créer un inventaire utile à votre assurance, répertoriez vos biens avec leur description, leur marque, leur modèle, leur numéro de série, leur date d’achat, leur prix et leurs justificatifs. Ce document permet d’évaluer votre capital mobilier avant un vol et de faciliter la preuve des biens disparus. Il améliore la préparation du dossier sans garantir un remboursement intégral.
L’inventaire remplit deux fonctions distinctes. À la souscription, il aide à sélectionner un capital mobilier adapté. Après un sinistre, il sert de base pour identifier les objets concernés et rassembler les pièces demandées par l’assureur.
Un tableau simple, conservé dans un espace sécurisé, peut suffire. Il doit permettre d’associer rapidement chaque appareil à sa facture et à ses photographies.
| Bien et modèle | Numéro de série | Achat et valeur | Preuves conservées |
|---|---|---|---|
| Ordinateur portable — marque et modèle à compléter | À renseigner | Date et prix d’achat | Facture, photo, référence |
| Smartphone — marque et modèle à compléter | À renseigner, IMEI si disponible | Date et prix d’achat | Facture, photo, identifiant |
| Vélo électrique — marque et modèle à compléter | À renseigner si disponible | Date et prix d’achat | Facture, photos, documents de l’antivol |
| Appareil photo — marque et modèle à compléter | À renseigner | Date et prix d’achat | Facture, photo, accessoires identifiés |
| Autres effets personnels | Selon les objets | Estimation documentée | Factures et photographies disponibles |
Ajoutez idéalement une colonne avec la valeur de remplacement actuelle et une autre contenant le lien vers les fichiers justificatifs. Pour les objets ne possédant pas de numéro de série, une description suffisamment précise et des photographies peuvent aider à les identifier.
Commencez par les biens les plus exposés au vol : ordinateur, téléphone, tablette, casque audio, vélo et matériel photo. Complétez ensuite les vêtements, livres, accessoires, équipements de cuisine et mobilier selon le périmètre de votre assurance.
Un inventaire n’est pas une déclaration automatique de valeur acceptée par l’assureur. Les justificatifs peuvent être examinés, les valeurs réévaluées et les conditions du contrat appliquées. Le montant versé peut donc rester inférieur au coût total des objets inscrits.
Pour maintenir ce document à jour sans y consacrer trop de temps, effectuez une révision à chaque rentrée universitaire et après chaque achat important. Retirez les objets vendus ou donnés, ajoutez les nouveaux appareils et mettez à jour leurs justificatifs.
Enfin, confrontez l’inventaire à votre contrat. Vérifiez le capital mobilier global, les plafonds informatiques, les éventuelles limitations par objet et les extensions nécessaires. Vous pourrez ainsi repérer les écarts entre les biens possédés et la protection réellement souscrite.
Avant votre prochain déplacement avec votre ordinateur ou votre téléphone, consacrez quelques minutes à renseigner vos appareils principaux, sauvegardez leurs justificatifs et relisez la clause de vol hors domicile de votre contrat. Vous disposerez ainsi d’une base concrète pour vérifier votre protection et réagir plus efficacement si un vol survient.
Une assurance habitation étudiante couvre-t-elle un téléphone volé dans le métro ?
Pas automatiquement. La garantie vol du logement peut être limitée aux biens situés au domicile. Pour un téléphone dérobé dans les transports, vérifiez l’existence d’une garantie hors domicile, les circonstances couvertes, les exclusions et les plafonds applicables. Un vol à la tire et un vol avec violence peuvent être traités différemment.
Peut-on être indemnisé sans facture originale ?
L’absence de facture originale ne signifie pas nécessairement un refus automatique. Selon le contrat et la situation, d’autres justificatifs peuvent être examinés, notamment une facture électronique, des photographies ou des documents liés à l’achat. Leur valeur probante est appréciée par l’assureur. Demandez quels éléments alternatifs sont acceptés.
Un ordinateur acheté par les parents peut-il être couvert ?
Oui, potentiellement, mais cela dépend notamment du contrat, de la qualité d’assuré et de la propriété du bien. Conservez la facture d’origine et tout document permettant de justifier que l’ordinateur vous appartient ou qu’il entre dans le périmètre des biens assurés. Une attestation parentale peut compléter ces pièces sans garantir à elle seule l’indemnisation.
Peut-on recevoir une indemnisation avant d’acheter un nouvel ordinateur ?
Cela dépend des modalités contractuelles. Certaines garanties prévoient une indemnisation calculée selon la valeur d’usage, tandis que certaines formules de valeur à neuf ou de rééquipement à neuf peuvent soumettre le versement d’un complément à des conditions de remplacement et de justification de l’achat. Vérifiez ces modalités avant d’engager une dépense.
Que faire immédiatement pour protéger ses données après le vol d’un smartphone ou d’un ordinateur ?
Utilisez les fonctions officielles de localisation, de verrouillage ou d’effacement à distance lorsqu’elles sont disponibles. Sécurisez les comptes sensibles, modifiez les accès potentiellement compromis et contactez votre opérateur pour protéger votre ligne téléphonique. Conservez les identifiants de vos appareils pour les signaler aux autorités. Ces précautions numériques sont distinctes des démarches d’indemnisation et ne garantissent pas la récupération du matériel.