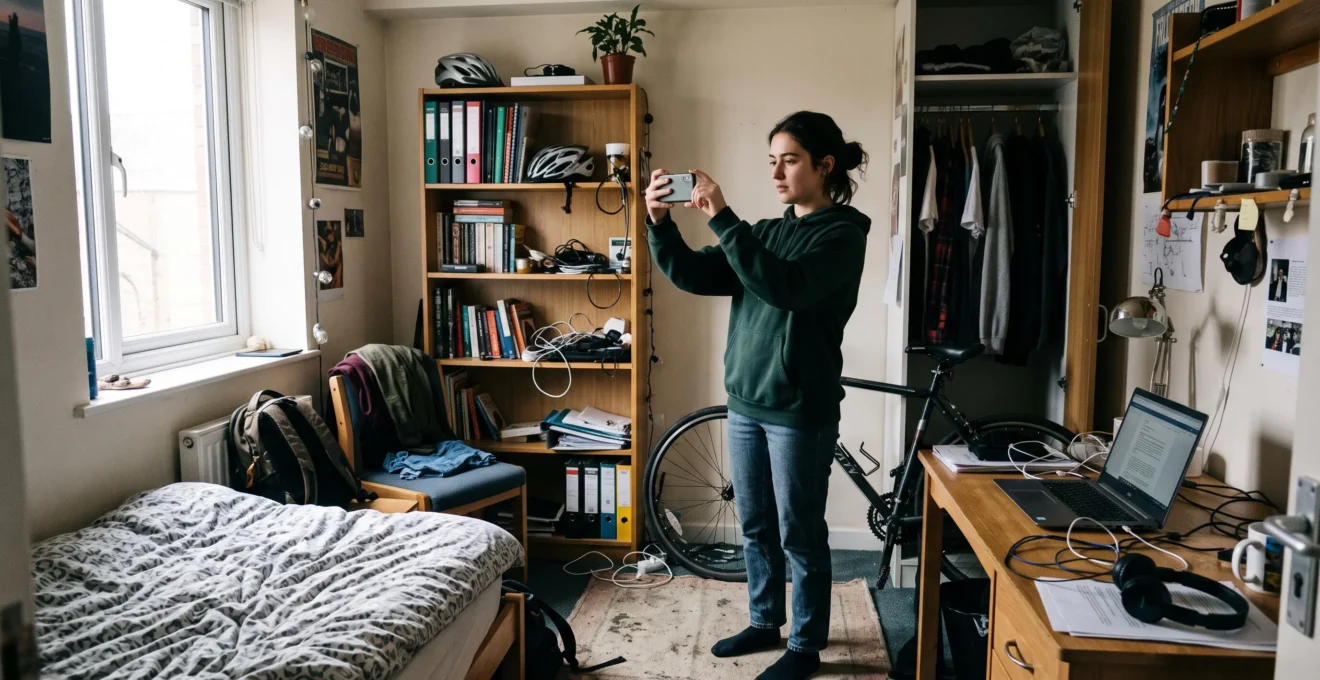
Votre assureur vous demande de déclarer 5 000 €, 8 000 € ou 12 000 € de capital mobilier, mais vous ne savez pas quelle case cocher ? Ce montant n’est pas un simple détail administratif. Il peut influencer votre cotisation et surtout le montant maximum que vous pourrez recevoir si vos affaires sont détruites, endommagées ou volées dans les conditions couvertes par votre contrat.
Pour un étudiant locataire, la difficulté consiste à estimer correctement des biens accumulés progressivement : ordinateur acheté pour les cours, téléphone, vêtements, petit électroménager, meubles, accessoires et éventuellement vélo. Certains objets ont été offerts, achetés d’occasion ou ne disposent plus de facture.
La bonne méthode consiste à estimer la valeur de l’ensemble de vos biens couverts, comparer ce total au capital proposé et vérifier les conditions d’indemnisation. Un inventaire rapide, quelques justificatifs et des mises à jour ciblées permettent d’éviter de payer pour une couverture excessive ou de découvrir un plafond insuffisant après un sinistre.
Capital mobilier étudiant : les trois réflexes essentiels
- Estimez vos biens par catégories, sans oublier les accessoires, vêtements et équipements de cuisine.
- Comparez votre estimation au forfait proposé et contrôlez les plafonds, franchises et exclusions du contrat.
- Conservez une liste datée, des factures et une vidéo pour faciliter la justification de vos biens en cas de sinistre.
- Pourquoi le montant de vos biens déclarés fait varier votre prime d’assurance habitation ?
- Comment inventorier vos biens étudiants sans passer 3 heures à tout lister ?
- Forfait standard à 8000 € ou déclaration précise : quelle méthode choisir ?
- L’erreur qui vous fait perdre des centaines d’euros lors d’un cambriolage : sous-évaluer votre équipement
- Quand et comment actualiser votre déclaration de biens après chaque achat important ?
- Comment filmer votre logement en 15 minutes pour constituer une preuve irréfutable ?
- Comment constituer un dossier de preuve anti-vol en 20 minutes ?
- Comment assurer votre logement étudiant en respectant la loi sans exploser votre budget ?
Pourquoi le montant de vos biens déclarés fait varier votre prime d’assurance habitation ?
Le capital mobilier déclaré peut faire varier votre prime d’assurance habitation parce qu’il représente le montant de biens que l’assureur accepte de couvrir, dans les limites du contrat. Plus ce capital est élevé, plus l’engagement financier potentiel de l’assureur peut augmenter. Mais une déclaration trop faible peut limiter votre indemnisation, tandis qu’un capital excessif peut vous faire payer une cotisation inutilement élevée.
Lors de la souscription, l’assureur utilise plusieurs paramètres pour calculer le tarif : localisation du logement, superficie, caractéristiques du bien, garanties sélectionnées, franchise et capital mobilier. Le poids exact de chaque critère dépend de sa grille tarifaire. Augmenter le capital mobilier ne provoque donc pas nécessairement une hausse proportionnelle de la prime.
Il faut surtout distinguer trois notions : le capital assuré, qui correspond à une limite de couverture ; la valeur réelle des biens, qui sert notamment à apprécier une éventuelle sous-assurance ; et leur valeur indemnisable après sinistre, calculée selon les garanties et les modalités d’évaluation applicables.
En France, l’article L121-5 du Code des assurances sur Légifrance prévoit qu’en cas de sous-assurance, l’assuré peut supporter une part proportionnelle du dommage, sauf convention contraire. Cette disposition ne signifie pas que tous les contrats appliquent systématiquement le même calcul.
Cas pratique hypothétique : l’effet d’une sous-assurance
Supposons un logement contenant 10 000 € de biens assurables, mais un capital déclaré de 5 000 €. Un sinistre couvert provoque 2 000 € de dommages évalués avant franchise.
Si la règle proportionnelle s’applique sans aménagement contractuel, le rapport entre capital assuré et valeur réelle est de 50 %. L’indemnité calculée pourrait alors être ramenée à 1 000 €, avant les autres ajustements éventuels. Si le contrat exclut cette règle, le résultat peut être différent.
À l’inverse, assurer 15 000 € de biens alors que vous n’en possédez que 6 000 € ne vous donne pas droit à 15 000 € en cas de perte totale. L’indemnisation reste liée au dommage effectivement subi et aux modalités du contrat. Une déclaration excessive peut donc augmenter le coût de l’assurance sans avantage correspondant.
Vérifiez également les garanties vol et dommages : elles peuvent comporter des plafonds spécifiques, parfois inférieurs au capital mobilier global, ou des conditions particulières pour certains objets.
La première protection contre ces deux erreurs consiste à connaître ce que vous possédez réellement. Un inventaire simple suffit pour établir cette base.
Comment inventorier vos biens étudiants sans passer 3 heures à tout lister ?
Pour inventorier rapidement votre logement étudiant, commencez par les objets les plus coûteux, puis estimez les autres biens par pièce et par catégorie. Il n’est pas nécessaire de compter immédiatement chaque couvert ou vêtement. L’objectif est d’obtenir un total cohérent pour la souscription, puis de conserver des preuves plus précises pour les biens importants.
Commencez par noter séparément votre ordinateur, votre téléphone, votre écran, votre vélo ou tout instrument de musique. Ces biens méritent une attention particulière car leur valeur peut représenter une part importante de votre équipement et certaines garanties peuvent leur imposer des limites spécifiques.
Ensuite, parcourez mentalement les pièces de votre logement. Cette grille aide à repérer les catégories sans multiplier les petites lignes.
| Pièce | Catégories à examiner | Points d’attention |
|---|---|---|
| Chambre et espace de travail | Ordinateur, écran, mobilier, vêtements, livres, accessoires électroniques | Inclure chargeurs, périphériques et petits équipements. |
| Cuisine | Petit électroménager, vaisselle, ustensiles, équipements de préparation | Ne pas oublier les achats accumulés progressivement. |
| Salle de bain | Appareils électriques, linge, accessoires et équipements personnels | Distinguer objets personnels et éléments appartenant au logement. |
| Entrée et rangements | Chaussures, sacs, valises, équipement sportif, vélo éventuel | Vérifier les conditions de couverture des biens stockés hors du logement. |
Pour estimer les valeurs, retrouvez d’abord vos factures électroniques, confirmations de commande et historiques d’achat. À défaut, recherchez des biens comparables sur le marché de l’occasion ou identifiez leur coût de remplacement. Conservez la méthode retenue, car prix d’achat, valeur actuelle et montant remboursable ne sont pas équivalents.
Demandez à votre assureur quelle base utiliser pour la déclaration du capital : valeur de remplacement, valeur à neuf ou autre référence contractuelle. Une estimation par valeur d’occasion peut être insuffisante lorsque le contrat attend une autre méthode.
Votre inventaire de souscription peut rester synthétique, à condition d’être sincère et suffisamment représentatif. L’inventaire destiné à prouver une perte après sinistre demande davantage de précisions : désignation des objets, photographies, dates et justificatifs disponibles.
Cette distinction permet de gagner du temps sans confondre estimation du capital et preuve de propriété. Les biens loués, prêtés ou appartenant au propriétaire doivent être identifiés séparément, car leur couverture dépend du contrat.
Une fois le total obtenu, reste à savoir s’il vaut mieux accepter le capital proposé automatiquement par l’assureur ou demander un montant personnalisé.
Forfait standard à 8000 € ou déclaration précise : quelle méthode choisir ?
Choisissez un forfait de 8 000 € si votre estimation des biens couverts reste compatible avec ce montant et les plafonds du contrat. Préférez une déclaration personnalisée lorsque votre équipement dépasse sensiblement ce forfait ou contient des objets soumis à des limites particulières. Le chiffre de 8 000 € n’est pas une norme : les montants proposés varient selon les assureurs.
Le premier test consiste à comparer votre inventaire au capital prévu. Un étudiant possédant peu de mobilier et un équipement électronique limité peut trouver le forfait suffisamment confortable. Un autre, équipé pour des études de design, de musique ou d’informatique, peut rapidement dépasser ce montant.
Le deuxième test concerne les garanties réelles. Même lorsque le forfait global paraît suffisant, un ordinateur, un vélo ou un instrument peut être soumis à un plafond individuel, à une exclusion ou à une condition de déclaration spécifique.
| Critère | Forfait proposé | Déclaration personnalisée |
|---|---|---|
| Simplicité de souscription | Montant prédéfini, peu de calculs supplémentaires | Estimation préalable nécessaire |
| Capital réel inférieur au forfait | Peut convenir si les conditions de couverture le permettent | Peut éviter un capital excessif, selon les options tarifaires |
| Capital réel supérieur au forfait | Risque d’une couverture insuffisante | Permet de demander un montant plus adapté |
| Biens de forte valeur | Plafonds spécifiques à contrôler | Plafonds spécifiques à contrôler également |
| Coût | Dépend du tarif proposé | Dépend de la possibilité d’ajustement et de la tarification |
Prenons un exemple purement hypothétique. Votre inventaire atteint 9 500 € alors que l’assureur propose 8 000 €. Il manque 1 500 € pour atteindre la valeur estimée de vos biens. Cela ne signifie pas qu’un sinistre entraînera automatiquement une perte de 1 500 €, mais cet écart justifie de vérifier les risques de plafonnement et les éventuelles règles de sous-assurance.
À l’inverse, si votre inventaire totalise 4 500 €, demander un capital inférieur au forfait peut être pertinent. Cependant, certains assureurs imposent un minimum de capital ou ne modifient pas leur prime lorsque vous choisissez un montant plus faible.
Attention également au mot « forfait ». Un capital forfaitaire à la souscription ne garantit pas une indemnisation forfaitaire après un sinistre : l’assureur peut toujours appliquer les plafonds, franchises et modalités d’évaluation prévus.
Avant de signer, demandez deux simulations avec les mêmes garanties et franchises, en modifiant uniquement le capital mobilier. Vous pourrez alors identifier si le montant supplémentaire améliore réellement votre protection pour un coût acceptable.
La bonne formule est celle qui correspond à votre patrimoine réel et à vos besoins de couverture. Une sous-évaluation importante peut coûter bien davantage qu’une économie modeste sur la cotisation.
L’erreur qui vous fait perdre des centaines d’euros lors d’un cambriolage : sous-évaluer votre équipement
Sous-évaluer votre équipement peut réduire l’indemnité reçue après un cambriolage couvert par votre assurance. Si le capital déclaré est trop faible, vous risquez de rencontrer un plafond insuffisant ou, lorsque le contrat le prévoit, une réduction proportionnelle de l’indemnité. Une erreur d’estimation apparemment mineure peut alors représenter plusieurs centaines d’euros de différence.
Pour comprendre ce risque, additionnez tous vos équipements au lieu de vous concentrer uniquement sur votre ordinateur et votre téléphone. Les accessoires et biens de la vie quotidienne peuvent représenter une part importante de votre patrimoine mobilier.
Voici un inventaire entièrement hypothétique destiné à illustrer la méthode de calcul. Les montants ne constituent ni une statistique sur les étudiants ni une référence de prix du marché.
| Catégorie | Valeur retenue pour l’exemple | Éléments concernés |
|---|---|---|
| Ordinateur | 1 400 € | Portable principal |
| Téléphone | 600 € | Smartphone |
| Écran et accessoires | 350 € | Écran, clavier, souris, casque |
| Vélo | 700 € | Vélo personnel |
| Mobilier personnel | 1 100 € | Lit, bureau, chaise, rangements |
| Vêtements et chaussures | 1 250 € | Garde-robe et accessoires |
| Équipements de cuisine | 550 € | Électroménager et ustensiles |
| Autres effets personnels | 550 € | Sacs, livres, matériel de loisirs |
| Total hypothétique | 6 500 € | Hors biens non assurables et selon les critères du contrat |
Dans cet exemple, ne retenir que l’ordinateur, le téléphone et l’écran conduirait à déclarer 2 350 €, alors que l’ensemble atteint 6 500 €. L’écart représente 4 150 € de biens oubliés. Ce n’est pas automatiquement une perte d’indemnisation du même montant, mais cela démontre l’importance d’un inventaire complet.
La conséquence exacte dépend du contrat. Lorsqu’une règle proportionnelle de sous-assurance s’applique, le rapport entre capital déclaré et valeur des biens peut réduire l’indemnité relative à un sinistre partiel. D’autres contrats prévoient des aménagements ou renoncent à cette règle.
Il existe un deuxième risque : croire que le prix d’achat sera intégralement remboursé. Or la valeur d’usage tient compte de la vétusté, tandis que les garanties valeur à neuf et rééquipement à neuf reposent sur des conditions spécifiques.
L’article de France Assureurs sur l’indemnisation des biens mobiliers détaille ces différentes méthodes. Son explication souligne pourquoi il faut vérifier les clauses de vétusté avant de choisir un capital.
Pour les biens sans facture, préparez des photographies, des références de modèle, d’éventuels échanges avec le vendeur et des estimations comparables. Ces éléments peuvent contribuer à prouver l’existence et la valeur du bien, sans garantir à eux seuls l’acceptation du montant demandé.
Ne supposez pas non plus qu’un vélo volé à l’extérieur du logement sera couvert parce qu’il figure dans votre inventaire. L’emplacement du vol, les dispositifs de sécurité exigés et les extensions éventuelles restent déterminants.
Une estimation correcte au départ ne suffit toutefois pas pour toute la durée du bail. Vos biens évoluent, et votre contrat doit rester cohérent avec cette évolution.
Quand et comment actualiser votre déclaration de biens après chaque achat important ?
Actualisez votre capital mobilier lorsqu’un achat, une vente ou un changement de situation rend votre estimation initiale inadaptée. Après l’acquisition d’un ordinateur coûteux, par exemple, recalculez votre total et vérifiez si le capital et les plafonds couvrent toujours vos besoins. Il n’est pas nécessaire de refaire intégralement l’inventaire après chaque petit achat.
Le déclencheur principal n’est pas une date fixe, mais un événement susceptible de modifier votre exposition au risque. Une nouvelle configuration informatique, l’acquisition d’un instrument de musique ou le remplacement de plusieurs meubles peuvent justifier une révision.
Les situations à surveiller sont notamment :
- l’achat d’un ordinateur, d’un vélo ou d’un autre bien important ;
- l’accumulation de plusieurs achats qui augmentent sensiblement le total ;
- la vente ou la mise au rebut d’un équipement coûteux ;
- un déménagement ou une modification de la composition du logement ;
- l’arrivée d’un bien prêté, loué ou appartenant à un proche, dont il faut clarifier la couverture.
Vous pouvez définir un seuil de surveillance personnel, par exemple en réexaminant votre inventaire après un achat de 500 €. Ce chiffre constitue uniquement un repère d’organisation, pas un seuil légal ni une obligation imposée par les assureurs.
Vérifiez aussi si votre contrat prévoit une revalorisation automatique du capital mobilier ou une adaptation facultative. Ces mécanismes ne doivent pas être présumés présents dans tous les contrats. Lorsqu’ils existent, consultez leur mode de calcul, leur fréquence, leur effet sur la cotisation et leur capacité réelle à suivre vos acquisitions.
Un ajustement contractuel peut nécessiter une demande en ligne, un échange avec le service client ou l’émission d’un avenant. Ne considérez pas votre nouveau capital comme accepté tant que l’assureur ne l’a pas confirmé selon ses procédures.
Cas pratique hypothétique : un ordinateur remplacé
Votre ancien ordinateur figurait dans l’inventaire pour 500 €. Vous le revendez et achetez un nouveau modèle dont la valeur retenue pour la déclaration est de 1 600 €.
La variation nette de votre inventaire est de 1 100 €, si les deux montants sont établis sur la même base d’évaluation. Vous actualisez la ligne concernée, ajoutez le justificatif et vérifiez si votre capital total ainsi que les plafonds spécifiques restent suffisants.
Conservez systématiquement la date d’acquisition, la désignation du bien, la valeur retenue et la preuve disponible. Avec cet historique, vous pouvez justifier l’évolution de votre patrimoine sans recommencer votre inventaire.
La mise à jour des montants gagne encore en efficacité si vous possédez une preuve visuelle de vos équipements, facilement accessible après un sinistre.
Comment filmer votre logement en 15 minutes pour constituer une preuve irréfutable ?
Pour filmer votre logement en 15 minutes, parcourez chaque pièce avec votre smartphone, montrez les équipements importants et identifiez clairement les objets de valeur. Conservez ensuite la vidéo originale avec une date et les justificatifs d’achat associés. Cette vidéo peut constituer une preuve utile de présence et d’état des biens, mais elle n’est pas irréfutable à elle seule.
Avant de commencer, rangez seulement ce qui masque vos équipements. L’objectif est de documenter un logement réel, pas de réaliser une présentation immobilière. Assurez-vous d’avoir suffisamment de lumière et d’espace sur votre téléphone.
Une organisation pratique consiste à consacrer les premières minutes à une vue générale, puis à filmer les pièces et enfin à détailler les équipements coûteux. Les durées sont indicatives : un studio peu équipé sera plus rapide à documenter qu’un appartement partagé.
- Commencez par une vue d’ensemble. Indiquez oralement la date de l’enregistrement et le logement concerné, sans exposer inutilement des informations personnelles sensibles.
- Filmez lentement chaque pièce. Montrez le mobilier, les rangements et les principaux équipements sans mouvements brusques.
- Présentez les objets de valeur. Approchez l’appareil des marques, modèles et numéros de série lorsque ceux-ci sont accessibles.
- Montrez le contexte. Pour un ordinateur, filmez son emplacement, l’écran et les accessoires associés.
- Sauvegardez le fichier original. Conservez-le dans un espace distinct du téléphone, idéalement avec vos justificatifs et une liste datée.
Une prise de vue continue peut aider à comprendre la disposition des objets et à limiter certaines ambiguïtés. Elle ne rend toutefois pas automatiquement la preuve incontestable. De même, une date annoncée oralement, un horodatage ou un envoi du fichier à soi-même apporte du contexte sans certifier à lui seul son authenticité.
La distinction essentielle est celle entre preuve d’existence et preuve de valeur. Voir un ordinateur sur une vidéo n’établit pas nécessairement son prix d’achat, sa propriété ou sa valeur au jour du sinistre. Associez donc la séquence à une facture, à une référence de modèle ou à d’autres justificatifs disponibles.
Si vous habitez un logement meublé, identifiez les biens appartenant au propriétaire. En colocation, distinguez également les objets personnels de ceux de vos colocataires. La présence d’un objet dans votre vidéo ne prouve pas qu’il vous appartient.
Pour protéger votre vie privée, évitez de montrer des mots de passe, des documents d’identité, des coordonnées bancaires ou des informations personnelles visibles sur les écrans.
Votre vidéo sera surtout utile si elle est reliée à un dossier organisé : vous pourrez ainsi retrouver rapidement les informations nécessaires à une déclaration de vol.
Comment constituer un dossier de preuve anti-vol en 20 minutes ?
Pour constituer un dossier de preuve anti-vol en 20 minutes, rassemblez une vidéo de votre logement, les justificatifs de vos biens importants et une liste récapitulative datée. Rangez ces éléments dans un espace sécurisé, accessible même si votre ordinateur ou votre téléphone disparaît. Le dossier facilitera vos démarches auprès de l’assureur sans garantir automatiquement l’indemnisation.
L’organisation la plus efficace repose sur trois couches complémentaires. La vidéo illustre la présence des objets, les factures et autres documents renseignent leur acquisition ou leur valeur, et la liste récapitulative permet de relier chaque équipement à ses justificatifs.
En France, la page ABE Infoservice sur l’indemnisation après un sinistre habitation rappelle l’importance de justifier l’existence, la valeur et les dommages concernant les biens assurés. L’évaluation reste soumise aux garanties et aux plafonds prévus.
Si vous ne possédez plus certaines factures, utilisez les preuves disponibles : confirmation de commande, historique client, relevé de paiement, photographie ancienne, échange avec le vendeur ou attestation circonstanciée. Leur pertinence dépend de ce qu’elles permettent réellement d’établir. Un relevé bancaire prouve plus facilement un paiement que l’identité exacte d’un objet acheté.
Votre checklist de dossier anti-vol en cinq actions
- Créez un dossier sécurisé dédié à votre assurance habitation : obtenez un emplacement identifiable et accessible depuis un autre appareil.
- Enregistrez votre vidéo d’inventaire : conservez un fichier original daté dans le dossier.
- Rassemblez les factures et confirmations d’achat disponibles : créez un sous-dossier de justificatifs pour les biens importants.
- Complétez un tableau avec le nom de chaque objet, sa valeur estimée, sa date d’acquisition et sa preuve associée : obtenez une liste récapitulative datée.
- Consultez les conditions du contrat et notez le délai applicable au vol, les documents exigés et le canal de déclaration : conservez une fiche pratique avec ces informations.
Le dossier doit aussi vous aider à agir après un vol. En règle générale, la démarche comprend une plainte auprès des autorités compétentes, une déclaration à l’assureur selon les délais applicables et la transmission des biens concernés avec les justificatifs disponibles.
La durée de déclaration, les exigences liées à la plainte et les pièces demandées peuvent varier selon le pays et le contrat. Ne confondez pas le délai de déclaration du sinistre avec le délai d’indemnisation. Consultez vos conditions particulières et générales pour connaître vos obligations exactes.
Gardez une copie protégée de vos justificatifs en dehors du logement et limitez leur accès. Un dossier contenant des factures, adresses ou numéros de série peut comporter des données personnelles qu’il faut sécuriser.
Les preuves permettent de défendre votre demande d’indemnisation, mais elles ne remplacent pas une garantie adaptée. Le dernier choix consiste donc à sélectionner le bon niveau d’assurance sans dépasser inutilement votre budget.
À retenir avant de choisir votre assurance
- Le capital mobilier et les garanties souscrites répondent à deux questions différentes : combien de biens protéger et contre quels événements ?
- Une prime moins chère n’est intéressante que si les franchises, plafonds et exclusions restent acceptables.
- Les obligations légales du locataire et la protection de ses effets personnels doivent être vérifiées séparément.
Comment assurer votre logement étudiant en respectant la loi sans exploser votre budget ?
Pour assurer votre logement étudiant au juste prix, commencez par identifier la couverture légalement ou contractuellement exigée, puis choisissez les garanties nécessaires pour vos biens personnels. Comparez les contrats avec un capital mobilier réaliste, des franchises connues et des plafonds suffisants. L’assurance la moins chère n’est pas forcément la plus économique après un sinistre.
En France, le locataire d’un logement soumis à la loi du 6 juillet 1989 doit en principe s’assurer contre les risques locatifs, sous réserve des exceptions applicables à certaines situations. Cette obligation ne signifie pas nécessairement qu’il doit acheter une assurance multirisque habitation couvrant l’ensemble de ses effets personnels.
Une couverture limitée aux risques locatifs protège principalement contre certaines conséquences des dommages engageant la responsabilité du locataire envers le bailleur. Elle ne garantit pas automatiquement le vol de votre ordinateur, la destruction de vos vêtements ou tous les dommages à votre mobilier.
En Belgique, les obligations dépendent notamment de la région et de la date du bail. La page Wikifin sur les obligations d’assurance habitation présente ces distinctions régionales. Pour les autres pays francophones, consultez le droit local et les clauses de votre bail avant de déterminer la couverture requise.
Une fois le minimum identifié, comparez la portée réelle de trois niveaux de protection : assurance des risques locatifs, formule multirisque habitation et garanties complémentaires. Les dégâts des eaux, le vol ou la couverture du mobilier ne doivent pas être considérés comme automatiquement inclus ou exclus d’une formule sans lire ses garanties.
Pour maîtriser votre budget, demandez plusieurs devis en conservant les mêmes caractéristiques : superficie, type de logement, capital mobilier, garanties et franchise. Une comparaison fondée uniquement sur la cotisation annuelle peut masquer des différences importantes de couverture.
Examinez particulièrement le coût d’une augmentation du capital mobilier. Si un assureur propose un supplément de cotisation, comparez ce montant à l’amélioration effective du plafond et aux règles d’indemnisation. Il ne suffit pas d’accepter une surprime en pensant qu’elle compensera nécessairement tout risque de sous-assurance.
Vous pouvez aussi comparer plusieurs franchises ou retirer une garantie véritablement inutile pour votre situation. Mais attention : une franchise plus élevée laisse davantage de dépenses à votre charge, et supprimer la garantie vol peut rendre vos preuves d’inventaire sans utilité pour ce type de sinistre.
Les offres destinées aux étudiants peuvent être pertinentes, mais leur appellation ne garantit ni un meilleur prix ni une protection plus étendue. Vérifiez en particulier les conditions applicables à la colocation, aux logements meublés, aux vélos et aux appareils utilisés hors du domicile.
Avant votre souscription, terminez votre inventaire, calculez le capital correspondant, puis demandez au moins deux devis comparables. Vérifiez les plafonds, les franchises, les exclusions et les obligations liées à votre bail : vous disposerez ainsi des éléments nécessaires pour choisir une assurance adaptée à vos biens et à votre budget.
Le capital mobilier comprend-il les meubles fournis par le propriétaire ?
Pas automatiquement. Dans un logement meublé, distinguez les meubles du propriétaire de vos effets personnels. Le contrat peut prévoir des dispositions particulières pour les biens confiés ou le mobilier appartenant au bailleur. Consultez les garanties et demandez à l’assureur quels biens intégrer dans votre déclaration.
Faut-il déclarer les cadeaux et les objets achetés d’occasion ?
Oui, lorsqu’ils vous appartiennent et entrent dans le périmètre des biens assurables. Leur mode d’acquisition ne suffit pas à les exclure. Pour un cadeau ou un achat d’occasion sans facture, rassemblez les preuves disponibles et estimez la valeur selon la méthode demandée par votre assureur.
Le capital mobilier déclaré correspond-il à la somme remboursée après un vol ?
Non. Le capital mobilier constitue une limite de garantie selon les conditions contractuelles, et non une somme automatiquement versée. L’indemnité dépend notamment des biens effectivement volés, des justificatifs, des plafonds particuliers, de la vétusté éventuelle et de la franchise applicable.
Un ordinateur utilisé à l’université est-il couvert en dehors du logement ?
La couverture hors domicile dépend des clauses du contrat et des éventuelles extensions souscrites. Une garantie couvrant les biens dans le logement ne s’étend pas nécessairement à un vol sur le campus, dans les transports ou dans un autre lieu. Vérifiez les conditions de transport, de surveillance et de protection imposées.
Peut-on corriger un capital mobilier mal déclaré après la souscription ?
Vous pouvez demander une modification de votre capital mobilier à l’assureur. Selon le contrat, elle peut donner lieu à un avenant et à un ajustement de cotisation. Demandez une confirmation écrite et sa date d’effet. Une modification ultérieure ne garantit pas la régularisation rétroactive d’un sinistre déjà survenu.