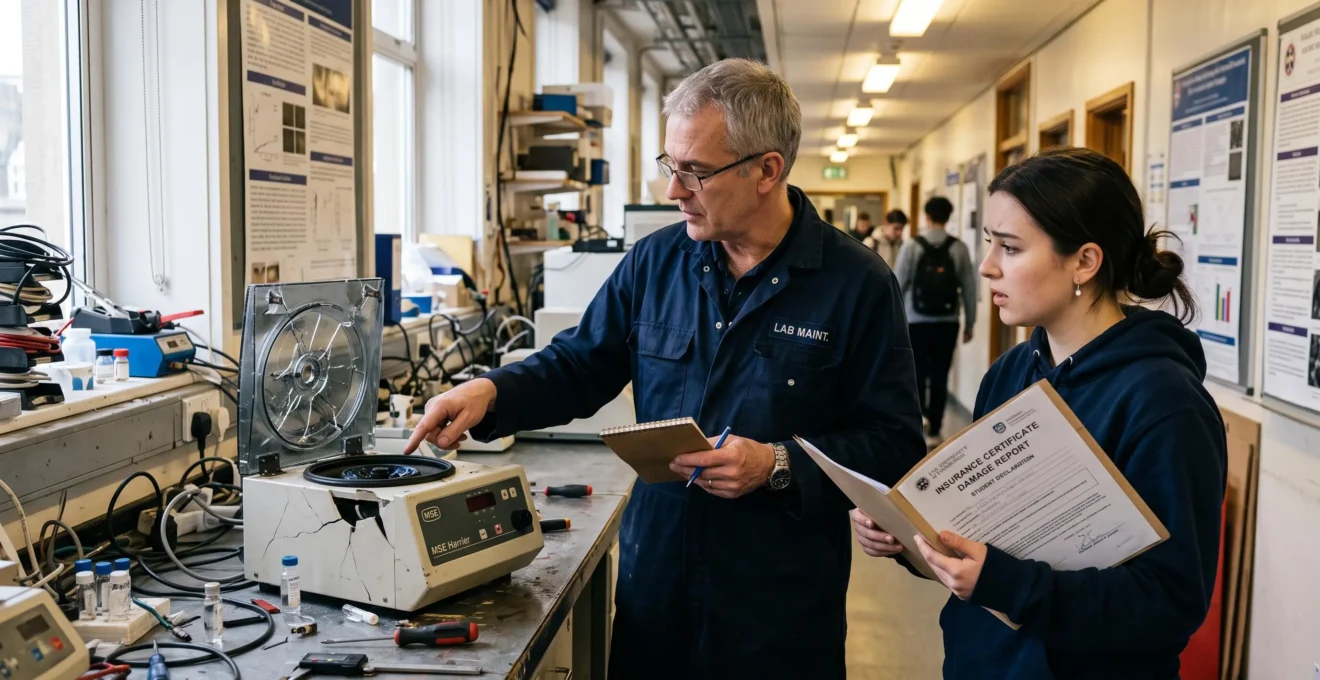
Une mauvaise manipulation pendant un TP, un ordinateur universitaire renversé ou un appareil scientifique endommagé : un accident peut survenir même lorsque vous respectez les consignes. Si l’établissement vous réclame 5 000 € de réparation, la question devient immédiatement financière : qui doit payer ?
Votre assurance responsabilité civile étudiante peut prendre en charge les dommages involontaires causés à un tiers, mais uniquement lorsque les circonstances du sinistre entrent dans ses garanties. Or, une assurance habitation, une couverture universitaire ou une assurance sportive ne protègent pas nécessairement les mêmes activités ni les mêmes biens.
Le risque est particulièrement important avec les équipements prêtés ou confiés, parfois exclus des contrats classiques. Le montant de 5 000 € constitue ici un scénario illustratif, pas une facture habituelle ou statistiquement établie. Pour éviter une dépense imprévue, il faut vérifier votre couverture avant de manipuler du matériel coûteux, comprendre qui est juridiquement responsable et connaître les démarches à suivre après un accident.
Responsabilité civile étudiante : les points essentiels
- Votre assurance habitation peut inclure une responsabilité civile vie privée, sans nécessairement couvrir les stages, les TP ou les biens confiés.
- Avant une activité à risque, vérifiez les exclusions, les plafonds et les franchises, puis demandez une confirmation écrite à votre assureur.
- Si votre université réclame une indemnisation, déclarez rapidement le sinistre et transmettez les documents à votre assureur avant de reconnaître une responsabilité ou de payer.
- Pourquoi votre RC habitation ne couvre pas les dommages causés pendant un stage en entreprise ?
- Comment vérifier si votre RC vous couvre pendant vos activités universitaires ?
- RC via votre mutuelle étudiante ou contrat séparé : laquelle offre la meilleure protection ?
- L’idée reçue qui coûte 10 000 € : croire que l’université vous couvre automatiquement
- Quand souscrire une extension RC si vous faites du sport en club universitaire ?
- Quand utiliser votre RC vie privée plutôt que votre assurance habitation ?
- Pourquoi votre RC vie privée française ne suffit pas pour un séjour au pair en Allemagne ?
- Comment obtenir une aide juridique gratuite quand votre assureur refuse votre dossier ?
Pourquoi votre RC habitation ne couvre pas les dommages causés pendant un stage en entreprise ?
Votre responsabilité civile habitation ne couvre pas nécessairement les dommages causés pendant un stage, car ses garanties peuvent être limitées aux activités de la vie privée. Certains contrats acceptent toutefois les stages étudiants. Pour savoir si vous êtes protégé, vérifiez les exclusions professionnelles, votre convention de stage et la confirmation écrite de votre assureur.
Imaginez que vous renversiez accidentellement un appareil de mesure pendant un stage en laboratoire privé. L’entreprise constate la casse et estime que l’équipement doit être remplacé. L’existence de votre assurance habitation ne suffit pas à déterminer si cette dépense sera remboursée.
La distinction essentielle concerne le cadre dans lequel le dommage est survenu. La responsabilité civile vie privée vise généralement les accidents de la vie quotidienne. Les dommages liés à une activité professionnelle peuvent relever d’autres garanties, même si vous êtes stagiaire et non salarié.
Cette limite n’implique cependant pas que tous les stages soient exclus. En France, le guide ministériel du stage étudiant recommande explicitement de vérifier sa responsabilité civile pour toute la période du stage, notamment auprès de l’assureur du logement ou d’une mutuelle proposant cette garantie.
Autre distinction importante : la responsabilité du stagiaire n’est pas automatiquement celle de l’entreprise d’accueil. La convention de stage, les missions confiées, les circonstances de l’accident et le droit applicable déterminent les responsabilités respectives. L’organisme d’accueil doit également disposer de sa propre assurance responsabilité civile dans le cadre français décrit par le guide.
Si une entreprise ou son assureur indemnise un dommage, un éventuel recours contre le stagiaire ne peut pas être présumé automatique. Il dépend notamment du fondement juridique invoqué, de la faute reprochée et des possibilités de subrogation prévues par le droit applicable. Une simple maladresse ne doit donc pas être assimilée sans examen à une faute intentionnelle ou à une faute d’une gravité particulière.
Avant le stage, recherchez dans vos conditions générales les expressions « activité professionnelle », « stage », « biens confiés », « matériel professionnel » et « exclusions ». Transmettez ensuite à votre assureur une description précise de votre mission : manipulation d’instruments, déplacements, utilisation d’un véhicule ou intervention chez un client.
Une réponse favorable concernant votre stage doit encore être rapprochée des dommages réellement garantis. Cette vérification devient particulièrement importante lorsque vous utilisez les équipements de votre établissement universitaire.
Comment vérifier si votre RC vous couvre pendant vos activités universitaires ?
Pour vérifier votre responsabilité civile étudiante, identifiez votre contrat, examinez les activités et les dommages garantis, contrôlez les limites territoriales et les franchises, puis demandez une confirmation écrite à votre assureur. Cette démarche permet de distinguer une simple attestation d’assurance d’une protection réellement adaptée aux travaux pratiques, aux sorties et aux équipements universitaires.
Un étudiant peut posséder une attestation parfaitement valide et découvrir après un accident que le matériel concerné entre dans une exclusion. C’est notamment le risque avec les biens prêtés, loués ou confiés : selon les contrats, les dommages à ces biens peuvent être exclus ou faire l’objet d’une garantie spécifique.
La situation varie également selon l’activité. Un TP de chimie, une réunion d’association étudiante, un déplacement Erasmus et une séance en bibliothèque ne présentent pas nécessairement les mêmes risques. Certaines activités peuvent bénéficier de garanties collectives souscrites par l’établissement, tandis que d’autres nécessitent une couverture personnelle.
Les règles et les contrats diffèrent entre les pays francophones. Il faut donc vérifier les documents applicables à votre université et à votre pays plutôt que supposer qu’une attestation délivrée ailleurs offre une protection identique.
Pour interpréter vos garanties, les explications d’ABE Infoservice sur l’assurance responsabilité civile rappellent notamment l’importance des exclusions, des limites géographiques, des plafonds et des franchises. Ces informations concernent le cadre français et ne remplacent pas les dispositions de votre contrat.
Votre checklist RC avant le prochain TP
- Retrouvez votre contrat : conservez une copie des conditions générales et particulières, avec le nom de l’assureur et votre numéro de contrat.
- Listez vos activités : rédigez une fiche mentionnant les TP, les stages, les activités associatives et les équipements utilisés.
- Relevez les limites : créez un tableau personnel des exclusions, plafonds, franchises, périodes et territoires de couverture.
- Interrogez votre assureur : envoyez une demande écrite décrivant vos activités et demandez explicitement si les biens confiés sont garantis.
- Conservez les confirmations : classez l’attestation nominative, la réponse écrite de l’assureur et les éventuelles exigences de votre établissement dans un même dossier.
Une réponse orale peut orienter vos démarches, mais elle est plus difficile à documenter lors d’un désaccord. Une confirmation écrite décrivant l’activité constitue une précaution utile ; elle ne supprime toutefois pas les exclusions contractuelles et ne remplace pas l’examen des conditions de garantie.
Demandez également si l’indemnisation serait limitée à la valeur du bien, à certains types de dommages ou à un plafond spécifique. La mention « responsabilité civile incluse » ne répond pas, à elle seule, à ces questions.
Lorsque plusieurs assurances sont disponibles, l’étape suivante consiste à comparer leur protection effective plutôt que de choisir uniquement celle qui fournit l’attestation la plus rapidement.
RC via votre mutuelle étudiante ou contrat séparé : laquelle offre la meilleure protection ?
La meilleure responsabilité civile étudiante est celle qui couvre vos activités réelles avec des plafonds, franchises et exclusions adaptés. Une mutuelle santé ne fournit pas automatiquement une garantie RC : certaines offres l’intègrent ou la proposent en option. Un contrat séparé devient intéressant lorsqu’il couvre un risque absent de votre protection actuelle.
Le nom « mutuelle étudiante » peut créer une confusion. La complémentaire santé intervient sur les dépenses de santé selon ses garanties, tandis que la responsabilité civile vise les conséquences financières de dommages causés à autrui. Ces protections répondent à des besoins différents, même lorsqu’elles sont commercialisées ensemble.
Pour comparer une RC incluse dans une offre étudiante et une assurance indépendante, examinez les caractéristiques suivantes.
| Critère | RC liée à une offre étudiante | RC séparée |
|---|---|---|
| Présence de la garantie | Incluse, optionnelle ou absente selon l’offre | Garantie principale à examiner |
| Plafond d’indemnisation | À vérifier dans le contrat | À comparer selon les risques couverts |
| Biens prêtés ou confiés | Exclusions ou garanties spécifiques possibles | Exclusions ou options à examiner |
| Stages et sport universitaire | Étendue variable selon la formule | Étendue variable selon le contrat |
| Franchise | Montant éventuel restant à charge | Montant éventuel restant à charge |
| Séjours à l’étranger | Territoires et durées à vérifier | Territoires et durées à vérifier |
| Défense pénale et recours | Garantie complémentaire éventuelle | Garantie complémentaire éventuelle |
Aucune des deux catégories n’est systématiquement supérieure. Une formule étudiante peut parfaitement convenir aux activités ordinaires, tandis qu’un contrat séparé peut proposer des extensions utiles. L’inverse est également possible.
Supposons, à titre purement pédagogique, que vous endommagiez un instrument évalué à 5 000 €. Une garantie dont le plafond applicable serait inférieur au dommage pourrait laisser une partie de la somme à votre charge, si votre responsabilité est établie. Une franchise éventuelle pourrait également réduire l’indemnité versée. Les montants réellement supportés dépendraient de l’ensemble des règles du contrat et du sinistre.
Il faut aussi éviter les doublons inutiles. Deux contrats couvrant un même risque ne permettent pas de recevoir deux indemnisations intégrales pour un seul préjudice. Les modalités de déclaration et de contribution entre assureurs dépendent du droit applicable et des conditions de garantie.
Avant de souscrire, vérifiez donc les protections déjà disponibles auprès de votre foyer, de votre université ou de votre association sportive. Si plusieurs assureurs sont susceptibles d’intervenir, informez-les conformément aux obligations applicables à chaque contrat.
Cette comparaison est essentielle, mais elle ne répond pas à une autre question fréquente : l’assurance souscrite par l’université peut-elle intervenir lorsque vous cassez son propre matériel ?
L’idée reçue qui coûte 10 000 € : croire que l’université vous couvre automatiquement
Votre université peut posséder des assurances sans garantir automatiquement votre responsabilité civile personnelle. Si vous cassez un équipement, la prise en charge dépend notamment des circonstances, des responsabilités établies et des contrats applicables. Le montant de 10 000 € illustre ici un dommage potentiellement important, sans correspondre à un coût moyen documenté.
Une université peut assurer ses locaux, ses équipements et certaines activités. Elle peut également proposer des garanties collectives à ses étudiants. Cela ne signifie pas que chaque dommage causé par un étudiant sera automatiquement indemnisé sans recherche de responsabilité.
Inversement, la casse d’un appareil ne rend pas automatiquement l’étudiant responsable. Un équipement défectueux, des consignes inadaptées ou un encadrement insuffisant peuvent modifier l’analyse juridique. La responsabilité de l’établissement peut être engagée selon les faits et les règles du pays concerné.
Le contexte est donc déterminant : manipuliez-vous l’appareil conformément aux consignes ? Étiez-vous sous la supervision d’un enseignant ? L’équipement présentait-il un défaut connu ? Les conditions d’utilisation étaient-elles adaptées à votre niveau de formation ?
Cas pratique hypothétique : un appareil de laboratoire endommagé
Pendant un TP, un étudiant fait tomber accidentellement un instrument scientifique. L’établissement annonce un coût de remplacement de 10 000 € et cherche à déterminer l’origine de l’incident.
Ce montant est fictif. Si l’accident résulte d’une mauvaise manipulation, la responsabilité de l’étudiant devra être examinée. Si l’appareil présentait un défaut ou si l’encadrement était insuffisant, l’analyse peut être différente. La couverture d’assurance dépendra ensuite du contrat applicable, notamment de ses dispositions relatives aux biens confiés.
Si l’université vous réclame une somme, demandez un document écrit précisant les faits et le montant réclamé. Une demande d’indemnisation peut être accompagnée d’un constat, d’un devis, d’une facture, d’une estimation de réparation ou d’une mise en demeure.
Ne confondez pas cette demande avec une preuve définitive de votre responsabilité. Vérifiez les faits, transmettez le dossier à votre assureur et respectez les délais de déclaration de votre contrat. En France, certaines polices prévoient un délai de déclaration de sinistre souvent fixé à cinq jours à compter de sa connaissance ; ce délai doit être confirmé dans votre contrat et au regard des règles applicables.
Évitez deux erreurs opposées : ignorer les courriers de l’établissement ou reconnaître prématurément, par écrit, une responsabilité qui n’a pas encore été examinée. Vous pouvez décrire factuellement l’accident et coopérer à sa clarification sans promettre une indemnisation personnelle.
Enfin, l’attestation de RC exigée lors d’une inscription ou d’une sortie ne prouve pas que l’université vous couvre elle-même. Elle atteste de l’existence d’une assurance, dans les limites de celle-ci.
Les équipements scientifiques ne sont pas les seuls risques universitaires. Une collision pendant une compétition ou un entraînement sportif peut également entraîner une demande d’indemnisation importante.
Quand souscrire une extension RC si vous faites du sport en club universitaire ?
Une extension de responsabilité civile sportive devient pertinente lorsque les garanties de votre licence, de votre club ou de votre assurance personnelle ne couvrent pas toutes vos activités. Avant de souscrire, vérifiez les disciplines autorisées, les entraînements, les compétitions, les déplacements à l’étranger et les plafonds applicables aux dommages causés à autrui.
Pendant un entraînement universitaire, vous percutez involontairement un autre joueur qui se blesse. Une garantie de responsabilité civile pourrait intervenir si les conditions de mise en jeu de votre responsabilité sont réunies et si l’activité est couverte. Mais il faut déterminer quelle police s’applique : celle de votre club, de votre licence ou de votre contrat personnel.
En France, la page Étudiant.gouv consacrée au sport universitaire explique que certaines associations affiliées à la Fédération française du sport universitaire disposent de couvertures pour leurs adhérents lors des compétitions et entraînements dirigés. Le portail mentionne également des exclusions, notamment pour le parachutisme et les sauts aériens.
Cette information ne garantit pas que toutes les disciplines, compétitions ou pratiques individuelles soient assurées de la même façon. Une activité organisée par un service sportif universitaire, un club affilié ou un groupe d’étudiants autonome peut relever de conditions différentes.
La vérification doit porter sur trois questions :
- Votre licence ou adhésion comprend-elle une RC pour la discipline pratiquée et dans les circonstances prévues ?
- Votre assurance personnelle exclut-elle cette activité, notamment lorsqu’elle est pratiquée en compétition, hors encadrement ou à l’étranger ?
- Les plafonds, franchises et autres conditions sont-ils adaptés aux dommages corporels ou matériels susceptibles d’être causés ?
Une autre confusion concerne les blessures que vous pourriez subir. La responsabilité civile couvre les dommages causés à autrui lorsque votre responsabilité est engagée ; elle n’a pas pour fonction de vous indemniser automatiquement pour votre propre accident. Ce second besoin peut relever d’une garantie individuelle accident ou d’autres protections adaptées.
Une extension est donc à envisager seulement après avoir identifié une insuffisance réelle de couverture. Demandez au responsable du club les notices d’assurance applicables, puis confrontez-les à vos conditions personnelles.
Cette logique de vérification s’applique aussi aux accidents hors du campus, notamment lorsque vous disposez à la fois d’une assurance habitation et d’une responsabilité civile vie privée.
Quand utiliser votre RC vie privée plutôt que votre assurance habitation ?
La responsabilité civile vie privée est la garantie à examiner lorsque vous causez involontairement un dommage à un tiers dans votre vie quotidienne, notamment hors du logement. Elle peut toutefois être déjà incluse dans votre assurance multirisque habitation. Avant de choisir quel assureur contacter, vérifiez si vous possédez deux contrats distincts ou une seule garantie présentée sous plusieurs appellations.
L’assurance habitation protège notamment certains risques liés au logement, selon sa formule. En France, les contrats multirisques habitation présentés par ABE Infoservice comprennent également une responsabilité civile vie privée, susceptible d’intervenir pour des dommages causés à des tiers à l’intérieur comme à l’extérieur du domicile.
La situation n’est pas nécessairement identique en Belgique, en Suisse, au Québec ou dans d’autres pays francophones. Les dénominations commerciales et les modalités de souscription varient. Il ne faut donc pas considérer que toute assurance logement comporte automatiquement une RC personnelle.
Prenons trois situations hypothétiques :
- Vous endommagez accidentellement un équipement chez un ami : la RC vie privée peut être pertinente, sous réserve des exclusions.
- Vous heurtez un piéton en circulant à vélo pendant vos loisirs : une garantie vie privée peut intervenir selon les responsabilités et le contrat, notamment si l’usage concerné est assuré.
- Vous cassez un instrument pendant une mission de stage : le caractère professionnel ou universitaire de l’activité nécessite une vérification particulière.
Le lieu de l’accident ne suffit donc pas à lui seul. Pour identifier la garantie susceptible d’intervenir, utilisez un test en trois questions : où l’accident s’est-il produit, dans quel cadre exerciez-vous l’activité et qui ou quoi a subi le dommage ?
Si deux contrats peuvent couvrir le même risque, informez les assureurs concernés selon les règles applicables, sans chercher à obtenir une double indemnisation du préjudice. Les obligations et mécanismes de cumul doivent être examinés au regard du pays et des contrats.
Vérifiez également la qualité d’assuré : habiter chez vos parents ne signifie pas nécessairement que vous bénéficiez de toutes les garanties de leur contrat, notamment si votre situation personnelle a changé.
Lorsque vous partez à l’étranger, cette distinction devient encore plus importante, car les limites territoriales et les exclusions concernant certaines personnes ou certains biens peuvent modifier votre protection.
Pourquoi votre RC vie privée française ne suffit pas pour un séjour au pair en Allemagne ?
Votre responsabilité civile vie privée française ne suffit pas nécessairement pour un séjour au pair en Allemagne. Le contrat peut limiter la durée de couverture à l’étranger ou exclure certains dommages causés aux personnes vivant avec vous et aux biens confiés. Il faut vérifier les garanties exigées pour le séjour et obtenir une confirmation écrite avant le départ.
Le séjour au pair ne ressemble pas entièrement à des vacances. Vous partagez le quotidien d’une famille d’accueil et participez à certaines tâches convenues, notamment autour des enfants. Le cadre de cette activité doit être examiné au regard de l’assurance, sans présumer qu’il relève automatiquement de la seule vie privée.
Imaginez que vous cassiez accidentellement un appareil appartenant à la famille d’accueil. Même si votre contrat français prévoit une couverture à l’étranger, cela ne garantit pas l’indemnisation de cet objet.
Deux limites doivent être étudiées séparément.
- La territorialité : vérifiez que l’Allemagne est couverte, pendant toute la durée du séjour, ainsi que les éventuelles conditions liées à votre résidence habituelle.
- Les personnes et biens assurés : recherchez les dispositions relatives aux personnes vivant au même domicile, aux membres du foyer et aux biens prêtés, confiés ou utilisés dans vos activités au pair.
Les exclusions ne sont pas identiques dans tous les contrats. Il serait donc incorrect d’affirmer que chaque assurance française exclut systématiquement les dommages à une famille d’accueil ou à ses biens.
Les documents de votre programme au pair et les règles applicables en Allemagne peuvent prévoir des exigences d’assurance particulières. Les garanties de santé, de responsabilité civile et de protection contre les accidents doivent être examinées séparément. Le référentiel documentaire utilisé ici ne permet pas d’établir une liste exhaustive des obligations allemandes applicables à chaque séjour.
Avant de partir, transmettez à votre assureur les dates, la destination, la durée, votre statut au pair, les tâches prévues et les conditions d’hébergement. Demandez une réponse écrite sur la couverture des dommages causés à la famille d’accueil et aux biens utilisés.
Comparez ensuite cette réponse avec les exigences communiquées par votre organisme d’accueil. Si une garantie manque, recherchez une extension ou une assurance adaptée aux jeunes au pair, sans présumer que la formule la plus complète est systématiquement nécessaire.
Conservez enfin les notices, attestations et réponses obtenues dans un dossier accessible pendant votre séjour. Elles seront utiles pour identifier rapidement les interlocuteurs et les garanties en cas d’accident.
Même avec une assurance apparemment adaptée, un désaccord reste possible après un sinistre. Il faut alors savoir comment contester un refus sans engager immédiatement des frais juridiques importants.
À retenir avant de contester un refus
- Un refus de garantie doit être examiné à partir des clauses du contrat et des circonstances exactes du sinistre.
- Les échanges écrits, les attestations et les justificatifs constituent les éléments essentiels d’un dossier de réclamation.
- Des procédures de médiation et des permanences juridiques peuvent aider à résoudre un litige sans commencer directement par une action judiciaire.
Comment obtenir une aide juridique gratuite quand votre assureur refuse votre dossier ?
Si votre assureur refuse d’indemniser un dommage, commencez par demander les motifs précis du refus et formulez une réclamation écrite. En France, une médiation gratuite peut ensuite être accessible sous certaines conditions. Vous pouvez également solliciter des permanences juridiques ou des consultations gratuites pour faire examiner votre dossier avant d’envisager une procédure judiciaire.
Un refus peut reposer sur une exclusion, une limite territoriale, une contestation de responsabilité ou un désaccord sur les circonstances de l’accident. Avant toute démarche, demandez à l’assureur de préciser les clauses contractuelles sur lesquelles il s’appuie.
Constituez un dossier organisé chronologiquement, comprenant le contrat et ses conditions, votre attestation, la déclaration de sinistre, les échanges avec l’université ou le tiers concerné, les justificatifs du dommage et la décision de refus.
Un dossier clair facilite l’analyse du litige. Il permet notamment de distinguer un désaccord sur la responsabilité de l’étudiant d’un désaccord sur les garanties prévues par son assurance.
En France, la charte de La Médiation de l’Assurance décrit une procédure gratuite de règlement amiable pour les litiges relevant de sa compétence.
La démarche commence par une réclamation écrite auprès du professionnel concerné. Selon la charte, le médiateur peut notamment être saisi à l’issue du processus de réclamation ou deux mois après la première réclamation écrite, même en l’absence de réponse. La saisine doit intervenir dans un délai maximal d’un an à compter de cette réclamation.
La médiation est écrite et peut être engagée en ligne ou par courrier. Le médiateur indique la recevabilité de la demande dans un délai de trois semaines à compter de sa réception. Il peut solliciter des pièces complémentaires.
La procédure ne garantit pas l’acceptation de la contestation. Elle comporte aussi des conditions de recevabilité, notamment lorsqu’un autre médiateur ou un tribunal examine déjà le même litige. Il convient de vérifier les règles applicables avant d’engager simultanément plusieurs démarches.
En complément, des consultations gratuites d’avocats organisées par certains barreaux, des permanences juridiques universitaires ou des structures locales d’accès au droit peuvent aider à analyser un refus. Leur disponibilité et leurs conditions d’accès dépendent du territoire. Elles doivent être vérifiées localement.
Consultation gratuite et aide juridictionnelle sont deux dispositifs différents. La première permet d’obtenir un premier avis dans les conditions du service proposé. La seconde peut contribuer à la prise en charge de frais de justice, sous réserve des critères d’éligibilité applicables.
Dans les autres pays francophones, les organismes de médiation, les voies de recours et les délais peuvent différer. Il faut rechercher le dispositif compétent dans le pays dont relève le contrat, sans transposer automatiquement la procédure française. Une autorité de supervision ou une association de consommateurs peut également orienter l’assuré, selon ses compétences et ses conditions d’intervention.
Avant d’accepter de payer une somme importante, demandez donc que les responsabilités et les garanties soient examinées sur la base des documents disponibles. Conservez une trace écrite de vos démarches et surveillez les délais de déclaration, de réclamation et de recours.
La prochaine action concrète consiste à réunir votre contrat, les justificatifs du sinistre et le refus motivé, puis à adresser une réclamation écrite précise à votre assureur. Si le désaccord persiste, vérifiez les conditions d’accès à la médiation ou à une consultation juridique gratuite compétente pour votre situation.
Dois-je payer immédiatement si mon université me réclame 5 000 € après un accident ?
Une demande de paiement ne signifie pas automatiquement que votre responsabilité est définitivement établie. Demandez les justificatifs et le fondement de la réclamation, puis contactez votre assureur rapidement. N’ignorez pas les délais ni les courriers officiels. Les modalités d’une éventuelle indemnisation dépendront des responsabilités, du droit applicable et de vos garanties.
Une attestation de responsabilité civile suffit-elle pour manipuler du matériel coûteux ?
Pas nécessairement. Une attestation confirme l’existence d’une couverture, mais ne détaille pas toujours les exclusions, franchises ou plafonds. Pour du matériel de laboratoire ou un ordinateur prêté, demandez explicitement si les dommages aux biens confiés sont garantis.
Suis-je assuré si je vis encore chez mes parents ?
Vous pouvez bénéficier de garanties prévues par leur contrat habitation, mais cette possibilité dépend des conditions d’assurance et de votre situation. Vérifiez que vous figurez parmi les personnes couvertes et que vos activités universitaires entrent dans le champ des garanties.
Une assurance responsabilité civile rembourse-t-elle mon propre ordinateur cassé ?
La responsabilité civile vise généralement les dommages causés à des tiers lorsque votre responsabilité est engagée. Elle n’a pas vocation à rembourser automatiquement les dommages à vos propres biens. Une garantie dommages matériels ou une autre assurance spécifique peut éventuellement intervenir selon les conditions du contrat.
Que faire si deux assurances peuvent couvrir le même accident ?
Vérifiez les garanties de chaque contrat et informez les assureurs concernés conformément aux règles applicables. Un même préjudice ne donne pas droit à deux indemnisations intégrales. Les modalités de contribution entre assureurs dépendent du cadre juridique et contractuel concerné.